はじめに ~ 40代の働き盛りの皆さまへ
日々のお仕事、子育て、家庭の切り盛り、本当にお疲れ様です。40代といえば、職場でも中間管理職やリーダー的な役割を任され、プライベートでは子どもの教育費や住宅ローンの支払いに追われるなど、人生の中で最も忙しく責任の重い時期と言っても過言ではありません。
「毎日、自分の家族のことで精一杯で、札幌の実家にいる親のことまで考えている余裕なんてない」
これが、本音ではないでしょうか。
しかし、ふとした休日の夜や、実家に久しぶりに帰省したとき、頭の片隅でこんな不安がよぎったことはありませんか?
「もし明日、親が認知症になったら、実家のお金や家はどうなるんだろう?」
「うちの親はまだ大丈夫と言っているけれど、本当に対策をしなくて平気なのだろうか?」
結論からお伝えすると、親が 認知症 になってからでは、手遅れになる手続きが山ほどあるのが日本の法律と金融制度の現実です。
本記事では、将来的に日本全国を襲う巨額の資産凍結問題の現実、40代が直面する親の高齢化リスク、認知症による資産凍結を未然に防ぐための具体策、そして「時間がない多忙な40代」が行政書士を活用して賢く丸投げ解決する方法まで、詳しく徹底解説いたします。
少し長い記事になりますが、ご自身とご家族の未来を守るためのバイブルとして、ぜひ最後までお読みください。
2030年「215兆円」の衝撃。国家レベルで迫る 資産凍結 の危機
まずは、今まさに日本全体、そして私たち一人ひとりの家庭に迫りつつある驚くべき数字とデータからお伝えします。
第一生命経済研究所が発表した有名な試算によると、2030年には認知症の高齢者が保有する金融資産の総額が「約215兆円」に達すると見込まれています。
※ 出典:第一生命経済研究所「認知症と金融資産に関する試算」2018
215兆円と言われても、金額があまりにも大きすぎてピンとこないかもしれません。分かりやすく比較してみましょう。
・ 日本の国家一般会計予算(年間): 約110兆円〜115兆円前後
・ 認知症高齢者の保有金融資産(2030年試算): 約215兆円
つまり、認知症の方が保有する資産の合計は、日本の国家予算の実に「約2年分」に匹敵するという大きなインパクトを持つ規模なのです。
さらに、日本全体の個人金融資産(約2,000兆円)の約10.4%、つまり全体の1割以上が、意思決定の難しい認知症高齢者によって保有される時代が目と鼻の先に迫っています。
なぜ、認知症高齢者が巨額の資産を持つことが問題視されるのでしょうか。それは日本の民法や金融機関の規約上、「意思能力(判断能力)を失った人の口座や契約は凍結される」仕組みになっているからです。
事前に対策をしないまま親が認知症になり、判断能力が低下・喪失すると、以下のようなことが一斉にできなくなります。
凍結によって不可能になる主な行為
① 預貯金口座の引き出し・振込・解約
窓口やATMで親の口座からお金を動かせなくなります。
② 所有不動産の売却・賃貸契約・解体
実家を売却して老人ホームの入居費用に充てようとしても、親本人の売却意思が確認できないため売買契約が結べません。
③ 有価証券(株式・投資信託)の運用・売却
証券口座も凍結され、株の売却や運用の変更が一切できなくなります。
④ 定期預金の解約や保険金の請求手続き
満期になった定期預金のおろし金や、医療保険の給付金請求も本人の意思確認が取れずストップします。
多くの人が陥る最大の誤解が、「いくら判断能力がなくなっても、子どもである自分が銀行に行けば、親の預金くらい引き出せるだろう」という思い込みです。
昔は緩やかだった金融機関の対応も、現在はコンプライアンス(法令順守)や特殊詐欺防止、相続トラブル防止の観点から非常に厳格化されています。
窓口で「父の介護費用としておろしたい」と伝えた際、本人に意思確認ができないと判明した瞬間、銀行はその口座を「凍結」します。行員からすれば、万が一後から他の親族から「勝手に引き出された」と訴えられるリスクを防ぐため、法的なルールに従わざるを得ないのです。
この「資産凍結」が引き起こすダメージは、2つの側面から考える必要があります。
① 個々の「家庭」へのダメージ
親の医療費、介護施設への入居一時金(数百万円単位になることもあります)、月々の介護費用、実家の維持管理費など、親の資産があれば問題なく支払えるはずの費用が一切出せなくなります。
結果としてどうなるでしょうか?
40代〜50代の働く子ども世代が、自分の貯金や生活費を削って親の介護費用を立て替えざるを得なくなるのです。 子どもの教育費や住宅ローンと重なる時期にこの負担がのしかかると、家庭の経済状況は一気に窮地に追い込まれます。最悪の場合、介護離職や破産へと追い込まれるケースすら存在します。
② 「国家・経済」レベルへのダメージ
全国で215兆円ものお金が動かせない状態(フリーズ)になると、本来であれば介護サービス、商品購入、不動産流動化、投資などに回るはずだった巨額の資金が経済市場から完全に消えてしまいます。
お金が回らなくなることで消費が冷え込み、日本経済全体に計り知れない損失をもたらすことになります。だからこそ、親の認知症による資産凍結は、「一家庭の個人的な問題」を超えた「社会・国家レベルの緊急課題」となります。
40代の働き盛りへ 「うちの親はまだ大丈夫」が一番危ない理由
「215兆円や国家の危機と言われても、どこか遠い世界の話に思える」と感じるかもしれません。では、視点を一気に皆さまのご家庭、そして「ご両親の年齢」に引き戻してみましょう。
40代の働き盛りの方々の親御さんは、現在70代前半〜80代半ばを迎えているケースが非常に多いはずです。
厚生労働省等の統計データや各種調査によると、高齢者の認知症有病率は年齢とともに急激に上がっていきます。
・ 75歳〜79歳 約7人に1人(約14〜15%)
・ 80歳〜84歳 約4人に1人(約25%)
・ 85歳以上 約4割以上(約40%〜45%)
このデータが意味する現実を冷静に考えてみてください。
85歳を超えると、ごく当たり前に認知症を発症するのです。
札幌市においても高齢化は着々と進んでおり、特に75歳以上の「後期高齢者」の人口割合は増え続けています。親が80歳、85歳を迎えたときの認知症は全く珍しくはないです。
決して「運が悪い人がなる特別な病気」ではなく、長生きすれば「誰の親にもごく普通に起こる当たり前の出来事」として捉える必要があります。
なぜ多くの40代が、親の認知症対策を後回しにしてしまうのでしょうか? そこには3つの心理的な落とし穴(バイアス)が存在します。
落とし穴1 正常性バイアス(うちの親に限って……)
「うちのお父さんは元気に散歩しているから」「お母さんは昔からしっかり者だから」と思い込み、「自分たちだけは大丈夫」と信じ込んでしまう心理です。しかし、認知症はある日突然発症するのではなく、静かに静かに進行します。
落とし穴2 介護・お金の話をする「うしろめたさ」
子どもから親に向かって「万が一認知症になったときのお金の話をしよう」「遺言書を書いてほしい」と持ちかけるのは、心理的なハードルが非常に高いものです。「親の死や痴呆を望んでいるように思われないか」「財産を狙っていると誤解されないか」という遠慮が働き、話し合いを先延ばしにしてしまいます。
落とし穴3 時間的・精神的な余裕の欠如
冒頭でお伝えした通り、40代は人生で最も忙しい時期です。自分の仕事や子どものことで頭がいっぱいなため、「今すぐ困っていないこと」に対する優先順位がどうしても下がってしまいます。
ここが本記事の中で最も重要なお伝えしたいポイントです。
資産凍結を防ぎ、親の意志に基づいた財産管理を行うための法的な対策は、「親の判断能力がしっかりしている元気なうち」にしか契約・実行できません。
民法では、契約を結ぶためには当事者に「意思能力(自分がどのような契約を結び、それによってどんな結果が生じるかを理解する能力)」があることが大前提となります。
一度認知症が進行し、意思能力が失われてしまうと、任意後見契約も、家族信託も、遺言書の作成も、一切の法的対策を結ぶことができなくなります。
「親が認知症になって口座が凍結されてしまった! どうにかして契約を結んで解除したい!」と焦って病院や専門家に駆け込んでも、その時にはもう打てる手立てはありません。
まさに「元気な今」しか対策を打てないという不可逆的なタイムリミットが存在するのです。
認知症になってからでは遅い! 未然に防ぐための3大対策
では、親が元気なうちに、具体的にどのような対策をとっておけば良いのでしょうか。
行政書士などの専門家がご提案する代表的な「資産凍結対策・相続対策」の3つの手法を、分かりやすく比較・解説します。
どのような制度か?
親が元気で判断能力が十分にあるうちに、「将来、もし自分の判断能力が低下したら、この人(子どもや専門家)に後見人になってもらい、自分に代わって財産管理や介護の手続きを行ってもらう」という契約をあらかじめ結んでおく制度です。
任意後見と「法定後見」の違い
認知症になった後から裁判所に申し立てて選任してもらう「法定後見制度」の場合、裁判所が後見人を選ぶため、親族ではなく見知らぬ弁護士や司法書士が選ばれるケースが多く、毎月の報酬が発生し続けます。また、裁判所の監視下に入るため、柔軟な財産の活用や実家の売却が難しくなるというデメリットがあります。
一方、「任意後見」であれば、親自身が「自分が信頼する子ども」をあらかじめ指定できる点が最大の強みです。
メリット
- 本人が元気なうちに「だれに任せるか」「どのような生活や介護を望むか」を自由に決められる。
- 任意後見監督人がつくため、財産管理の透明性が保たれる。
注意点
- 実際に後見をスタートさせるには、家庭裁判所に「任意後見監督人」の選任申し立てが必要。
- 公証役場で「公正証書」として契約を作成する必要がある。
どのような制度か?
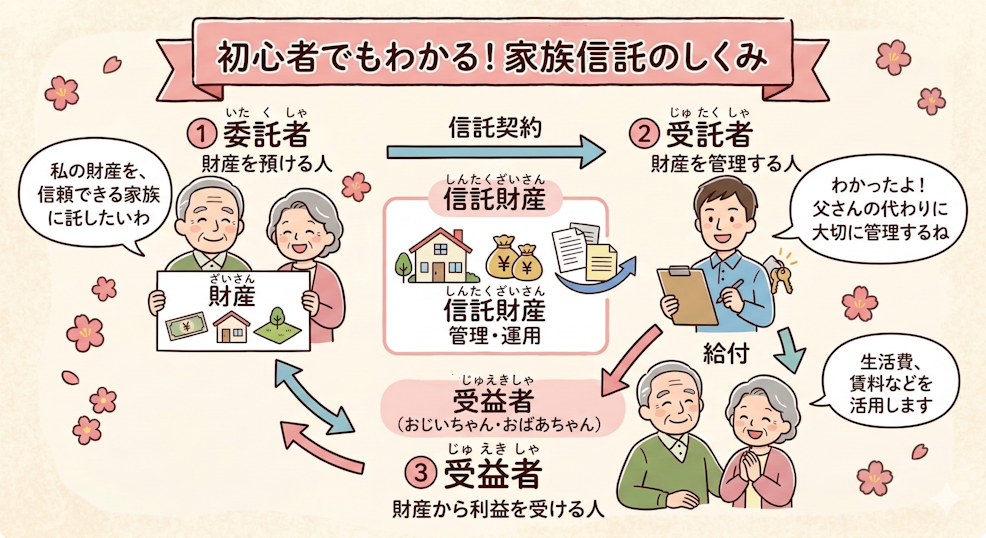
親(委託者)が所有する不動産や預貯金などの財産の「管理・処分権限」を、信頼できる子ども(受託者)に託す(信託する)契約です。
財産の所有権(名義)は形式的に子どもへ移りますが、そこから生じる利益(実家の家賃収入や、売却して得たお金を親の介護費に充てる権利など)はすべて親(受益者)のものとなります。
・ 家族(民事)信託のしくみ
メリット
- 自由度が極めて高く、柔軟な資産管理が可能: 親が認知症になっても、子ども自身の判断で「親の信託口座から介護費用を支払う」「空き家になった実家を売却して老人ホームの入居一時金に充てる」といった手続きがスムーズに行えます。
- 裁判所の関与を受けない: 家庭裁判所の許可や報告義務がないため、ご家族の状況に応じたスピーディーな対応が可能です。
- 数世代先を見据えた資産承継ができる: 「親が亡くなった後は子どもへ、その次は孫へ」といった資産の引き継ぎ先まで契約に盛り込むことができます。
注意点
- 契約書の内容設計が高度で複雑なため、専門的な法的知識が不可欠。
- 税務上の配慮(贈与税や所得税の取り扱い)が必要になる。
どのような制度か?
認知症による「生前の資産凍結対策」とセットで絶対に考えておくべきなのが、親が亡くなった後の「相続トラブル対策」としての遺言書作成です。
特に認知症を発症すると、正しい遺言書を作成する能力(遺言能力)も失われてしまいます。
なぜ「公正証書遺言」なのか?
遺言書には自分で手書きする「自筆証書遺言」と、公証人が作成する「公正証書遺言」があります。自筆証書遺言は費用がかからない反面、書き方の不備で無効になったり、親亡き後に「これは認知症の親に無理やり書かせたものだ」と兄弟間で争いの原因になったりするリスクが非常に高いです。
公証人と行政書士などの専門家が関与して作成する「公正証書遺言」であれば、形式的な不備がなく、作成時の意思確認も厳格に行われるため、無効になるリスクを限りなくゼロにできます。
※ 実際の現場では、「家族信託+公正証書遺言」や「任意後見+公正証書遺言」のように、複数の手法を組み合わせてご家庭ごとのベストな仕組みを構築します。
【シミュレーション】 対策を「しなかった家庭」 と「した家庭」
言葉の説明だけではイメージが湧きにくいかもしれません。ここで、札幌市に住む78歳のお母様(夫は他界)と、40代の息子様(会社員)の架空の事例をもとに、対策の有無でどのような違いが出るかを比較してみましょう。
事前対策を「しなかった」ケース
【背景】
札幌市東区の実家に一人で暮らす母(78歳)。
40代の息子Aさんは仕事が忙しく、「母さんはしっかりしているから」と対策を先送り。
① 81歳で認知症を発症
母が病院で認知症と診断され、徐々に一人暮らしが困難に。介護施設への入所を検討し始める。
② 入居手配で事態が発覚
施設入居には一時金300万円と月額20万円の費用が必要。母の銀行口座には1,500万円の預金があり、誰も住まなくなった実家(査定額1,200万円)を売却すれば費用は十分に賄える計算だった。
③ 口座凍結と売却不能のダブルパンチ
Aさんが母の通帳と届出印を持って銀行窓口へ行き、定期預金の解約を申し出たが、行員が母の意思確認を行った結果、認知症と判断されて口座が凍結。さらに不動産会社からも「お母様の意思確認が取れないため実家の売却契約はできません」と断られる。
④ 子どもの家計が火の車に
毎月かかる介護費用20万円と施設の初期費用を、Aさん自身の貯金から持ち出すことに。自分の子どもの大学進学費用として貯めていた教育資金を取り崩す羽目になり、夫婦間で深刻な亀裂が生じてしまった……。
事前対策を「した」ケース
【背景】
札幌市在住の40代息子Bさん。
母が78歳の時に「親の認知症対策」の記事を読み、行政書士に相談。
① 母が78歳の時に「家族信託」と「公正証書遺言」を結ぶ
行政書士のアドバイスのもと、母が元気なうちに「実家不動産」と「介護用資金500万円」を信託財産とする家族信託契約を締結。同時に公証役場で公正証書遺言を作成。
② 81歳で認知症を発症
母の認知症が進行し、施設入所が必要となる。
③ 子ども自身の判断でスムーズに資金化
Bさんは「信託受託者」としての権利を持っているため、母の意思確認を挟むことなく、自らの名義で信託口座から施設入居費用の振込を実施。さらに誰も住まなくなった実家を適正価格で売却し、将来の介護費用として信託口座に組み入れることができた。
④ 誰も損をしない安心の介護ライフ
母は手厚い介護施設で穏やかに過ごし、Bさんも自身の家庭の家計を一切傷つけることなく、親の資産だけで介護全般を完結させることができた。
なぜ時間のない40代は「行政書士」に丸投げすべきなのか?
前章のシミュレーションでお分かりいただけたかと思いますが、事前対策の重要性は明白です。
しかし、冒頭からお伝えしている通り、40代の働き盛り世代には「圧倒的に時間がない」という課題があります。
・ 法律の難解な条文や制度の違いを勉強する時間なんてない
・ 実家の名義変更や公証役場とのやり取りなんて、平日に休んでできるわけがない
・ 親にどうやって切り出せばいいのか分からない
そこで最も賢い選択肢となるのが、街の専門家である「行政書士へのまるなげ(一括依頼)」です。
メリット1 面倒な書類収集・公証人役場との調整を完全代行
家族信託や任意後見、公正証書遺言を作成するには、膨大な数の戸籍謄本、登記事項証明書、印鑑証明書などを集める必要があります。また、公証役場の公証人との事前打ち合わせや契約書案の擦り合わせなど、平日の日中に何度もやり取りを行わなければなりません。
行政書士に依頼すれば、職権による書類取得から公証役場との交渉・スケジュール調整まで、面倒な実務作業を一括して代行・お任せいただけます。
メリット2 ご家庭の事情に応じた「完全オーダーメイド」のプラン提示
法律の教科書通りの回答ではなく、
- 「ご両親の資産構成(不動産、預貯金、有価証券)」
- 「ご兄弟の人数や人間関係」
- 「将来の介護方針や希望」を丁寧にヒアリングし、任意後見がいいのか、家族信託がいいのか、あるいは両方を組み合わせるべきなのか、ご家庭ごとの「最適解」をオーダーメイドで設計します。
メリット3 親御さんへの「配慮ある第三者アプローチ」
子どもから親に直接「認知症になったときのために契約書を書こう」と言うと、親側は「自分をボケ老人扱いするのか!」「私の財産を早く奪いたいのか!」と感情的に反発してしまうことがよくあります。
専門家である行政書士が第三者として介入し、「お父様・お母様の尊厳と安心を守るための前向きな準備です」という姿勢で優しく丁寧に説明することで、角を立てずに親御さんの同意を得やすくなります。
メリット4 相続・アフターフォローまで一気通貫サポート
資産凍結対策(生前対策)だけでなく、親御さんが亡くなられた後の相続手続きや名義変更、遺言執行に至るまで、長期的なパートナーとしてご家族をサポートし続けることができます。
メリット5 忙しい40代のプライベート時間を削らない
ご自身で一から調べて失敗するリスクや、何十時間もの貴重な休日・仕事時間を潰すコストを考えれば、プロに丸投げして短時間で確実な成果を得る方が、結果としてコストパフォーマンスが非常に高くなります。
行政書士に依頼する際の流れ
ご相談者様(お子様)からのお困りごとやご実家の状況をお伺いします。
ご家庭に合った具体的な手法(家族信託・任意後見・遺言等)と費用をご提案します。
行政書士が親御様とお会いし、ご意向の確認と制度のご説明を丁寧に行います。
戸籍関係の取得や、公証役場との打ち合わせを行政書士がすべて進めます。
公証人の前で公認契約を交わします(出張対応や病院への訪問も可能です)。
よくある質問(Q&A)
依頼に対してのよくある質問をまとめました。
まとめ ~ 親が元気な「今」こそ、最初の一歩を踏み出しましょう
最後までお読みいただき、ありがとうございました。
改めて、本記事の重要なポイントをまとめます。
① 2030年、認知症高齢者の資産は「215兆円」に達する
事前対策をしないと口座や不動産が凍結され、家庭の経済と国家経済に大打撃を与える。
② 75歳で7人に1人、85歳以上で4割以上が認知症になる
「うちの親は大丈夫」は通用しない。誰にでも起こる身近な現実。
③ 法的対策は「親が元気で判断能力があるうち」しかできない
認知症になってからでは手遅れ。タイムリミットは刻一刻と迫っている。
④ 忙しい40代は「行政書士」へ丸投げするのが最も賢い解決法
面倒な書類収集、計画設計、親へのアプローチまで、プロの力を借りて確実に準備する。
毎日のお仕事や家庭のことで頭がいっぱいな40代の皆さまにとって、親の将来やお金の話と向き合うのは決して楽なことではありません。
しかし、親御さんが元気に自分の言葉で想いを語れる「今」だからこそ、打てる対策があります。
問題が起きてから右往左往し、自分の大切な家庭の資産や時間を削られて後悔する前に、まずはプロに相談してみませんか?
- 「何から手を付ければいいか分からない」
- 「実家の将来や親の資産凍結が少しでも不安になった」
- 「とにかく時間がないから、専門家に任せたい」
そんな想いをお持ちの方は、ぜひ一度、お気軽に行政書士までご相談ください。ご家族の笑顔と大切な資産を守るため、親身になってサポートさせていただきます。
■ 札幌での相続・遺言のご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。