日々、お客様から「契約」に関するお話を聞く中で、非常に強く感じていることがあります。それは、法律違反や詐欺ではなくても、契約内容そのものが一方的に不利であるために、取り返しのつかない大きな損失を抱えてしまうケースが非常に多いということです。
本記事では、日常生活や事業経営の中で世の中に蔓延る、危ない契約 の具体例10選を詳しく解説し、トラブルを未然に防ぐためのチェックポイントを徹底網羅いたしました。前もって言いますが、10選のためかなり長くなりますが、ぜひ最後までご覧いただき、大切な資産を守るための知識としてお役立てください。
はじめに ~ 「詐欺じゃないから大丈夫」とは限らない
何か高額な契約を勧められたとき、多くの方は「怪しい詐欺グループではないか?」「騙されているのではないか?」という点に注意を払われるかと思います。テレビやニュースで連日のように報道される悪徳商法や特殊詐欺の影響もあり、「詐欺には気をつけよう」という防犯意識は年々高まっています。
しかし、行政書士の立場として皆様にお伝えしたい重要な事実があります。それは、世の中で起きている深刻な契約トラブルの多くは、法律上の「詐欺」ではないということです。
「詐欺」と「契約上のトラブル」は全くの別物です
法律における「詐欺」とは、相手を騙す意図を持って嘘の情報を与え、勘違いさせて金銭等を奪い取る行為を指します。もし詐欺であることが立証できれば、民法上その意思表示を取り消すことができますし、警察に被害届を出して刑事事件として扱ってもらうことも可能です。
ところが、現実のビジネスや契約で頻発しているトラブルの多くは、相手会社は実在し、実際にサービスや商品を提供しており、提示された契約書にもしっかりと法的効果が存在する「適法な契約」なのです。
ここが落とし穴!「適法な契約」の恐ろしさ
- 「契約書に書かれている条件が、一方相手に極めて有利で、自分にとって致命的に不利な内容になっている」
- 「将来のリスクや費用負担についての説明が口頭だけで薄められ、契約書には厳しい条項がびっしり書かれている」
このような場合、法律上は「お互いが合意して署名押印した有効な契約」とみなされるため、後から裁判を起こしても勝ち目がないことが非常に多いのです。
契約書にサインした以上、原則として「知らなかった」では済みません
民法では「契約自由の原則」が採用されています。これは、どのような内容の契約を、誰と、どのような条件で結ぶかは当事者の自由であるという原則です。そして、その裏返しとして「一度成立した契約は、双方を拘束する」という大原則(契約遵守の原則)が存在します。
たとえ契約書が何十ページにおよぶ細かい文字で書かれていたとしても、署名押印(またはWEB上での同意チェック)をした時点で、「私はこの契約内容をすべて理解し、同意しました」と法的に表明したことになります。後からトラブルになった際に、裁判所や相手方に対して「そんな細かい条項は読んでいなかった」「専門用語ばかりで知らなかった」と主張しても、原則として通用しません。
営業マンの「口頭の説明」だけを信じて契約する致命的な危険性
契約交渉の場において、営業担当者は非常に魅力的で安心感を与える言葉をかけてくれます。
「いつでも解約できますから」
「実質的に費用はかかりません」
「私どもが責任を持ってフォローします」
といった魅力的なフレーズです。
しかし、ここで絶対に覚えておいていただきたい鉄則があります。それは、「営業マンの言葉(口頭約束)と、契約書(書面)の内容が食い違っていた場合、100%契約書の記述が優先される」という現実です。
裁判や示談の場では、「営業マンがこう言った」という証拠(録音など)が完璧に残っていない限り、法的な判断はすべて契約書の文字に基づいて行われます。さらに恐ろしいことに、多くの契約書には、本契約締結前になされた口頭の合意や説明は、本契約の内容に何ら影響を与えない(完全合意条項)という規定が盛り込まれており、口頭の説明が無効化される仕組みになっています。
「今日契約してくれれば安くする」「今だけの特別条件」に潜む罠
危ない契約に共通する最も典型的な営業手法が、「意思決定の時間を与えない」というアプローチです。
「今この場で決断していただければ、特別に半額にします」
「本日分の枠はあと1名様だけです。明日になるとこのキャンペーンは適用されません」
「上司に掛け合って今だけの特別値引きを取りました。今すぐサインをお願いします」
このように、「今日」「今すぐ」と急かされると、人間の脳は冷静な判断力を失い、「今決めないと損をしてしまう」という焦燥感に支配されてしまいます。しかし、ビジネスにおいて、「本当に良い条件の素晴らしい契約」が、たった数時間の猶予も与えずに相手を急かす理由はどこにもありません。急かして契約を迫るのは、消費者に「他社と比較検討されたくない」「冷静になって契約書をじっくり読まれたくない」という明確な意図があるからです。
高額・長期間・解約しにくい契約ほど慎重になるべき理由
日々の買い物で数百円、数千円の商品を買うのであれば、万が一失敗しても笑って済ませることができます。しかし、以下のような条件が揃う契約は、一度の失敗が人生の設計や会社の資金繰りを大きく狂わせることになります。
① 金額が高額である(数百万円〜数千万円、あるいは毎月数万円の継続支払い)
② 契約期間が長期に及ぶ(5年、10年、30年などの長期拘束)
③ 途中で解約できない、または莫大な違約金(中途解約金)が発生する
こうした契約は、契約した瞬間には問題が表面化せず、数年後に条件変更や予期せぬ出費が発生した段階で「初めて取り返しのつかない事態に気づく」というジワジワと首を絞められるような特徴を持っています。
【超重要】契約する前に専門家へ相談することが最大の予防策
トラブルが発生してから弁護士や裁判所に相談する場合、莫大な着手金や弁護士費用、そして長期間にわたる精神的ストレスがかかります。しかも、前述の通り「有効に成立した契約」である以上、法律で相手の不法行為を証明できなければ、お金を取り戻すことは極めて困難です。
だからこそ、「ハンコを押す前」「サインをする前」に行政書士などの専門家に契約書を確認してもらうことが、最も確実で費用対効果の高いリスク管理手法(予防法務)となるのです。
危ない契約1 サブリース契約 「家賃保証だから安心」と思っていませんか?
不動産投資やアパート経営において広く普及している「サブリース契約(一括借り上げシステム)」とは、不動産オーナーが所有する賃貸アパートやマンションの全室を、サブリース業者(不動産会社等)が一旦まとめて借り上げ、その業者がエンドユーザー(実際の入居者)に転貸する仕組みのことです。
オーナー側から見ると、入居者集めや日常の管理業務(クレーム対応、退去手続きなど)をすべて業者に丸投げできる上、業者から「毎月定額の賃料(保証家賃)」が支払われるため、「空室リスクがなく、長期にわたって安定した不労所得が得られる夢のような仕組み」として提案されることが多くあります。
営業担当者から「30年間家賃保証」「満室保証」といったフレーズを聞かされて契約を結んだオーナーが、数年後に深刻な問題に直面するというケースがよく起きています。なぜこれほどまでにトラブルが起きるのでしょうか。
家賃の減額リスク ずっと同じ金額は保証されない
最も多い誤解が、「契約時の保証家賃が30年間ずっと変わらず振り込まれる」と思い込んでしまうことです。実際のサブリース契約書の条項を細かく読むと、ほぼ例外なく「数年ごと(多くは2年〜5年ごと)に賃料改定(見直し)を行う」という規定が入っています。
築年数が経過して建物が古くなると、サブリース業者は「周辺相場が下がった」「空室が増えた」という理由で、大幅な家賃減額を求めてきます。オーナーが「話が違う!減額には同意しない」と拒否しても、サブリース業者は借地借家法第32条(借賃減額請求権)を盾にして、法的に家賃の減額を求めてきます。裁判例でも、サブリース業者は「借主」として強力に保護されるため、家賃減額請求が認められる傾向にあります。
契約更新時の過酷な条件変更と「振り込み保留」
賃料の改定交渉でオーナー側が突っぱねた場合、サブリース業者が「改定に同意するまで保証家賃の振り込みを停止する」といった強硬手段に出てくるケースもあります。ローンを組んでアパートを建てたオーナーは、毎月のローン返済を保証家賃で賄っているため、振り込みが止まるとすぐに資金ショートを起こして破産寸前に追い込まれてしまいます。
巨額な修繕費・リフォーム費用の強制負担
サブリース契約では、「定期的な修繕や大規模修繕は、サブリース業者が指定する施工業者で行うこと」という条件が付いていることが一般的です。そして、「指定の修繕(外壁塗装や屋根工事など)を行わない場合は、家賃保証を打ち切る(または契約を解除する)」と迫られます。
その結果、相場価格の1.5倍から2倍近く跳ね上がった高額な修繕見積もりを提示され、断れない状況で巨額の工事契約を結ばされることになります。
オーナー側からの解約が極めて困難(借地借家法の壁)
「こんなに厳しい条件なら、サブリースをやめて自分で賃貸管理をしたい」と考えて契約解除を申し出ても、簡単には解約できません。日本の借地借家法では「借主(=サブリース業者)」の権利が強力に保護されているため、貸主(=オーナー)からの解約には「正当な事由」が必要とされます。
単に「家賃を下げられたから」「自分で管理したいから」という理由は正当事由と認められず、解約するために数百万円から数千万円もの莫大な「立ち退き料(解約手当金)」を要求されるケースが後を絶ちません。
サブリース契約前に絶対確認すべきチェックリスト
- 【家賃改定】何年ごとに家賃の見直しが行われるか?下限の設定はあるか?
- 【免責期間】新築時や退去時に「保証家賃が支払われない期間(免責期間)」が何ヶ月設定されているか?
- 【修繕負担】修繕工事の指定業者はあるか?自社で別の安い業者を選ぶことは可能か?
- 【解約条件】オーナー側からの中途解約条件はどうなっているか?(違約金や通知期間の確認)
危ない契約2 リースバック契約 「売った後も住める」の落とし穴
リースバックとは、所有している自宅(一戸建てやマンション)を不動産会社や投資家に一旦売却してまとまった現金(売却代金)を受け取り、同時にその買取業者と賃貸借契約を結ぶことで、売却後も家賃を払いながら慣れ親しんだ自宅に住み続けられるという金融商品・不動産取引です。
老後資金の確保、ローンの完済、事業資金の調達、相続対策などを目的として利用者が急増していますが、その手軽さの裏に深刻なリスクが潜んでいます。
「自宅を手放すけれど、引っ越しをしなくて済むし、周囲の近所にも売却したことが知られない」というメリットばかりが強調されますが、契約後に以下のような落とし穴に突き当たることになります。
自宅の所有権を完全に失う
当たり前のことですが、売却した瞬間に自宅は「自分の所有物」ではなく「他人の所有物」になります。リフォームやDIYを自由に行うことはできなくなり、固定資産税の負担はなくなりますが、代わりに「毎月毎月の家賃支払義務」が発生します。
市場価格より大幅に安い「売却価格」
リースバックにおける自宅の買い取り価格は、通常の不動産市場で売却する場合の相場価格(仲介相場)と比べて6割〜8割程度まで安く叩かれてしまうことが一般的です。1,000万円の価値がある自宅が、600万円〜800万円でしか買われないというケースが普通にあります。
相場より割高な「家賃設定」
さらに深刻なのが毎月の家賃です。リースバックの家賃は「周辺の賃貸相場」で決まるのではなく、「買い取り価格 × 年利7%〜10% ÷ 12ヶ月」という計算式で算出されるのが業界の構造です。
つまり、買い取り価格が安く抑えられたあげく、買い取った側の投資利回りを確保するために、周辺の家賃相場よりも遥かに高い家賃を請求されることになります。売却代金でまとまった現金を得ても、高い家賃の支払いで一気に吐き出してしまうことになります。
「ずっと住める」と思っていたのに追い出される(再契約・更新拒否)
最も大きなトラブルになるのが、「いつまで住み続けられるか」という問題です。
リースバックで結ばれる賃貸借契約の多くは、一般的な住宅で使われる「普通借家契約(自動更新される契約)」ではなく、「定期借家契約(期間満了で原則終了する契約)」になっています。契約期間が「2年間」と設定されていた場合、2年が経過した時点で貸主が「再契約(更新)に応じない」と主張すれば、住人はどれだけ住み続けたくても確定で退去しなければなりません。
営業担当者が口頭で「お客様が希望される限り、何年でも再契約して住み続けられますから大丈夫です」と言っていたとしても、契約書が「定期借家契約」で再契約の確約条項が入っていなければ、法律上は2年で追い出されても文句が言えません。
リースバック検討時の鉄則
「自宅を売る契約(売買契約)」と「その後住むための契約(賃貸借契約)」は全く別の契約です!
売買価格だけに目を奪われず、賃貸借契約の種別が「普通借家」か「定期借家」か、再契約の条件はどうなっているかを必ず法律文書で確認しなければなりません。
危ない契約3 高額リフォーム契約 「今すぐ工事しないと危険」に要注意
戸建て住宅をお持ちの高齢者世帯や地方の住宅地を中心に、根強く発生しているのが高額リフォームをめぐる契約トラブルです。
典型的な手法は、「近所で工事を行っているので挨拶に伺いました」「無料で屋根や床下の点検を行っています」と言って訪問してくるパターンです。屋根に登ったり床下に潜ったりした後、撮影した(あるいはあらかじめ用意していた別の破損)写真を見せながら、恐怖心を煽ってきます。
- 「屋根の瓦がズレていて、次の大雨で確実に雨漏りして家が腐りますよ」
- 「耐震補強の金具が外れていて、大きな地震が来たら一発で倒壊します」
- 「今すぐ工事をしないと大変なことになります」
建築やリフォームの専門知識を持たない一般の方にとって、自宅の構造や屋根の傷み具合を自分自身で正しく判断することは不可能です。特に「家が壊れる」「危険だ」という恐怖心を植え付けられると、人間は心理的なパニック状態になり、正常な思考力を奪われてしまいます。
そこに追い打ちをかけるように、「今日契約してくれれば、モニター価格として通常300万円のところを180万円に値引きします」と持ちかけられると、「危険を回避できて、しかもお得になった」と勘違いし、その場でサインをしてしまうのです。
実際に工事が始まると、以下のような被害が発生します。
① 手抜き工事・不要な工事
本来は数万円の補修で済む内容に、不要な全体葺き替え工事を行い、数百万円を請求する。
② 追加工事の連鎖
解体工事が始まった後で「開けてみたら柱が腐っていた。追加で100万円かかります」と逃げられない状況で追加増額する。
③ ずさんな施工による雨漏り
知識のない業者が施工したことで、かえって隙間が生じ、施工後に本物の雨漏りが発生する。
🛠️ リフォーム契約で被害に遭わないための5ルール
- 飛び込み訪問の「無料点検」は絶対に家にあげない、屋根に登らせない。
- どんなに脅されても「その場での即決・サイン」は絶対にしない。
- 必ず地元の実績ある他社を含めた「相見積もり(複数業者からの見積もり比較)」を取る。
- 見積書の「工事一式 〇〇万円」という大雑把な表記を拒否し、使用材料や単価が明記された明細を求める。
- 契約前にご家族や信頼できる専門家(行政書士、建築士など)に相談する。
危ない契約4 投資用不動産契約 「家賃でローンを返せる」は本当?
20代〜40代の会社員や公務員をターゲットに、電話勧誘やSNS広告、マッチングアプリなどを通じて盛んに勧誘されているのが「投資用ワンルームマンション」などの購入契約です。
営業マンは、一見すると非常に合理的で魅力的に聞こえる計算式を提示してきます。
- 「毎月のローン返済額が8万円ですが、家賃収入が8万5千円入るので、実質持ち出しゼロ(むしろ毎月プラス)でマンションが手に入ります」
- 「ローン完済後は、物件がそのまま老後の貴重な私設年金になります」
- 「不動産投資による減価償却費や損益通算を活用すれば、節税になって所得税・住民税が戻ってきます」
「実質持ち出しゼロで資産が持てる」というシミュレーションは、「すべての条件が35年間完璧にうまく行った場合の奇跡的な数字」に基づいています。現実の不動産経営では、必ず以下のリスクが重発します。
① 空室リスク(家賃収入がゼロになる期間)
退去が発生すれば、次の入居者が決まるまでの数ヶ月間、家賃収入は完全に「ゼロ」になります。しかし、銀行へのローン返済(毎月8万円)は一秒たりともストップしません。自分の給料から全額持ち出さざるを得なくなります。
② 家賃下落リスク
新築時は高めの家賃が設定できますが、築5年、築10年と経つにつれて家賃相場は確実に下落します。当初8万5千円だった家賃が6万5千円に下がれば、毎月2万円以上の持ち出し(赤字)が持ち主に跳ね返ってきます。
③ 管理費・修繕積立金の値上げリスク
マンション全体の管理費や修繕積立金は、築年数の経過とともに段階的に値上げされます。購入時に月1万円だった管理費等が、10年後には月2万円に跳ね上がり、キャッシュフローを直撃します。
④ 金利上昇リスク
投資用不動産ローンの多くは変動金利で組まれます。将来的に金利が1%〜2%上昇するだけで、毎月のローン返済額は数万円単位で跳ね上がります。
⑤ 突発的な室内の修繕負担(エアコン・給湯器の故障)
入居者が入れ替わる際のお部屋のクリーニング費用や、エアコン・給湯器・水回りの故障交換費用(1回あたり10万〜30万円)はすべてオーナーの自己負担です。
⑥ 売却価格の大幅な下落(出口戦略の失敗)
「いざとなったら売ればいい」と考えていても、投資用ワンルームの市場中古価格は購入価格よりも大幅に安くなっていることが多く、売却しようとしてもローン残高を下回り、追加で数百万円の現金を持ち込まなければ売却すらできない「含み損地獄」に陥ります。
最も重要な視点
不動産投資契約を結ぶ前に必ず自分に問いかけてください。
「家賃が2割下がり、空室が3ヶ月続き、ローンの金利が1%上がった最悪のケースでも、自分自身の給料からローンの返済を無理なく続けられますか?」
この質問にイエスと答えられないのであれば、その契約は危険すぎるギャンブルです。
危ない契約5 太陽光発電・蓄電池契約 「電気代が安くなる」だけで決めない
近年、電気料金の急激な高騰や災害時の防災意識の高まりを背景に、住宅用の「太陽光発電システム」や「家庭用蓄電池」の導入契約に関するトラブルは年々増加傾向にあります。これは、以前のような「太陽光発電を設置しませんか?」という訪問販売だけでなく、手法を変えた商法が増えてきていることによります。
「電気代がほぼゼロになります」「余った電気を売電すれば、ローンの支払いを余裕で相殺できます」「実質無料で設置できるようなものです」といった魅力的な謳い文句で販売員がアプローチしてきます。
営業マンが提示してくる「10年で設置費用の元が取れます」というシミュレーション数値には、都合の悪い要素があらかじめ排除されていることが多いため注意が必要です。
発電量は天候や季節、周辺環境に左右される
メーカーのカタログスペックや営業マンの計算値は、日照条件が極めて良好な前提で作られています。札幌をはじめとする積雪地域では、冬季の積雪による発電量ゼロ期間や、隣家の陰、日照時間の短さによって、シミュレーション通りの発電量が出ないケースが多いのが実情です。
蓄電池やパワーコンディショナには「寿命」がある
太陽光パネル自体は20年以上の耐久性があっても、発電した電気を家庭用に変換する「パワーコンディショナ(パワコン)」や「蓄電池本体」は、10〜15年程度で寿命を迎えます。壊れた際の交換費用(数十万〜百万円以上)が試算に含まれていないケースがほとんどです。
売電価格の低下
国のFIT(固定価格買取制度)の買取期間は10年間です。10年が経過した後の卒FIT後は、売電価格が大幅に買い叩かれる(1kWhあたり数十円→数円程度)ため、後半の収支が一気に悪化します。
高額なソーラーローン・信販ローンの金利負担
200万〜400万円におよぶ高額な機器代金を15年〜20年などの長期ローンを組むため、支払う金利総額だけで数百万円単位の大きなコストが上乗せされます。
太陽光・蓄電池契約の損益分岐チェック
「機器本体+工事費+金利+将来のメンテナンス・交換費用」の【総支払額】と、「節約できる電気代+売電収入」の【総見込みリターン】を冷静に比較してください。営業会社以外の第三者機関による発電シミュレーションを取ることが不可欠です。
危ない契約6 高額コンサル・情報商材契約 「これで必ず稼げる」は要注意
SNSやYouTubeの広告をきっかけに、若者や主婦、副業を探している会社員の間で激増しているのが、高額なスクール・コンサルティング契約や情報商材のトラブルです。
・ スマホ1台で月収100万円稼げる副業ノウハウ
・ 未経験から最短3ヶ月でWebデザイナーや動画編集者として独立する講座
・ 絶対に勝てるFX・暗号資産の自動売買ツール
・ SNSマーケティング・起業密着コンサルティング
最初は「無料セミナー」「LINE登録で限定ノウハウ配布」「無料個別カウンセリング」といった口実で誘い込まれます。そして、1対1のオンライン面談(Zoom等)で何時間も拘束され、洗脳に近い形で契約を迫られます。
提示される「成功事例」は極端な例外
「受講生の〇〇さんは初月で50万円稼ぎました」と華々しい事例が見せられますが、それは全体のほんの一握りの特殊事例か、最悪の場合は虚偽の捏造事例です。再現性が全くないノウハウであることがほとんどです。
契約後に提供されるコンテンツの質の低さ
50万円〜100万円という高額な受講料を支払ったにもかかわらず、送られてくる教材はネットで検索すれば無料で手に入るような表面的なPDFや、質の低い動画講座が数本だけというケースが後を絶ちません。
さらなる「高額バックエンド商品」の勧誘
契約後、「この基本コースだけでは稼げません。本当に結果を出したいなら、上位のプレミアムマスターコース(追加 100万円)に入ってください」と、次々に追課金を求められます。
徹底的に作り込まれた解約不可・返金不可条項
契約書や利用規約には、「商品の性質上、いかなる理由であっても購入後の返品・返金・中途解約には応じない」「成果が出なかった場合でも事業者は一切の責任を負わない」という強固な自己責任条項が記載されています。
クレジットカードの「枠」を使わせる悪質な手口
「手元にお金がない」と断ると、「クレジットカードのショッピング枠を使えば大丈夫」「消費者金融で借りても、稼いですぐ返済できる」と消費者金融へ案内したり、遠隔操作アプリでカード決済をさせたりする悪質な業者が増えています。絶対に相手の指示に従って借り入れをしてはいけません。
危ない契約7 フランチャイズ契約 「未経験でも独立できる」の裏側
フランチャイズ(FC)契約とは、加盟店(オーナー)がフランチャイズ本部に対して加盟金やロイヤリティを支払う代わりに、本部の持つ商標・ブランド力・確立された経営ノウハウ・商品供給・システムを利用して事業を行う仕組みです。
コンビニエンスストア、飲食店、買取専門買取店、訪問介護、学習塾、ハウスクリーニングなど多岐にわたる業界で導入されており、「未経験でもゼロから独立開業できる」「脱サラして成功できる」という夢を持って参入する方が多くいます。
フランチャイズは決して「成功が約束されたシステム」ではありません。FC契約書は本部に圧倒的に優位な内容で作成されており、一度加盟すると加盟店側は逃げ場を失う構造になっています。
莫大な固定費とロイヤリティの重圧
売上の有無にかかわらず発生する加盟金、研修費、店舗施工費などの初期費用に加え、毎月「売上の〇%」あるいは「毎月固定〇十万円」というロイヤリティを本部に払い続けなければなりません。赤字経営であってもロイヤリティの支払いは容赦なく請求されます。
「売上予測」と「最終利益」の差
本部の営業担当者が提示する「モデル収支(売上予測)」は、最高の立地で最高にうまくいった場合の数値を基に作られています。実際の経営では、仕入れ原価、高騰する人件費、光熱費、本部指定の高価な備品購入費などが引かれ、「売上はあっても手元に残る利益がゼロ(あるいは赤字)」という事態が発生します。
厳格すぎる競業避止義務と中途解約違約金
「経営が厳しいため、途中で FC を解約して撤退したい」と思っても、契約書には以下のような過酷な条項が並んでいます。
① 中途解約違約金
契約期間中に解約する場合、残存期間のロイヤリティ相当額や数百万円の違約金を請求される。
② 競業避止条項
解約後1年〜2年間は、同業種での開業や勤務を一切禁止される(これまで培った経験を生かして自分で商売し直すことすら許されない)。
FC契約前に専門家と精査すべき点
- 本部から提示されたモデル収支ではなく、近隣の既存店舗の「実際の廃業率・平均純利益」を確認する。
- 本部指定の仕入れ価格が市場相場より不当に高く設定されていないか確認する。
- 中途解約した場合の違約金算出式と、解約後の競業避止の地域・期間制限を精査する。
危ない契約8 投資・資産運用契約 「元本保証」「必ず儲かる」は赤信号
「NISA」や「iDeco」の普及に伴い、人々の投資に対する心理的ハードルが下がっていることに乗じて、危険な私設ファンドや無登録業者による投資勧誘・資産運用契約の被害が拡大しています。
投資の世界において、過去も未来も変わらない絶対の真理があります。それは「高リターンで、かつ安全(元本保証)な投資案件は、この世に100%存在しない」という事実です。
法律上、「元本保証」を約束して出資を募る行為は出資法違反
銀行の預金等を除き、投資商品において「元本を保証します」「絶対に損をさせません」と謳って資金を集める行為は、出資法という法律で明確に禁止された犯罪行為です。営業マンが「元本保証」と言った時点で、その契約は100%危ない契約(詐欺的案件)だと断定して間違いありません。
ポンジ・スキーム(出資金詐取)の手口
「毎月10%の配当を確約します」といった高配当を謳うファンドの中には、実際の運用を行っておらず、後から加入した出資者のお金を、過去の出資者への「配当」と偽って横流ししているだけ(ポンジ・スキーム)という危険性があります。最初は実際に数ヶ月間配当が振り込まれるため、投資家は信用して追加で数千万円を出資してしまいますが、ある日突然連絡が途絶え、資金が全額持ち逃げされます。
暗号資産・海外投資・未公開株の危険性
「海外のプライベートバンクで運用する」「未公開株が上場すれば10倍になる」「AIを用いた自動トレード」といった、一般人が実態を検証できない仕組みを使った勧誘も非常に危険です。契約書や投資スキーム説明書が複雑を極めており、トラブルが起きたときには事業者が海外に逃亡していて回収不可能になります。
登録業者の確認を徹底してください
日本国内で金融商品取引業や投資助言業を行うには、金融庁(財務局)へのしかるべき登録が必要です。相手会社が「金融庁の無登録業者」でないかを、金融庁のウェブサイト(免許・許可・登録等を受けている業者一覧)で必ず確認してください。無登録業者との契約は自殺行為です。
危ない契約9 高齢者向け身元保証・終身サポート契約
身寄りがない一人暮らしの高齢者や、子供に負担をかけたくないとお考えのお年寄り向けに、民間団体や社団法人・NPO法人が提供しているのが「高齢者向け身元保証・終身サポート契約」です。
サービス内容自体は、病院への入院や介護施設への入所時の「身元保証人」になったり、日常の買い物・手続きの支援、さらには亡くなった後の葬儀・納骨・遺品整理(死後事務)までを網羅的に引き受けてくれるという、社会的に非常に意義のある事業です。
この分野は比較的新しい業界であり、法的規制がまだ十分に追いついていない側面があります。そのため、利用者が契約内容を十分に理解しないまま高額な契約を結んでしまい、トラブルになるケースが増加しています。
預託金(事前にお預かりするお金)の管理・持ち逃げリスク
死後の葬儀費用や施設への支払いに備えて、契約時に数百万円から一千万円単位の「預託金(預かり金)」を団体に前払いするケースがあります。しかし、この預託金が団体の運営費に流用されていたり、団体自体が倒産して預託金が戻ってこなくなったりする事故が発生しています。
費用の不透明さと追加請求
「基本月額プラン」に含まれるサービス範囲が極めて狭く、少し病院に付き添ってもらっただけで「オプション料金」として高額な追加費用を請求されるケースがあります。何にいくらかかるのかの明細が契約時に不透明なことが原因です。
途中で解約したい場合の返金トラブル
施設を退所したため契約を途中で解除したいと思っても、「一度支払った預託金や契約手当金は返金しない」という解約不可条項が入っており、手元にお金が戻ってこないという不満が噴出しています。
高齢者身元保証契約で確認すべき5大ポイント
- 預託金(預り金)は、団体の固有財産と分ける「信託保全(分別管理)」がなされているか?
- 日常支援や緊急駆けつけの単価(時給・交通費等)が具体的に契約書に明記されているか?
- 本人の判断能力が低下した場合に備え、後見制度との関係が整理されているか?
- 中途解約時の返金ルール(返金計算式)が明確に記載されているか?
- 本人だけでなく、親族や専門家などの第三者が契約内容に目を通しているか?
危ない契約10 中古車・高額商品の売買契約 「今日決めてください」に負けない
中古自動車の購入、高級腕時計、ブランド品、宝石、美術品、事業用の高額な機械設備など、個人・事業問わず高額な物品を購入する機会は多くあります。
日常的な買い物の延長線上で考えてしまいがちですが、これらも数百万円単位のお金が動く立派な「重大な売買契約」です。
中古車販売店や高額商品の店舗でよくあるのが、「この車は他の客からも問い合わせが入っていて、今日決めてもらえないと売れてしまいます」「今日中に決めていただけるなら、オプションを無料でつけて総額から20万円引きます」という営業トークです。
焦ってその場で売買契約書にサインをしてしまうと、後から以下のような致命的なトラブルに見舞われます。
キャンセル料の不当な高額請求
「家に戻って家族に相談したら反対されたので、翌日キャンセルしたい」と申し出たところ、「すでに契約は成立しています。キャンセルするなら車両本体価格の20%(50万円)をキャンセル料として支払ってください」と請求されるケースです。
現状渡し(修復歴・事故歴・故障の隠蔽)
「ノークレーム・ノーリターン」「現状有姿渡し」「契約不適合責任をすべて免責する」という特約が契約書に盛り込まれていた場合、納車直後にエンジンが故障しても、購入者は販売店に対して修繕費の請求や返金要求をすることが極めて困難になります。
不透明な「諸費用」や「保証料」の上乗せ
店頭表示価格は安く見せかけておき、実際の見積書・契約書には「納車整備費用」「車内抗菌コーティング」「手厚い有償保証パック」などの不要なオプション諸費用が大量に上乗せされ、総額が跳ね上がっているケースです。
高額商品購入時のマイルール
どんなに魅力的な限定車や商品であっても、いくら安くすると言われても、一度見積書と契約書を持ち帰り、自宅で一晩冷静に考えてから決断するという鉄のルールを自分の中に作っておくことが大切です。
10種類に共通する「危ない契約」の5つの特徴
ここまで具体的な10個の事例を見てまいりました。業界や商品はまったく異なりますが、これら損失につながる「危ない契約」には、驚くほど共通した5つのパターン(共通点)が存在します。以下の特徴に当てはまる場面に遭遇したら、警戒アラートを最大にして立ち止まってください。
「危ない契約」に共通する5つのレッドカード
特徴1:「今日中に決めてください」と意思決定を激しく急かしてくる
「今すぐ」「本日限定」と焦らせるのは、他社と比較されたり、家族や専門家に相談して冷静になられると都合が悪いからです。
特徴2:「絶対」「必ず」「元が取れる」など断定的な説明を連発する
将来の不確実な変動要素(家賃、株価、発電量、副業収入)があるにもかかわらず、メリットだけを確定事項のように語る営業手法は極めて危険です。
特徴3: メリットばかりが誇張され、リスクやデメリットの説明が極端に少ない
良い話ばかりを並べ立て、途中で発生する維持費、金利、空室リスク、故障リスクなどのマイナス情報を意図的に隠したり小さく説明したりします。
特徴4: 契約金額が高額(または長尺ローン)なのに、その場でのサインを求める
数百万〜数千万円規模の人生を左右する高額な契約を、十分な検討時間も与えずに初回〜数回の面談で締めくくろうとします。
特徴5: 契約期間が長く、中途解約の条件が極めて厳しい(莫大な違約金)
一度入ったら逃げられないよう、何年間も拘束し、途中で解約しようとすると莫大な違約金やペナルティを課す条項でガチガチに縛られています。
契約書で最低限チェックしたい7つのポイント
危険な契約を回避し、自分自身や会社を守るために、契約書を渡されたら必ずチェックすべき実用的な7つの必須ポイントをまとめました。
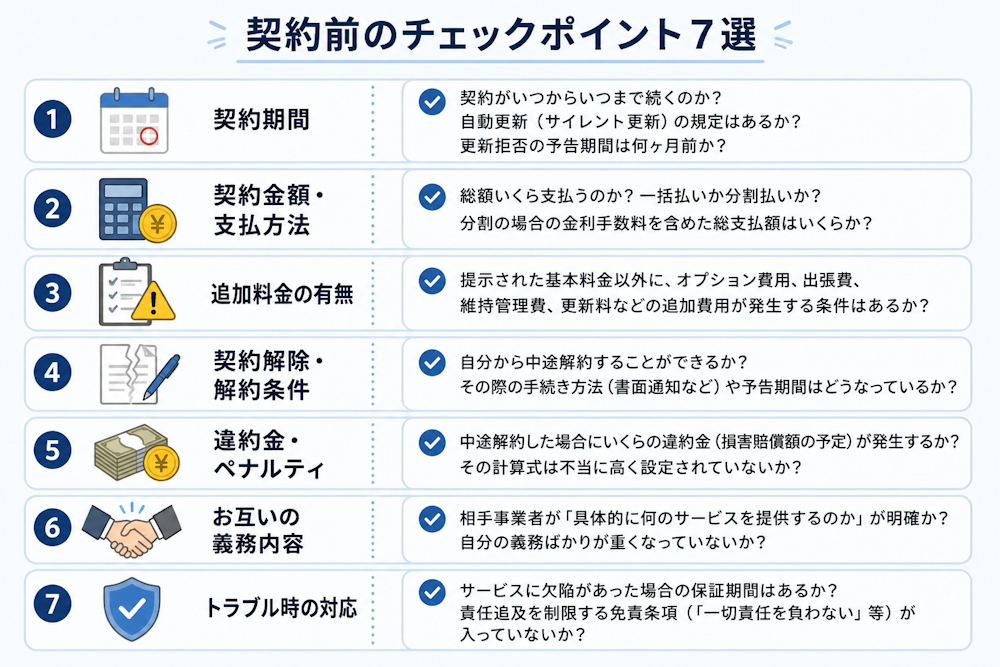
最も重要な絶対チェックルール
「営業担当者から口頭で聞いた魅力的な説明や約束」と、「契約書に書かれている細かい文章の内容」が完璧に一致しているか?
もし「口頭ではOKと言われたのに、契約書にはダメと書いてある」場合、100%契約書の文字が勝ちます。口頭の説明と違う部分は、必ず契約書を加筆修正(手書き訂正+双方の押印)してもらうか、特約として追記させなければなりません。
「契約してしまった……」と気づいたらどうする?
万が一、「冷静になって考えると危ない契約を結んでしまった」「家族に相談したら止められた」と気づいた場合、慌てずに以下のステップで速やかに対応を進めてください。
何よりも先に、契約書面を確保し、契約日、契約内容、解約条項をしっかり読み込んでください。契約書面を受け取った「日付」が極めて重要になります。
焦って営業担当者に電話をし、「安くしてくれたら続けます」「来月まで待ってください」といった安易な口頭約束をしてしまうと、後から「契約を改めて承認した(追認した)」とみなされ、解除の手続きが難しくなる場合があります。
訪問販売、電話勧誘販売、特定継続的役務提供(エステ・語学学校・家庭教師など)によって結んだ契約の場合、契約書面を受け取った日から8日以内(マルチ商法等は20日以内)であれば、理由を問わず無条件で契約を解除できる「クーリング・オフ制度」が利用できます。
※ 注意 店舗に自ら出向いて契約した場合や、通信販売、不動産売買、事業者間の契約などにはクーリング・オフが適用されない場合も多くあります。「高額な契約なら何でもクーリング・オフできる」と思い込まず、専門家に手続の可否を確認することが重要です。
対応が1日遅れるだけで、クーリング・オフの期限が切れてしまったり、相手方が資金を移動させて取り立てが不能になったりします。一人で悩まず、消費者ホットライン
(188番)や、法務専門家に至急ご相談ください。
「一度契約してしまったから、もう何もできない」と決めつけないことが大切です。不法な勧誘や契約書の不備があれば、取消権や解除権を主張して救済できる可能性が残されています。
大きな契約をするとき、行政書士に相談できること
「契約書の文章が難しくて自分でリスクを判断できない」「高額な買い物や事業契約で失敗したくない」というとき、予防法務の専門家である「行政書士」に相談ください。札幌の行政書士事務所として、当事務所では以下のようなサポートを行っております。
1.契約書の内容を第三者の目線で一緒に確認・解読する
行政書士は、専門用語だらけの複雑な契約書をひとつひとつ読み解き、「この条項はあなたにとってどのような法的義務になるのか」「どのようなリスクを抱え込むことになるのか」を分かりやすく噛み砕いて解説いたします。
2.「営業マンの説明」と「契約書」の食い違いを発見する
「営業担当者は〇〇と言っていたのですが、契約書のここには逆のことが書かれていますよ」といった、素人では見落としがちな罠や食い違いをプロの目でチェックし、有利な修正案を提示します。
3.契約前の「不安」や「法的な疑問」を整理する
「この条件で判を押しても大丈夫か?」「他に必要な取り決めはないか?」という契約前のモヤモヤした不安を整理し、安全に取引を進めるためのアドバイスを行います。また、行政書士の手で自分に有利なオリジナルの契約書を作成したり、相手方から提示された契約書の修正案(覚え書き)を作成することも可能です。
4.必要に応じて適切な他士業・専門家へスムーズにつなぐ
行政書士の職務範囲(予防法務・書類作成・行政手続き)を超えて、すでに相手方と裁判上の激しい紛争状態・トラブルに発展している場合は、速やかに提携する「弁護士」をご紹介いたします。最適な専門家ネットワークへお繋ぎいたしますので、ワンストップの相談窓口としてご活用いただけます。
まとめ ~ 「サインする前」ならできることがある
長い文章をお読み頂きありがとうございました。
今回のブログでお伝えしたかった最も大切なメッセージは、非常にシンプルです。
- 世の中には「詐欺(違法行為)ではないけれど、極めて危険な適法契約」がたくさん存在する。
- 契約金額が高額なものほど、営業マンの説明だけを信じず、契約書を冷静に読み込むことが不可欠。
- 「今日だけ安くする」「絶対に元が取れる」といった言葉が出たら、一度その場を離れて立ち止まる。
- 契約書に署名押印してしまった後では、法的な拘束力が発生し、対応が何倍も難しくなる。
契約書にサインをして判を押してしまった後で後悔しても、過去を巻き戻すのには莫大なエネルギーと費用がかかります。しかし、「サインをする前」「ハンコを押す前」であれば、私たちは何度でも立ち止まり、断り、あるいは条件を変更させることができます。
人生や会社経営を揺るがすような大きな契約を結ぶときこそ、自分一人だけで抱え込まず、ぜひ一度第三者である専門家の目を入れてみてください。
■ 札幌での相続・遺言、その他様々なご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成、その他日常生活での様々な悩み事に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。