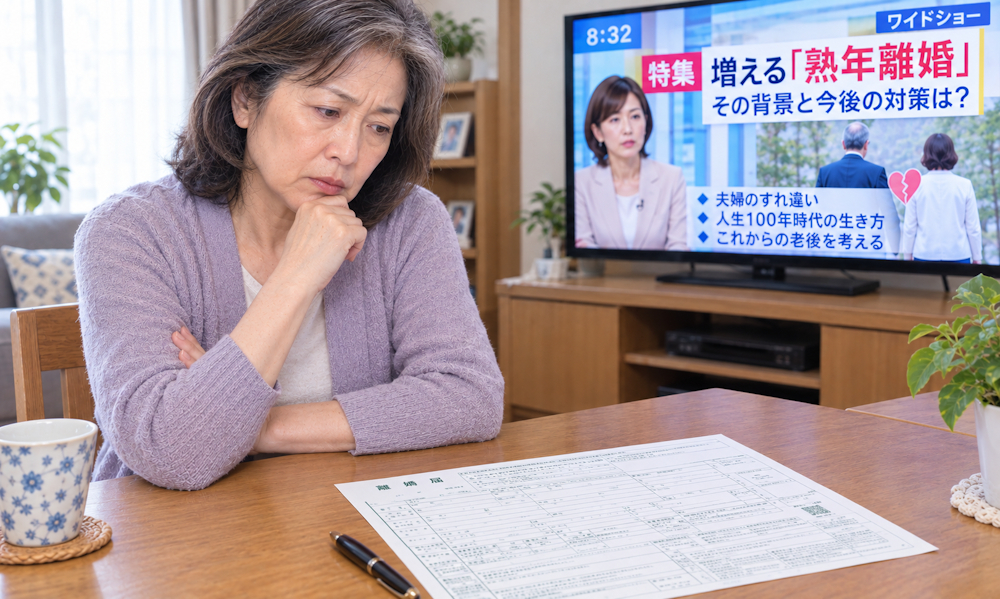
・ 長年家族のために尽くしてきたけれど、離婚して第二の人生を歩みたい
・ 離婚したら自分ひとりで食べていけるのだろうか……
60代前後を迎えて離婚を検討される女性が近年増えてきています。しかしながら現実的な話をすると、長年専業主婦やパートとして家族を支えてきた方にとって大きな障害になるのが、老後の生活費(お金)の問題です。
「公的年金があるから、何とかなるはず」 そう思ってご自身の年金の見込額を調べてみたところ、予想以上に少なくて途方に暮れてしまうケースは少なくありません。
「年金が少ないなら、生活保護を受けるしかないのだろうか?」 そう考える方もいらっしゃいますが、結論から申し上げますと、離婚後の生活設計において 生活保護 を最初の選択肢にするのはおすすめできません。
なぜなら、生活保護という制度を検討する前に、ご自身が本来受け取る権利がある「財産」や「年金」を正しく整理し、確保することが先決だからです。
この記事では、行政書士の視点から、年金と生活保護の関係性、離婚時に必ず押さえておくべき「年金分割」や「財産分与」の仕組みについて分かりやすく解説します。
年金をもらえば何とかなると思っていたのに 60代女性が直面する現実
50代後半や60代になり、将来の生活を現実的に考え始めたタイミングで「ねんきん定期便」などを確認し、愕然とされる方がいらっしゃいます。
「夫婦二人で暮らしていたときは意識していなかったけれど、自分一人分の年金額を見たら月数万円しかなかった……」
現役時代に夫の扶養内で生活していた場合、ご自身が将来受け取れる年金の多くは「老齢基礎年金(国民年金)」となります。2024年度(令和6年度)の満額の老齢基礎年金額は月額68,000円程度です。もし未納期間や免除期間があれば、実際の受給額はさらに低くなります。
月7万円前後の年金収入だけで、家賃、光熱費、食費、医療費などの一人暮らしの生活費をすべて賄うのは、非常に厳しいのが現実です。
「夫との生活に限界を感じているけれど、離婚したら路頭に迷ってしまうのではないか」 こうした不安から、離婚に踏み切れず、我慢を続けている女性は非常に多くいらっしゃいます。
住む場所の確保、毎月の生活費、将来病気になったときの医療費など、お金の悩みは尽きません。ネットや噂で「年金が少なくて暮らせないなら、生活保護を受ければいい」といった情報を見聞きし、かすかな望みを抱く方もいらっしゃるでしょう。
確かに、日本には憲法第25条に基づき、困窮する国民に対して最低限度の生活を保障する「生活保護制度」が存在します。年金受給額が少ないために生活保護を利用している高齢者世帯は多く存在します。
しかし、生活保護はあらゆる資産や権利、他の制度を活用したうえで、それでもなお生活が成り立たない場合に初めて適用される「最後のセーフティネット」です。
離婚を決意した段階で「離婚したら生活保護をもらえばいい」と安易に考えるのは非常に危険です。まずは、ご自身の手元に残るはずの「権利(年金や財産)」を正しく主張し、確保することから始めなければなりません。
そもそも年金をもらっていても生活保護は受けられる?
多くの方が誤解されていますが、「年金を受給している=生活保護は絶対に受けられない」というルールはありません。
年金を受けている方であっても、要件を満たしていれば生活保護を受けることは可能です。
生活保護の仕組みにおいて、受給している公的年金は「収入」として判定されます。
厚生労働省が定める「最低生活費(住む地域や世帯人数、年齢などによって細かく算出される基準額)」と、ご自身の収入(年金など)を比較し、収入が最低生活費を下回っている場合に、その差額分が保護費として支給されます。
・ 最低生活費 > 年金収入 = 差額分が生活保護費として支給される可能性がある
・ 最低生活費 ≤ 年金収入 = 生活保護は受けられない
よく「年金が月7万円以下なら生活保護を受けられますか?」といった質問をいただきますが、一概に金額だけで決まるわけではありません。
最低生活費は、お住まいの地域(級地制度)によって異なります。例えば、物価や家賃相場が高い札幌市などの都市部と、郡部とでは基準額が変わります。また、単身世帯か複数人世帯か、障害の有無などによっても計算が変わります。
さらに重要なのが、「世帯単位で判断される」という点です。もし離婚後に子どもと同居する場合などは、同居する家族全員の収入や資産を合算して判断されることになります。
年金が少ないだけではダメ? 生活保護を受けるための基本的な条件
年金受給額が最低生活費より低いから、すぐに生活保護がもらえるというわけではありません。生活保護を受けるためには、主に以下のような厳格な条件をすべてクリアする必要があります。
保有している資産がある場合は、まずそれを売却するなどして生活費に充てなければなりません。
- 預貯金: 一定の持込基準を超える預貯金がある場合は、まずそれを切り崩して生活します。
- 不動産: 自宅などの不動産を所有している場合、原則として売却して生活費に充てることが求められます。(ただし、利用価値が低い場合や、住居としての維持費用が家賃相当額より低い場合など、一定の条件で保有が認められる例外もあります。)
- 自動車: 原則として所有・使用は認められません。処分して生活費に充てる必要があります。(通勤や通院で不可欠な場合など一部例外あり。)
病気や怪我、高齢などで働くことが難しい場合を除き、働ける能力(稼働能力)がある場合は、その能力に応じて働き、収入を得ることが優先されます。60代前半で健康な方の場合は、「就労が可能かどうかが」判断の大きなポイントとなります。
生活保護を受ける前に、利用できる他の公的制度(傷病手当金、雇用保険、各種社会福祉協議会の貸付制度など)があれば、そちらを優先して利用する必要があります。そして後述する「年金分割」や「財産分与」も、この「他の権利の活用」に含まれます。
配偶者や子ども、親兄弟などの扶養義務者から援助を受けられる場合は、それを優先します。福祉事務所から親族に対して、援助が可能かどうか問い合せ(扶養照会)が行われるのが一般的です。
このように、「年金が少ない=すぐに生活保護が受給できる」ではなく、あらゆる手立てを尽くした後の最終手段として位置づけられています。
60代前半で離婚を考えているなら、生活保護を考える前に確認したいこと
離婚後の生活費に不安を感じたとき、まず行うべきなのは「現状の正確な把握」と「ご自身が請求できるお金の整理」です。
まずは、日本年金機構から届く「ねんきん定期便」を確認するか、年金事務所でご自身の年金加入記録を照会しましょう。
特に専業主婦期間が長かった方は、国民年金の「第3号被保険者」として加入していたことになります。ご自身の加入記録だけで将来いくらもらえるのかを正しく把握することが第一歩です。
離婚後にどこに住むのかは極めて重要です。
・ 賃貸アパートを借りる場合の家賃
・ 公営住宅(市営住宅・道営住宅など)に入居できる可能性
・ 実家に身を寄せる場合の生活費
札幌市などの都市部では、家賃の負担が大きく生活を圧迫します。事前に無理のない生活費シミュレーションを行うことが不可欠です。
夫名義の口座にある預貯金や、将来支給される予定の退職金なども、婚姻期間中に築いたものであれば「共有財産」として分け合う対象になります。「自分は専業主婦で稼ぎがないから……」と諦める必要は一切ありません。
「離婚したらすぐ生活保護」という考え方は危険
自身の権利を調べないまま「生活できないから離婚後に即生活保護を申請しよう」と考えて離婚届を出してしまうと、後から「実は夫から受け取れるはずだった財産分与があった」「年金分割の手続きをしていなかった」ということになり、大きな不利益を被る可能性があります。
離婚後の生活を組み立てるためには、「まず自分が主張できる権利と受け取れるお金をすべて洗い出し、確定させること」が何よりも大切です。
専業主婦だった女性は必ず確認!「年金分割」を忘れてはいけない
60代前後で離婚される専業主婦・パート女性にとって、絶対に忘れてはならない手続きが「年金分割」です。
年金分割とは、婚姻期間中に夫婦が納めた厚生年金(旧共済年金を含む)の「報酬比例部分の記録」を、離婚時に分け合う制度です。
長年、会社員の夫を専業主婦として支えてきた場合、夫は厚い厚生年金を積立できていますが、妻側は基礎年金(国民年金)のみになってしまい、老後の年金額に大きな格差が生じます。この不公平を解消し、内助の功を評価するために作られたのがこの制度です。
年金分割について、多くの方が以下のような誤解をされています。正確に理解しておきましょう。
① 夫の年金そのものを半分もらう制度」ではない
年金分割は、現金や年金支給額を直接夫から毎月振り込んでもらう制度ではありません。あくまで「婚姻期間中の厚生年金の加入記録(標準報酬月額・標準賞与額)」を分割する制度です。分割された記録をもとに、国が各自の年金額を再計算して支給します。
② 年金分割をしても、すぐに現金が振り込まれるわけではない
年金分割の手続きを行っても、ご自身が年金受給開始年齢(原則65歳)に達するまでは年金として受け取ることはできません。いま現在(60代前半など)の生活費として即座に使える現金が入ってくるわけではない点に注意が必要です。
③ 国民年金(基礎年金)部分は分割できない
分割の対象となるのは「厚生年金」の記録のみです。自営業などの期間(国民年金第1号被保険者期間)は対象外となります。
「3号分割」と「合意分割」 離婚前後に知っておきたい年金分割の仕組み
年金分割には、大きく分けて「3号分割」と「合意分割」の2種類の仕組みがあります。制度の適用条件や請求期限など、正確性が求められる部分ですので、ポイントをしっかり押さえておきましょう。
3号分割は、専業主婦(国民年金の第3号被保険者)であった方を守るための簡便な制度です。
- 対象期間: 2008年(平成20年)4月1日以降の「第3号被保険者期間」
- 特 徴: 夫(相手方)の合意や請求に関する同意は一切不要です。妻が一人で年金事務所へ行って手続きを行うだけで、自動的に分割割合が「2分の1(50%)」となります。
2008年(平成20年)4月1日以降に結婚し、ずっと専業主婦であった期間については、相手と揉めることなくスムーズに分割請求が可能です。
合意分割は、3号分割の対象とならない期間(2008年3月以前の婚姻期間や、共働きで妻自身も厚生年金に入っていた期間など)を含む場合に必要な手続きです。
- 対象期間: 婚姻期間全般の厚生年金記録
- 特徴: 分割割合(按分割合)について、夫婦間の合意が必要です。最大50%(2分の1)の範囲で分割割合を決めます。
- 合意が得られない場合: 夫婦間での話し合いがまとまらない場合は、家庭裁判所に調停や審判を申し立てて分割割合を決めてもらうことになります。
年金分割の請求期限に注意!【重要です】
年金分割の手続きには厳格な期限があります。原則として、離婚した日の翌日から起算して2年以内に年金事務所へ請求を行わなければ、権利が消滅してしまいます。
離婚時のドタバタで手続きを忘れてしまい、2年が経過して手遅れになってしまうケースは後を絶ちません。離婚協議書を作成する段階で、年金分割についても確実に記載しておくことが重要です。
「生活保護を受けられるか」を心配する前に、まずは離婚によって本来自分が受け取れる年金記録を正しく分割し、将来の受給額を確保できているかをしっかりと確認しましょう。
※ 年金分割の具体的なシミュレーションや個別条件については、最新の日本年金機構の案内を確認するか、年金事務所や社会保険労務士などの専門家へのご相談をおすすめします。
年金分割だけではありません! 離婚するときに確認したい「お金」
離婚後の生活基盤を支えるのは、将来の年金だけではありません。離婚する際に夫婦間で清算すべき「お金(財産)」は他にもたくさんあります。
婚姻期間中に夫婦が協力して築き上げた財産は、名義が夫になっていても「夫婦の共有財産」とみなされ、原則として2分の1ずつ分け合う権利があります。(これを「財産分与」といいます。)
「私は専業主婦で収入がなかったから、夫の口座にあるお金はもらえないのではないか」と思い込んでいる方が非常に多いのですが、それは大きな間違いです。妻の家事や育児の支えがあったからこそ築けた財産ですので、堂々と半分を請求する権利があります。
分与の対象となる主な財産は以下の通りです。
- 預貯金: 夫名義・妻名義を問わず、婚姻中に蓄えた口座残高
- 不動産: マイホームや土地(ローンの残高と時価を評価して調整します)
- 退職金: すでに支払われた退職金、または近い将来支給されることが確実視される退職金のうち、婚姻期間に応じた部分
- 有価証券・保険: 株式、投資信託、生命保険や学資保険の解約返戻金
「自分名義の通帳には数万円しか入っていないから、離婚したら即無一文になってしまう」と不安がられる方がいらっしゃいます。しかし、夫名義の預貯金や株式、退職金の見込額などをしっかり試算すれば、数百万円単位の財産分与を受け取れるケースもあります。
このまとまった財産があれば、離婚直後の新生活の引っ越し費用や、当面の生活費を十分に賄うことができ、すぐに生活保護に頼る必要はなくなります。
- 婚姻費用: 離婚成立までの別居期間中、収入の多い側(夫)から収入の少ない側(妻)へ支払われるべき生活費。
- 慰謝料: 相手方に不貞行為(浮気)やDV、モラハラなどの明確な責任(有責性)がある場合に請求できる損害賠償金。
それでも生活が苦しい 生活保護では「何が」「どこまで」保障される?
財産分与を行い、年金分割の手続きをし、できる限り働いて収入を得ようとしても、なお生活費が不足し、頼れる親族もいない――。 そうした段階になって初めて、生活保護の受給を検討することになります。
生活保護が適用された場合、具体的にどのような保障が受けられるのかを整理しておきましょう。
生活保護制度には、生活の場面に応じて以下の8種類の扶助が用意されています。
① 生活扶助: 日常の食費、光熱水費、被服費などの基本的な生活費
② 住宅扶助: アパートの家賃など(地域ごとに定められた上限額の範囲内で実費支給)
③ 医療扶助: 病気やケガの治療費、薬代など(自己負担なしで医療を受けられます)
④ 介護扶助: 介護サービスが必要な場合の費用
⑤ その他: 教育扶助、生業扶助、出産扶助、葬祭扶助があります
前述の通り、生活保護費は「一律で〇〇万円が上乗せしてもらえる」というものではありません。
【具体的な算定イメージ】
お住まいの地域の最低生活費が「月12万円」と判定された単身世帯のケース
パターンA:年金収入が月5万円の場合
最低生活費(12万円)- 年金収入(5万円)= 差額の7万円 が生活保護費として支給されます。
パターンB:年金収入が月13万円の場合
年金収入が最低生活費を上回っているため、生活保護は受給できません。
このように、年金だけでは足りない部分を「補填」する形で支給されるのが生活保護の仕組みです。
持ち家・預貯金・車があると生活保護は受けられない? よくある疑問を解説
生活保護の申請を検討する際、多くの方が疑問や不安に思われる点についてQ&A形式で解説します。
「離婚後の生活が不安…」と思ったら、一人で決める前に行政書士へ相談を
ここまでお伝えしてきた通り、60代前後での離婚と老後の生活設計においては、単に「生活保護を受けられるか」だけを考えるのではなく、離婚に伴い自分が本来受け取れる財産や年金をきちんと確保することが何よりも重要です。
しかし、長年連れ添った配偶者と直接お金の話し合い(離婚協議)をするのは、精神的に大きな負担がかかります。 「相手が話し合いに応じてくれない」 「専門的な法律知識や年金の仕組みが分からなくて言いくるめられそう」 そう悩まれて、一人で抱え込んでしまう女性はとても多いのです。
行政書士がサポートできること
行政書士は、街の身近な法律家として、離婚前の準備から離婚後の生活設計まで、以下のような手続きやサポートを行っています。
① 離婚前の生活設計・財産の整理
ご夫婦の共有財産(預貯金、不動産、保険など)の洗い出しや、離婚後の生活費シミュレーションを一緒に行います。
② 離婚協議書(合意書)の作成
財産分与、年金分割の取り決め、慰謝料など、夫婦で話し合った条件を明確な書面(契約書)として作成します。
③ 公正証書作成に向けたサポート
「将来、取り決め通りにお金が支払われない」といったトラブルを防ぐため、公証役場で「離婚給付等契約公正証書」を作成するための原案作成や手続きの支援を行います。
④ 各種手続き・専門機関への橋渡し
年金分割や複雑な法律トラブル、福祉の手続きなど、必要に応じて社会保険労務士、弁護士、年金事務所、福祉事務所などの適切な専門機関・窓口へお繋ぎします。
まとめ ~ 自分らしい第二の人生を踏み出すために
離婚後の生活に対する不安から、投げやりになって「すぐに生活保護を」と考えてしまうお気持ちはとてもよく分かります。
しかし、まずは冷静になり、「ご自身がこれまでの人生で築いてきた権利(財産分与・年金分割)」を正しく主張し、手元に確保することから始めてください。そのうえで、どうしても生活が成り立たない場合に、はじめて生活保護をはじめとする公的支援を検討するのが、ご自身の尊厳を守り、安心して第二の人生をスタートさせるための確実な道筋です。
「何から手をつければいいか分からない」 「自分がいくら財産をもらえるのか知りたい」 そう思われた方は、決して一人で悩まず、まずは行政書士などの専門家へお気軽にご相談ください。あなたが笑顔で新しい一歩を踏み出せるよう、心を込めてサポートいたします。
■ 札幌での相続・遺言、その他公正証書等様々なご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成、その他公正証書等に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。