ご両親やご親族が亡くなった際、避けて通れないのが「相続手続き」や「相続税の計算」です。相続の手続きを進める中で、多くの方が最初に確認するのが、亡くなった方がどんな財産を持っていたか(遺産・相続財産の把握)です。
預貯金や株式、そして自宅の土地や建物といった所有不動産を確認していくのが一般的ですが、ここで非常に多くの方が陥る「大きな落とし穴」があります。
それが、借地権・借家権の存在です。
「うちは代々、地主さんから土地を借りて家を建てて住んでいたから、土地の所有権はない。借りているだけだから相続税も関係ないし、財産なんてないよ」 「親は賃貸アパートに住んでいたから、自分の持ち家はないし、不動産の相続手続きなんていらないよね」
このように考えていらっしゃる方は非常に多いのですが、実はこれは大きな誤解です。
結論から申し上げますと、「土地や建物を借りる権利」も立派な相続財産であり、場合によっては何千万円もの財産価値として評価され、多額の相続税がかかってしまうケースがあります。
今回は、行政書士の視点から、見落とされがちな「借地権」と「借家権」の相続、そして「なぜ借りているだけなのに相続税がかかるのか?」という疑問について、少し長くなりますが、分かりやすく解説いたします。
「借りているだけだから相続財産ではない」は大きな誤解
なぜ、多くの方が借りている権利を相続財産だと認識できないのでしょうか。 最大の理由は、日常感覚における「所有権」と「利用権(借りる権利)」のイメージの違いにあります。
一般的に「財産」と聞くと、自分で自由に売ったり買ったりできる「所有権」のあるものを思い浮かべます。 「この土地は自分のものだから財産」「この家は自分が買ったから財産」という認識です。
一方で、地主さんに毎月地代(賃料)を支払っている場合や、家主に家賃を払っている場合は、毎月お金を払って使わせてもらっているだけという感覚が強くなります。自分の所有物ではないのだから、「相続で引き継ぐような価値のある財産ではない」と思い込んでしまうのは、ごく自然なことです。
しかし、法律(借地借家法など)において、「他人の土地や建物を借りて利用する権利」は非常に強力に保護されており、経済的にも極めて高い価値(財産価値)を持っていると認められています。
特に、他人の土地の上に自分の建物を建てて住むための権利である「借地権」は、一度契約すると半永久的にその土地を利用し続けられるほど強い権利です。第三者に譲渡(売却)したり、他人に貸したりして収益を得ることも可能なため、不動産市場においても大きな金銭的価値を持っています。
つまり、目に見える「土地という物体」は地主さんのものであっても、「その土地を長期間排他的に使い続けられる権利」は被相続人(亡くなった方)の立派な資産なのです。
相続手続きや財産調査を行う際、法務局で登記簿謄本(登記事項証明書)を取得したり、毎年送られてくる「固定資産税の納税通知書」を確認したりします。
しかし、土地の登記簿謄本を見ても、所有者の欄には「地主さんの氏名」が記載されているだけです。また、土地の固定資産税納税通知書も地主さんの元に届くため、手元の書類だけを見ていると「亡くなった親の所有不動産ではないから、相続財産目録から外しておこう」と判断してしまいがちです。
ですが、相続における財産(相続財産)とは、所有権だけを指す言葉ではありません。被相続人に帰属していた「あらゆる権利や義務」が含まれます。所有権だけでなく、こうした「権利」を見落とさないことが、正しく相続を進めるための第一歩となります。
借地権という「権利」が存在することを見落としたまま相続手続きを進めてしまうと、後から大変な事態になることがあります。
それが「相続税の申告漏れ」です。
「親には大した財産がなかったから、相続税の基礎控除(3,000万円+600万円×法定相続人の数)以下におさまるはず」と安心していたところ、後から「借地権の評価額」が何千万円単位で加算され、税務署から指摘を受けて追徴課税(加算税や延滞税)を支払うことになってしまったというケースは少なくありません。
「知らなかった」では済まされないのが税務の世界です。だからこそ、借りている権利の性質を正しく理解しておく必要があります。
「借地権」と「借家権」の違い
「借りる権利」とひとくちに言っても、何を借りているかによって法律上の性質や扱いが大きく異なります。実務でよく登場する「借地権」と「借家権」の違いを整理しておきましょう。
借地権とは、「建物の所有を目的として、他人の土地を借りる権利(賃借権や地上権)」のことを指します。
たとえば、「地主さんから土地を借りて、そこに自分が建築費を払って一戸建てを建てた」という場合、建物は自分の所有物ですが、下の土地を利用している権利が「借地権」です。
「借地借家法」では、建物を建てて暮らしている借り手(借地人)の立場が非常に強く守られています。更新を重ねることで長期間住み続けることができるため、借地権には非常に高い財産価値があります。
一方、借家権とは、「他人が所有している建物を借りて住んだり利用したりする権利」です。
一般的な賃貸アパート、賃貸マンション、借家(一戸建ての賃貸物件)などに住んでいる場合に発生する権利がこれに該当します。この場合、土地だけでなく建物自体も大家さん(家主)の所有物です。
借家権も法律で守られている権利ですが、借地権に比べると市場で売買されるような財産的価値は限定的であり、相続税の計算においても評価方法や扱いが大きく異なります。
両者の最も根本的な違いは、「自分で建物を所有しているかどうか」です。
・ 借地権: 建物は「自分(被相続人)」のもの。土地は「地主」のもの。
・ 借家権: 建物も土地も「大家さん(家主)」のもの。自分は部屋や家を借りているだけ。
この違いは、相続が発生した際の財産評価や、その後の利用・処分において決定的な差となって現れます。
なお、一口に「借地権」と言っても、契約した時期や契約形態によっていくつかの種類が存在します。代表的なものが以下の2つです。
① 普通借地権(旧法上の借地権含む)
契約期間が満了しても、借地人が希望すれば原則として契約が更新されます。地主側から更新を拒絶するには「正当な事由」が必要となり、借地人が極めて強く保護されています。昭和の時代から続いている借地契約の多くはこちら(旧借地法)であり、高い財産価値を持ちます。
② 定期借地権
1992年(平成4年)施行の新法で創設された制度です。あらかじめ定められた期間(たとえば50年など)が満了すると、契約の更新はなく、土地を更地にして地主に返還しなければなりません。時間の経過とともに権利の価値が減少し、最終的にはゼロになります。
両親が結んでいた借地契約が「どちらのタイプなのか」によっても、相続時の評価額や扱いが変わってきます。
相続が発生した際、あるいは生前整理を行う際には、まず何よりも「借地契約書(土地賃貸借契約書)」や「建物賃貸借契約書」の現物を確認することが重要です。
何年間借りる契約になっているのか、地代はいくらか、更新時期はいつか、といった基本条項を把握しなければ、正確な相続手続きや財産評価を行うことはできません。
親が亡くなったら、借地権は相続できるのか?
ここからは、「借地権の相続手続き」について具体的に説明します。
「親が亡くなったけれど、このまま借りていた土地に住み続けてもいいのだろうか?」と不安になられるお子様は少なくありません。
結論から言うと、借地権は「相続財産」として、指定された相続人や遺産分割で決まった相続人にそのまま引き継がれます(承継されます)。 借地人が亡くなったからといって、借地契約が自動的に終了したり、消滅したりすることはありません。
契約上の権利や地代を支払う義務も含めて、相続人がそのまま引き継ぐことになります。
借地権の相続で最も多い誤解の一つが、「地主さんの許可・承諾が必要なのではないか?」「承諾料や名義変更料を払わなければいけないのではないか?」という疑問です。
これに対する回答は、「相続による承継であれば、地主の承諾は不要であり、承諾料や名義変更料を支払う法律上の義務もない」となります。
なぜなら、相続は法律上、亡くなった方の権利義務を丸ごと引き継ぐ「包摂的な承継(一般承継)」だからです。売買や贈与のように第三者へ権利を移すわけではないため、地主の承諾は要りません。
ただし、「承諾が不要であること」と「地主さんに連絡しなくていいこと」は別問題です。
相続によって借地権を引き継いだ場合、今後の地代の請求先や更新時の連絡先を変更する必要がありますので、「親が亡くなり、長男の私が借地権を相続しました。今後は私が地代をお支払いします」という通知・挨拶は速やかに行うのがマナーであり、トラブル防止の鉄則です。
ここで注意が必要なのは、「相続」ではなく「遺贈(遺言によって相続人以外の人に譲ること)」や「生前売却」の場合です。
- 法定相続人への相続: 地主の承諾は不要。承諾料も不要。
- 相続人以外への遺贈・売却(譲渡): 地主の承諾が必要。承諾が得られない場合は裁判所の許可を得る手続きが必要となり、通常は譲渡承諾料(名義変更料)が発生します。
誰が借地権を引き継ぐかによって法律上の手続きが全く異なりますので、混同しないようにしましょう。
借地権の上には、必ず親御様が所有していた「建物」が存在します。
この建物も当然、個別の相続財産(不動産)となります。建物の所有権を相続人が引き継ぐためには、法務局で「所有権移転登記(名義変更手続き)」を行う必要があります。
土地は地主さんのものですが、建物の名義を親から相続人に変更する手続きは必須です。これを怠ると、将来的に建物を壊すときや売却したいときに支障をきたします。
相続人が複数(例:長男・次男・長女の3人)いる場合、借地権と建物を「誰が取得するのか」を遺産分割協議で話し合って決定します。
「長男が自宅建物と借地権を相続してそのまま住む」 「誰も住まないので、借地権と建物を第三者に売却して、得たお金を3人で分ける(換価分割)」
など、今後の利用予定に合わせて慎重に決定していく必要があります。
借家に住んでいた親が亡くなったら「借家権」はどうなる?
続いて、親御様が賃貸アパートや借家(賃貸住宅)に住んでいた場合の「借家権」の扱いについて確認しておきましょう。
賃貸住宅に住んでいた親が亡くなった場合、その「借家権(賃貸借契約上の地位)」も原則として相続の対象となります。
つまり、親が亡くなった瞬間にアパートの契約が消滅して強制退去させられる、ということはありません。借主の権利(住む権利)も、賃料を支払う義務も、相続人に引き継がれます。
例えば、親と同居していた子どもが、親の死後もそのままその賃貸アパートに住み続けたい場合、借家権を相続することで、従前と同じ賃貸条件(家賃や更新時期)のまま住み続けることができます。
家主側から「借り主が亡くなったから新しい契約を結び直して、家賃を値上げする」「契約やり直しだから敷金・礼金をもう一度払え」と不当に要求されても、応じる必要はありません。相続人が契約を引き継いでいるからです。
借地借家法により、賃借人の立場は強力に保護されています。借り主が亡くなったことだけを理由に、家主が一方的に賃貸借契約を解除したり、即座に立ち退きを命じたりすることは法律上できません。
ここで一つ注意が必要なのが、内縁の妻(事実婚のパートナー)など、「戸籍上の相続人ではないけれど同居していた人」がいる場合です。
借地借家法第36条では、「居住用建物の賃貸借において、借主が相続人なしで死亡した場合、内縁の配偶者など事実上夫婦同様の関係にあった同居者は、借主の権利義務を引き継ぐことができる」と定められています。
ただし、戸籍上の法定相続人が別にいる場合は、原則としてその法定相続人が借家権を相続することになります。このあたりの利害調整は非常に複雑になるケースがあるため、注意が必要です。
なお、借地権と借家権の最も決定的な違いは「相続した後の対処と財産価値の捉え方」です。
- 借地権: 非常に高い財産価値(何千万円)を持つことが多く、相続税の課税対象として重くのしかかってくる。
- 借家権: 住み続ける意思がない場合は、荷物を搬出して賃貸借契約を「解約(解約申し入れ)」することが一般的。相続税の評価上も、一般的な住宅用賃貸であれば借家権自体に高額な相続税がかかるケースはまれです。
誰も住まない賃貸アパートをそのまま放置しておくと、毎月無駄な家賃が発生し続ける(相続人の債務となる)ため、不要であれば速やかに解約手続きを行う必要があります。
「土地を持っていないのに相続税?」借地権にも税金がかかる理由
ここからが、本記事の最も重要な山場となります。
「うちは土地を借りているだけだから、土地の所有権はない。それなのに、なぜ相続税を払わなければいけないのか?」
この疑問について、税務上の仕組みと背景を徹底的に分かりやすく解説します。
税務署(国税庁)が相続税を課税する際の判断基準は、不動産の登記名義が誰にあるかという「見た目の所有権」だけではありません。
「その人が亡くなったことで、どれだけの経済的利益(価値のある財産)が相続人に引き継がれたか」という実質的な金銭価値を基準に判断します。
借地権を持っているということは、地主に対して地代を支払う義務があるものの、「他人の土地という超高額な資産を、長期間にわたって独占的に利用し、自分や家族の生活の拠点にできる権利」を持っているということです。
この「土地を排他的に使うことができる権利」そのものが、経済的に莫大な金銭価値を生み出していると見なされるため、相続税の課税対象(相続財産)になるのです。
日本の税制(相続税法)では、土地の価値(更地評価額)を100%としたときに、その価値を「地主が持っている所有権の価値(底地権=そこちけん)」と「借り手が持っている利用権の価値(借地権)」の2つに分解して考えます。
【土地全体の価値(更地評価額)100%】 =
【借地権の価値(借地人の財産)】+【底地権の価値(地主の財産)】
つまり、1筆の土地の経済的価値を、地主と借地人で「シェア(分け合っている)」している状態だと捉えるのです。
土地の所有権登記は地主名義であっても、その土地が持つ価値のかなりの比率(多くは 60%〜70%)は、実際にその土地を使っている借地人が保有していると評価されます。
従って、借地人が亡くなった時には、「土地全体の価値のうち、借地人が保有していた〇%分の価値」が相続人に移転したと考え、そこに相続税が課される仕組みになっています。
なかなかイメージが湧かない方のために、例え話で説明してみましょう。
【プレミア付きの永久パスポートの例え】
皆様が、超人気テーマパークの「一生涯何度でも入場できて、自由に家を建てて暮らせる特別な権利(年間パス)」を持っているとします。 テーマパークの土地自体は運営会社(地主)のものですが、皆様はこの「特別な権利」を所有しており、他人に売却して何百万円もの現金に換えることも可能です。あなたが亡くなった時、子どもがその「特別な権利」を引き継いだとしたらどうでしょうか? テーマパークの土地自体は自分のものにはなっていませんが、子どもは「何百万円もの価値がある権利」をタダで手に入れたことになります。 従い、国はこの「高額な価値のある権利を手に入れたこと」に対して税金をかけるということになります。
借地権とは、この「土地を自由に使い続けることができるプレミアな権利」なのです。
「そうはいっても、借り物なんだから評価額なんて数十万円や百万円程度だろう」
そう高をくくっていると、実際の計算結果を見て絶句することになります。
都市部や札幌市内の人気の住宅地などでは、土地自体の路線価が高いため、借地権の評価額だけで3,000万円以上となることが決して珍しくありません。
「預貯金は500万円くらいしかないから相続税なんて一切関係ない」と思い込んでいたご家庭が、この「目に見えない借地権の評価額4,000万円」が加算された結果、遺産総額が4,500万円となり、相続税の申告が必要になって慌てふためくという事例も少なからずあります。
ここで絶対に混同してはならないのが、「土地の所有権そのものの評価」と「借地権の評価」です。
- 土地を所有している場合(所有権): 土地の更地評価額がそのまま100%相続財産になる。
- 土地を借りている場合(借地権): 土地の更地評価額に「借地権割合(例:60%~70%)」を掛けた金額が相続財産になる。
土地価値の「6〜7割」もの評価がつきます。これが「借りているだけなのに、なぜこんなに高い税金が?」と感じる最大の原因なのです。
こんなに高いの?借地権の相続税評価額を具体例で考える
ここでは、皆様に「えっそんなに高いの!?」と実感していただくために、具体的な数字を使って借地権の評価額を計算してみましょう。
借地権の評価額を計算する際に使われるのが「借地権割合」です。
借地権割合とは、「その土地の更地としての価値のうち、借地権が占める割合」のことで、地域ごとに国税庁が細かく指定しています。
一般的に、商業地や駅前の繁華街など土地の利便性が高い場所ほど割合が高くなり、郊外や住宅地になるにつれて低くなる傾向があります。
・ 繁華街・商業地: 80%〜90%(記号:AやB)
・ 一般的な住宅地: 60%〜70%(記号:CやD)
・ 郊外の住宅地: 50%(記号:E)
ご自身の借りている土地の借地権割合は、国税庁が公表している路線価図を見ることで簡単に確認できます。路線価の金額の横に「100D」などと書かれていれば、「1平米あたり100千円で、借地権割合はD(60%)」という意味になります。
それでは、具体的な計算例を見てみましょう。
【シミュレーション前提条件】
・ 亡くなった親(被相続人)が地主から借りていた土地
・ 路線価等から計算した土地全体の更地評価額:3,000万円
・ その地域の借地権割合:70%(路線価図の記号「C」)
この場合の借地権評価額は、以下の計算式で求められます。
借地権評価額 = 土地の更地評価額 × 借地権割合
             = 3,000万円 × 70%
             = 2,100万円
いかがでしょうか。
土地は一切所有しておらず、毎月地代を払っているだけにもかかわらず、相続税の計算上は「2,100万円の財産(資産)を持っている」としてカウントされてしまうのです。
これがなぜ恐ろしいかというと、他の相続財産と合算したときに「相続税の基礎控除額」を超えてしまう可能性があるからです。
仮に、相続人が「配偶者、子ども1人」の場合の基礎控除額を計算してみましょう。
相続税の基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
                   = 3,000万円 +(600万円 × 2人)
= 4,200万円基礎控除額は4,200万円です。
もし、ご家族が「親の預貯金は2,500万円くらいだから、4,200万円以下だし相続税の申告なんて全く関係ない」と思っていたとします。
しかし、ここに先ほどの借地権の評価額2,100万円が加算されるとどうなるでしょうか?
結果として、遺産総額は4,900万円となり、基礎控除額を700万円オーバーしてしまいました。つまり、このご家庭は「相続税の申告をし、実際に税金を納めなければならない対象」になってしまうのです。
「土地を買った覚えも持っている感覚もない」のに、借地権のせいで税務署から「申告漏れです」と指摘されてしまうパターンは、まさにこのロジックで発生します。
なお、実際の相続税計算においては、条件を満たせば土地の評価額を最大8割減額できる「小規模宅地等の特例」が借地権にも適用できるケースがあります。
しかし、特例を適用するためには「同居していたか」「相続後も住み続けるか」といった厳しい要件をクリアする必要があり、特例を使うためだけでも税務署への申告手続きが必須となります。(申告しなければ減額されません。)
具体的にどれくらいの税金がかかるのか、特例が使えるかどうかの判断については、必ず税理士へ確認・相談を行う必要があります。
さらに注意!借地上の「建物」も相続財産になる
借地権の相続を考える際、もう一つ絶対に忘れてはならない要素があります。 それが、土地の上に乗っている「建物(自宅)」です。
借地権と建物はセットで存在しており、相続においても「二重構造」で財産評価が行われます。
視覚的に理解しやすいよう、構造を図解で整理してみましょう。
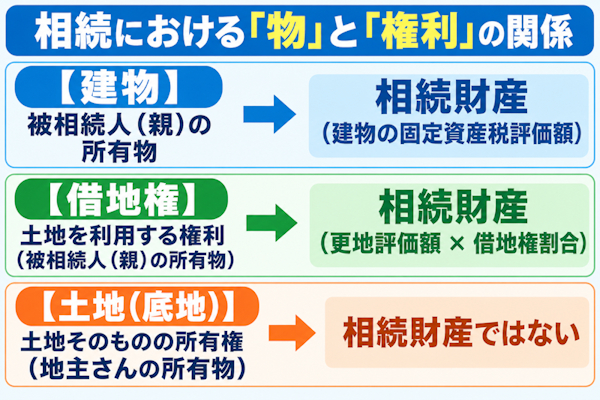
この図からお分かりいただける通り、地主さんのものであるのは一番下の「土地(所有権)」だけであり、「建物」と「借地権」の2つはどちらも被相続人(親)の所有財産なのです。
改めて整理すると、以下のようになります。
① 土地の所有権: 地主のもの(相続財産には含まれない)
② 借地権: 被相続人(親)のもの ⇒ 【相続財産①】
③ 建物: 被相続人(親)のもの ⇒ 【相続財産②】
つまり、相続税を計算する際には、「借地権の評価額」に加えて「建物の評価額(主に固定資産税評価額)」を合算しなければなりません。
「うちは土地を買っていないから、持ち家の人に比べて相続税の評価額は格段に安いはずだ」と思い込んでいる方が多くいらっしゃいますが、これは半分正解で半分間違いです。
たしかに、土地の所有権100%を所有している場合に比べれば、借地権(60〜70%)の方が評価額は低くなります。
しかし、前述の通り住宅地の借地権は土地価値の6〜7割もの高い評価がつきます。それに加えて建物自体の評価額も加算されますので、「借り物だからゼロに近いだろう」「安くて安心だ」という予測は大きく裏切られることになります。
特に札幌市内でも、中央区の一等地などの利便性の高いエリアや地下鉄駅徒歩圏内の借地であれば、更地価格自体が高騰しているため、借地権+建物の合計評価額は極めて高額になります。
相続した後が大変?地主との関係と「借地権をどうするか」
無事に相続手続きや税金の処理が終わったとしても、問題はそれで終わりではありません。 「相続した借地権と建物を今後どうしていくのか」という実務的な課題が押し寄せてきます。
相続後も地代の支払いは続く
借地権を相続した相続人は、親が結んでいた賃貸借契約の地位をそのまま引き継ぎます。 したがって、誰も住まない空き家になったとしても、毎月地主へ地代(土地の賃料)を支払い続ける義務が発生します。
「親が亡くなって誰も住んでいないから地代は払わなくていいだろう」は通りません。滞納すれば契約解除や損害賠償請求の原因となります。
契約書・更新条件を確認する
借地契約には必ず「契約期間(例:20年や30年)」が存在します。
相続したタイミングがちょうど「契約更新の直前」であった場合、地主から高額な「更新料」を請求されるケースがあります。また、建物の老朽化に伴って建て替えを行いたい場合は、地主から「建替え承諾料」を求められるのが一般的です。
契約書に更新料や承諾料に関する規定がどう記載されているか、事前にしっかりと確認しておく必要があります。
借地権を売却したい場合の注意点
「自分はすでに別の場所に家を持っているし、誰も住まないから借地権と建物を売却して現金化したい」とお考えの方も多いと思われます。
しかし、借地権の売却は一般的な所有権の不動産売却とは異なり、非常に手間と時間がかかります。
① 第三者への売却には「地主の承諾」が必須
相続と違って、第三者へ売却する場合は法律上、地主の書面による承諾が必要です。
② 譲渡承諾料の支払い
通常、売却価格の10%前後を「譲渡承諾料(名義変更料)」として地主に支払う慣習があります。
③ 地主自身に買い取ってもらう交渉
第三者に売るのではなく、地主に借地権を買い取ってもらう(または地主の底地権とセットで第三者に売る)という交渉を行うことも選択肢となります。
いずれにせよ、地主との良好な関係性と交渉が不可欠となります。
建物を取り壊して返還する場合
売却もできず、地主も買い取ってくれない場合、「建物を取り壊して更地にして地主に土地を返したい」と考える方もいます。
しかし、これにも大きな注意が必要です。
- 建物の解体費用は全額自己負担: 一戸建ての解体には数百万円単位の費用がかかります。
- 原状回復義務: 契約内容によっては更地返還が求められますが、無償で土地を返す(借地権を放棄する)ことになり、経済的には大きな損失となる場合があります。
- 勝手に壊すと地主とトラブルになることも: 事前に解体や返還について地主と協議・合意しておかなければなりません。
地主とのトラブルを避けるために確認しておきたいこと
借地権に関するトラブルで最も多いのが、「長年のお付き合いの中で契約書が紛失している」「口約束で地代が決まっていて書面がない」というケースです。
親の代では「昔からの顔なじみだから」と口約束でうまくいっていた関係も、代が代わって「親の子ども(相続人)」と「地主の子ども(地主の相続人)」の関係になると、感情的な対立や条件の食い違いから大トラブルへ発展することが多々あります。
権利関係や過去の経緯を文書で明確にしておくことが大切です。
「相続したけれど維持できない」というケース
「地代を払い続けるのも限界だし、解体するお金もない。第三者に売るにも地主が首を縦に振ってくれない……」
このように、借地権が「負動産(負の資産)」化してしまうケースも実務では散見されます。そうならないためにも、生前のうちから「親が亡くなった後、この借地権をどうするのか」の方針を立てておくことが決定的に重要となります。
相続で慌てないために「親が元気なうち」に確認しておきたい5つのこと
「借りているだけだから大丈夫」と放置しておくと、相続発生後に相続人全員が頭を抱えることになります。親が元気で判断力があるうちに、行政書士としてぜひお勧めしたい「生前に確認・準備しておくべき5つのポイント」をお伝えします。
まず、ご自宅の「建物」の名義(所有者)が誰になっているかを法務局の登記事項証明書で確認しましょう。 未登記のままになっていたり、祖父(亡くなった前々世代)の名義のまま放置されていたりすることが思わぬ頻度で発生します。名義が古いままでは、将来売却することも変更することもできません。
家の中に「土地賃貸借契約書」の原本があるか探してください。 いつ契約が結ばれ、期間は何年で、毎月の地代はいくらなのか、更新料の規定はあるのかなど、契約内容を正確に把握します。契約書が見当たらない場合は、地主さんに確認して再発行や覚え書の作成をお願いできるか検討しましょう。
毎月の地代がどのような方法で支払われているか(銀行口座引き落とし、手渡し、振込など)を確認し、領収書や通帳の記帳履歴を保管しておきます。 また、過去に更新料を支払った実績があるか、次の更新時期はいつなのかも確認しておきます。
建物の登記名義と、実際の固定資産税の納税通知書の名義が一致しているか確認します。 増改築を行った際に未登記の増築部分がないかなどもチェックしておくと安心です。
親御様の財産一覧表(財産目録)を作成する際、預貯金や有価証券だけでなく、「〇〇土地の借地権(評価額概算)」を必ず項目として独立して記載しておきましょう。
財産目録に記載しておくことで、残された家族が「えっ、うちって借地権なんてあったの!?」と驚いて相続税の申告漏れを起こすリスクをゼロにすることができます。
【超重要】遺言書を作成する際の注意点
生前準備の中で最も効果的なのが「遺言書(公正証書遺言など)の作成」です。
借地権や借地上の建物を所有している場合、遺言書の中で「誰に借地権と建物を相続させるのか」をピンポイントで明確に指定しておくことが極めて重要です。
もし遺言書がないと、複数の相続人で「借地権と建物をどう分けるか」の遺産分割協議を行わなければなりません。
不動産(借地権)は物理的に切り分けることができないため、「誰が住むのか」「誰が地代を払うのか」「売却して分けるのか」で意見が割れ、兄弟姉妹間の争い(争族)に発展するリスクが非常に高くなります。
遺言書を作成し、「長男に借地権および建物を相続させる」「その代わり、次男には預貯金〇〇万円を相続させる」といった適切な財産配分をあらかじめ指定しておくことで、残されたご家族のトラブルを未然に防ぐことができます。
「借りているだけだから大丈夫」と思わず、早めに専門家へ相談を
今回は、「借地権・借家権の相続」と「見落とされがちな相続税の罠」について詳しく解説してまいりました。
最後に、ポイントを振り返ってみましょう。
- 借りている土地の権利(借地権)は、立派な相続財産である
- 借地権には土地価値の60〜70%もの高い評価がつき、相続税の課税対象になる
- 「土地を持っていない=相続税はゼロ」という思い込みが、申告漏れの最大原因
- 相続時の地主の承諾は不要だが、将来の売却や建て替えには地主との交渉が必要
- 親が元気なうちに「契約書の確認」「財産目録への記載」「遺言書の作成」を進めることが重要
行政書士に相談できること
借地権や借家権が絡む相続手続きは、一般の不動産の相続手続きに比べて検討すべき事項が多岐にわたります。
行政書士は、「街の身近な法律家」として、以下の業務を通じて皆様の相続・生前対策を強力にサポートいたします。
① 相続財産の調査および「財産目録」の作成(借地権の有無や契約内容の整理)
② 土地賃貸借契約書や登記事項証明書などの書類収集・内容確認
③ 相続人全員による「遺産分割協議書」の作成
④ 将来のトラブルを防ぐ「公正証書遺言」の文案作成および作成支援
⑤ 生前整理や家族信託に関するコンサルティング
当事務所(札幌)では、お客様一人ひとりのご家庭の事情や地主様との関係性に配慮し、最適な手続きの流れをご提案しております。
相続税の具体的な計算・申告は税理士へ
なお、借地権の具体的な相続税評価額の最終計算や、小規模宅地等の特例の適用判断、実際の相続税申告書の作成・提出につきましては、税理士の独占業務となります。
「自分の家は相続税がかかるのだろうか?」「借地権の正確な評価額を知りたい」という場合には、当事務所と連携している相続専門の税理士をご紹介し、ワンストップでスムーズに対応できる体制を整えておりますのでご安心ください。
おわりに
「借りているだけだから、自分には関係ない」
そう思っていた権利が、実は大切なご家族を守るための大きな財産であり、同時にしっかり対策を立てなければ思わぬ税金トラブルを引き起こす引き金にもなり得ます。
相続が発生してから慌てるのではなく、親御様が穏やかで元気に過ごされている「今」こそが、将来に向けた準備を始める絶好のタイミングです。
札幌市内および近郊で、「親が借りている土地に家を建てて住んでいる」「借地権の相続や遺言書作成について詳しく知りたい」という方は、どうぞお気軽に当事務所までご相談ください。
あなたと大切なご家族の笑顔と財産を守るため、親身になってお手伝いさせていただきます。
※ 本記事の内容は一般的な法律・税務の情報提供を目的としたものです。実際の相続手続きや税額計算においては、個別具体的状況により扱いが異なる場合がありますので、専門家へ直接ご相談いただくことをお勧めいたします。
■ 札幌での相続・遺言のご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。