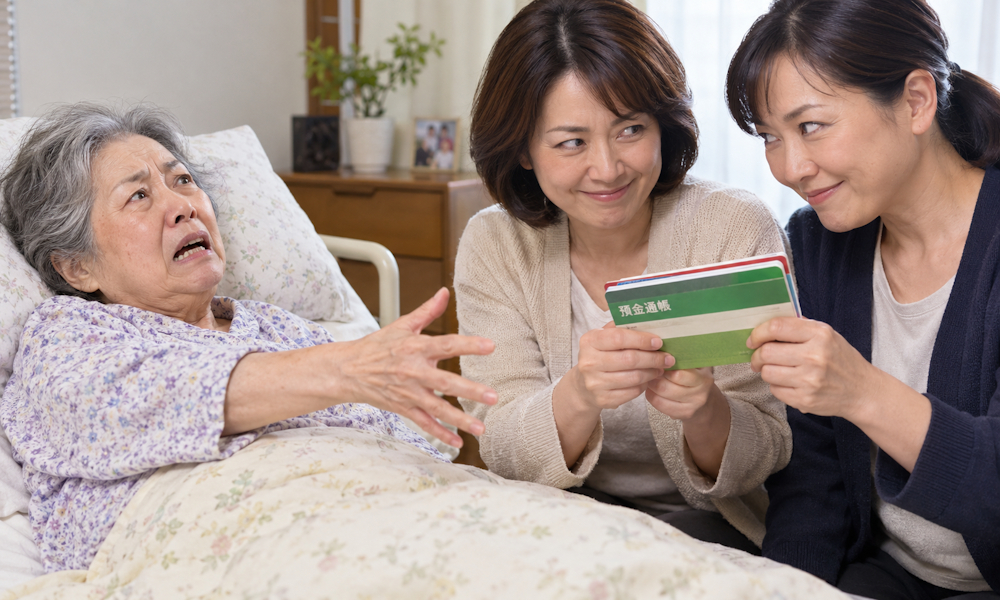
歳を重ねるにつれて、「銀行の窓口に行くのが億劫になった」「定期預金の解約や公共料金の手続きを一人で行うのが難しくなってきた」と感じる機会が増えてきます。
そうした際、多くの方がごく自然に行っているのが、「子どもに通帳やキャッシュカード、実印を渡して管理してもらう」という対応です。ご家族同士の信頼関係に基づいた助け合いであり、非常に手軽な方法に見えます。
しかし、法的な裏付けのないまま「通帳を親族に預けておくだけ」の状態には、思わぬトラブルやリスクが潜んでいることをご存じでしょうか。
今回は、まだお元気で判断能力がしっかりしている段階から利用できる 財産管理委任契約(任意代理契約)という仕組みについて、基礎知識から注意点、そして認知症対策として用いられる「任意後見」や「家族信託」との違いまで、詳しく解説いたします。
「通帳を家族に預けておけば大丈夫」は本当に安心?
「家族なのだから、通帳と暗証番号を渡しておけば万事解決」と考えがちですが、実務の現場では、この口頭での委任に起因するトラブルがかなり多く発生しています。
高齢になると増えてくる財産管理の負担
年齢とともに足腰が弱くなったり、視力や聴力が低下したりすると、銀行の店舗へ足を運ぶことや、複雑な書類に署名・捺印する作業自体が大きな負担となります。ATMの操作やオンラインバンキングの管理も難しくなり、日常生活におけるお金の出し入れや各種支払いの管理を誰かに手伝ってもらう必要性が生じてきます。
子どもに通帳やキャッシュカードを預けるケース
こうした負担を軽減するため、同居しているお子様や、近くに住むご親族に通帳やキャッシュカードを渡し、「必要なときはここから引き出して使ってね」と頼むケースは一般的です。
しかし、銀行などの金融機関では、原則として「本人以外の口座利用」や「代理人による払い戻し」に対して厳しい制限を設けています。キャッシュカードでの引き出しは暗証番号を知っていればできてしまいますが、窓口での大口出金や定期預金の解約、各種契約の変更などでは、正式な代理権を証明する書類(委任状や契約書など)が求められます。
親子間でも「何のために預けたのか」が曖昧になりやすい
親族間で通帳を預ける最大の落とし穴は、委任の目的や範囲が明確になっていないことです。
・ 親の生活費のために引き出したのか、子どもの個人的な用途に使われたのか
・ 預けたお金の残高が合わないが、何に使ったのか記録がない
・ 他の兄弟姉妹から勝手に親のお金を使い込んでいるのではないかと疑われた
このように、預けた本人と頼まれたご家族との間、あるいは他のご親族(兄弟姉妹など)との間で不信感が生まれ、最終的に深刻な親族間トラブルへ発展してしまう例が非常に多く見られます。
財産管理を任せるなら、最初にルールを決めておくことの重要性
家族という身近な関係だからこそ、お金の取り扱いについては最初に明確なルールを作っておくことが、本人の財産を守るためにも、任されたご家族を守るためにも極めて重要です。
・ 何のために頼むのか
・ どの口座の、いくらまでの管理を任せるのか
・ 使ったお金の領収書や記録をどのように保管・報告するのか
これらを書面にして双方で合意しておくことが、後々のトラブルを防ぐ第一歩となります。
財産管理委任契約とは? 元気なうちから財産管理を任せられる仕組み
自分の財産管理を信頼できる人物に法的根拠を持って託す仕組みの一つが、財産管理委任契約(任意代理契約)です。
財産管理委任契約の基本的な仕組み
財産管理委任契約とは、民法上の「委任契約」の規定に基づき、財産の所有者(委任者)が、信頼できる第三者やご家族(受任者)に対して、自分の財産管理や日常生活に必要な事務手続きの代理権を与える契約です。
民法第643条では「当事者の一方が法律行為をすることを相手方に委託し、相手方がこれを承諾することによって、その効力を生ずる」と定められています。
本人に判断能力がある段階でも利用できる
成年後見制度などの多くの福祉的な制度は、判断能力が低下したか衰えた後にスタートするものですが、財産管理委任契約の最大の特徴は、本人の判断能力がしっかりしている元気な段階から利用できるという点にあります。
「頭ははっきりしているけれど、身体が不自由で銀行へ行けない」「車椅子での移動が大変なので手続きを代わりにやってほしい」といったニーズに直接応えることができる制度です。
代理人に何を任せるのかを契約で決められる
契約であるため、代理人(受任者)に何を委任するかは、お互いの話し合いによって自由に設定できます。契約書の中に「代理権授与一覧」や「委任事務の範囲」を明記することで、その範囲内において代理人は法的な権限を持って手続きを代行できます。
預貯金・公共料金・不動産など、委任できる事項
具体的に委任できる事務手続きには、以下のようなものがあります。
- 預貯金の管理・出し入れ: 日常的な生活費の引き出し、預貯金口座の管理、定期預金の作成・解約手続きの代行
- 公共料金や税金等の支払い: 電気・ガス・水道・電話料金、固定資産税や住民税などの納付手続き
- 不動産の管理: 自宅や所有不動産の維持管理、賃貸物件の賃料回収や修繕手配
- 医療・介護サービスに関する契約・支払い: 病院の入院手続き、介護保険サービスの利用契約、施設入所手続きおよび利用料の支払い
- 重要書類の保管: 通帳、実印、権利証、各種契約書の保管・管理
「何でも任せる」ではなく、範囲を明確にすることが大切
契約を結ぶ際には、「私の財産全般をすべて任せます」といった大まかな内容にするのではなく、「A銀行B支店の普通口座の管理」「年金の受取口座からの生活費引き出しと支払い事務」のように、対象となる財産や具体的な権限の範囲を明確に特定することが大切です。
取扱範囲を具体化することで、金融機関や役所の窓口でもスムーズに受け入れられやすくなります。
財産管理委任契約にはどんなメリットがある?
財産管理委任契約を活用することで、日常生活における様々な不安や不便を解消することができます。
入院や身体的な衰えで銀行へ行けなくなったとき
突然の病気やケガで長期入院することになった場合や、加齢により足腰が弱って外出が困難になった場合でも、あらかじめ契約を結んでおけば、代理人が本人に代わって医療費の支払いや生活費の引き出しを行えます。
遠方に住む家族に財産管理を任せたいとき
札幌にお住まいの親御様が、東京などの遠方に住むお子様に財産管理を任せたい場合にも有効です。契約に基づき、遠隔からでも口座管理や固定資産税の振込手続きなどを合法的に進めることが可能になります。
本人が元気なうちから家族に管理を引き継ぎたいとき
「将来に備えて、今のうちから少しずつお金の管理をお子様に引き継いでいきたい」という希望がある場合、いきなりすべてを渡すのではなく、財産管理委任契約を通じて管理の範囲を設定し、順次移行していくことができます。
成年後見制度より柔軟に内容を決められる場合がある
法定後見制度(裁判所が後見人を選任する制度)では、家庭裁判所の監督のもと、本人の財産保護が最優先されるため、資産の運用や柔軟な処分が厳しく制限されます。一方、財産管理委任契約は私人の契約関係であるため、当事者の合意のもとで柔軟な管理方法や権限を設定できます。
「自分のお金を誰に、どこまで任せるか」を自分で決められる
判断能力が十分にある状態だからこそ、「誰に頼むか」「どの口座を任せるか」「どのような方針で管理してもらうか」を、ご自身の意思でしっかりと決定し、契約書として形に残すことができます。
財産管理委任契約を結ぶときに注意すべきこと
非常に使い勝手の良い財産管理委任契約ですが、注意すべきリスクや制限も存在します。
代理人による財産の使い込みをどう防ぐか
契約によって強い代理権を与えることになるため、受任者(代理人)が権限を乱用したり、本人の財産を私的に使い込んでしまったりするリスクがゼロではありません。親族間であっても、お金が絡むとトラブルが生じる可能性があることを想定しておく必要があります。
委任する財産・権限を明確にする
使い込みやトラブルを防ぐ最大の対策は、契約書において受任者に与える「代理権の範囲」を限定することです。「生活費に必要な口座のみを管理対象とし、その他の定期預金や解約手続きには別途個別の指示を要する」といった規定を盛り込むことが有効です。
定期的な報告や領収書の保管など、チェック方法を決める
契約書の中に、受任者の義務として以下のような条件を定めておくことが推奨されます。
- 報告義務: 定期的に(例:3ヶ月に1回、あるいは半年に1回)財産の管理状況や収支報告書を作成し、本人や他の親族に提出する。
- 領収書の保管: 出金したお金の使い道について、必ず領収書やレシートを保管しておく。
- 口座の分別管理: 受任者個人の固有財産と、委任者から預かった財産を明確に分けて管理する。
家族だから安心とは限らない
「家族なのだから、そこまで細かく決めなくても大丈夫」という遠慮や甘えが、後に「勝手に引き出された」「使途不明金がある」といった親族間の争いを生む原因になります。家族だからこそ、第三者から見ても透明性の高い運用ルールを作っておくことが大切です。
契約書を作るだけでなく、実際の運用まで考える
ただ契約書を作成するだけでなく、実際に利用する金融機関の窓口でその契約書(代理人指名)が通用するかどうかを事前に確認しておくことも欠かせません。実務上の扱いを考慮して準備を進める必要があります。
財産管理委任契約だけでは解決できない「認知症になった後」の問題
ここが本記事において最も重要となるポイントです。
財産管理委任契約は大変便利な仕組みですが、「本人が認知症などにより判断能力を失った後」の対策としては、万能ではありません。
財産管理委任契約と本人の判断能力との関係
民法上の代理権は、原則として本人の判断能力が存在していることを前提としています。契約自体に「本人の判断能力が低下した後も本契約は終了せず存続する」という特約(意思能力低下時の存続特約)を付加することは法的に可能とされています。
しかし、実際の金融機関や不動産取引の現場では、本人の意思確認が完全に取れなくなった(認知症が進行した)状態において、財産管理委任契約に基づく代理手続きを拒否されるケースが非常に多く存在します。
認知症などで判断能力が低下した場合に生じる問題
本人の判断能力が著しく低下した場合、以下のような問題が発生します。
① 金融機関による口座凍結・手続き停止
銀行窓口で本人の意思確認ができない場合、いくら過去に結んだ財産管理委任契約書を提示しても、「成年後見人を立ててください」と案内され、預金の引き出しや定期預金の解約が止められてしまうことがあります。
② 代理権の取消・意思疎通の不可
本人が「自分が何を契約しているか」「代理人が何をしているか」を理解・監督できなくなると、代理人が本人の意思に反して財産を処分してしまう危険性が高まります。また、本人が不利益な契約を結んでしまった際に、財産管理委任契約の代理人には「取消権(契約を取り消す権利)」がありません。
「財産管理委任契約を結んだから、将来も全部安心」とは限らない
「元気なうちに財産管理委任契約を結んでおけば、将来認知症になってもずっとこのまま管理してもらえる」と誤解されているケースが多々あります。
しかし、現実には本人の判断能力が失われた段階で、財産管理委任契約だけではカバーしきれない法的限界(金融機関の制限や取消権の不在など)に直面することになります。
将来の判断能力低下まで考えるなら、別の制度も検討する必要がある
したがって、将来的な認知症による判断能力の低下まで見据えて万全の備えを行いたい場合は、財産管理委任契約単体ではなく、「任意後見制度」や「家族信託」といった、判断能力低下後にも法的効力を発揮する別の制度を組み合わせて検討することが不可欠となります。
財産管理委任契約と任意後見は何が違う?
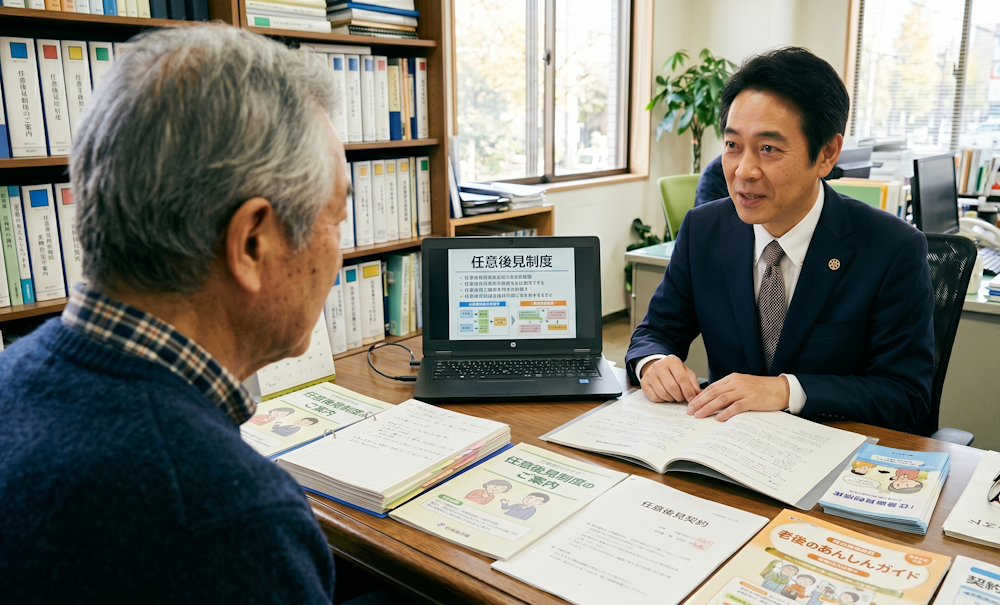
認知症対策として最も代表的な制度が任意後見制度です。財産管理委任契約と任意後見制度は、一見すると似ていますが、その性質や目的は大きく異なります。
違いを分かりやすく整理するために、比較表をご確認ください。
財産管理委任契約と任意後見の比較表
| 項 目 | 財産管理委任契約 | 任意後見制度 |
| 主な利用時期 | 元気なうちから (即効性あり) | 判断能力低下後を見据えて契約 (発効は低下後) |
| 契約の相手方 | 本人と代理人(受任者) | 本人と任意後見受任者 |
| 将来の判断能力低下への備え | 限界がある (金融機関で制限される場合あり) | そのための制度 (法的裏付けが強固) |
| 家庭裁判所の関与 | 原則関与しない (当事者間の契約) | 任意後見監督人が選任される (裁判所の関与あり) |
| 柔軟性 | 比較的高い (自由な内容設定が可能) | 法律上の制度に基づく (監督制度があり厳格) |
2つの視点による使い分け
制度を選ぶ際は、ご自身が「いつから」「何のために」任せたいのかという視点が極めて重要です。
① 今すぐ財産管理を任せたいのか
身体的な理由(病気・ケガ・高齢による体力低下など)で、現時点で銀行手続きや支払い事務に支障が出ている場合は、「財産管理委任契約」が適しています。契約後、すぐに効力を発生させて代理手続きを開始できます。
② 将来、判断能力が低下した場合に備えたいのか
今は元気に自分で管理できているけれど、将来認知症になったときのために、あらかじめ後見人と支援内容を決めておきたいという場合は、「任意後見契約」が適しています。任意後見契約は、公証人の作成する公正証書で締結し、将来本人の判断能力が低下した時点で家庭裁判所へ申立てを行い、「任意後見監督人」が選任されて初めて効力がスタートします。
③ 実務でおすすめされる「移行型」の組み合わせ
実務では、この2つを組み合わせた「移行型任意後見契約」がよく用いられます。
元気な間は「財産管理委任契約」で身体面の不便をサポートし、将来認知症などで判断能力が低下した際には「任意後見契約」へスムーズに移行させて後見監督人のもとで手厚く財産を守る、という二段構えの安全設計をとることが可能です。
関連記事
家族信託とはどう違う? 財産管理委任契約との使い分け
近年、テレビや書籍などでも話題になる機会が増えたのが「家族信託(民事信託)」です。財産管理委任契約や任意後見制度と何が異なるのか整理してみましょう。
家族信託の基本的な仕組み
家族信託とは、自分の持っている財産(不動産や預貯金など)の管理や処分する権利を、信頼できるご家族(受託者)に託し、定められた目的(例:本人の介護費用のねん出や生活安定)に従って管理・運用・処分してもらう契約です。
・ 委託者: 財産を預ける人(親など)
・ 受託者: 財産を預かって管理する人(子など)
・ 受益者: 財産から生じる利益を受け取る人(通常は親本人)
財産管理委任契約との大きな違い
財産管理委任契約が「本人の代理人として各種手続きを行う権限を与える(所有権は本人の元に残る)」仕組みであるのに対し、家族信託は「財産権の中の管理・処分権限を一時的に受託者へ移転させる」仕組みです。
信託された金銭は「信託口口座」という専用の口座に移し替え、信託された不動産は「名義を受託者(子)」に変更(信託登記)します。
不動産やまとまった財産を管理・承継したい場合
家族信託の強みは、「不動産の売却や建て替え、大規模修繕」などの権限をあらかじめ受託者に与えておくことができる点です。
例えば、将来親が施設に入所し、空き家となった自宅を売却して施設費用に充てたい場合、財産管理委任契約では親の判断能力が低下すると不動産売却の手続き(意思確認)が非常に難しくなります。
しかし、家族信託であらかじめ自宅を信託財産にしておけば、親が認知症になった後でも、受託者であるお子様自身の判断でスムーズに自宅を売却し、その代金を親の介護費用に充てることができます。
認知症による資産凍結への備えとして検討される家族信託
家族信託は、親の判断能力が低下した後でも、信託契約で決めた目的に従って、受託者が財産を動かし続けられるため、資産凍結対策になります。
すべての人に家族信託が必要というわけではないこと
一方で、家族信託は設計や契約書作成、公証役場・法務局での手続きなどが複雑であり、コンサルティング費用や作成費用などの初期コストが比較的高くなる傾向があります。
管理したい財産が数個の口座の日常的な生活費程度であるという場合には、わざわざ家族信託を組む必要性は乏しく、財産管理委任契約で十分対応できるケースも多く存在します。
財産の種類や家族関係によって適した方法が変わる
制度の理解を深めるため、各制度の役割を一言で整理すると以下のようになります。
- 財産管理委任契約 : 日常的な財産管理や各種支払いの代行(元気なうちのサポート)
- 任意後見制度 : 将来の判断能力低下に備えた総合的な生活・財産支援(公的監督付き)
- 家族信託 : 特定財産(不動産・自社株・まとまった預金)の管理・運用・柔軟な処分および次の世代への承継設計
ご自身の財産の種類(不動産があるか、預貯金の規模はどれくらいか)、家族構成、現在の健康状態によって、最適な選択肢は異なります。
関連記事
財産管理委任契約・任意後見・家族信託、どれを選べばいい?
どの制度にもメリットと注意点があり、「これが一律で一番良い」という単一の正解はありません。ご自身の状況やご希望に合わせて、適切に選択・選択肢の組み合わせを行うことが大切です。
具体的な状況別の考え方の例をご紹介します。
状況別:制度検討のヒント
① 足腰が不自由になったので、銀行の手続きや公共料金の支払いを子どもに任せたい
- 適している制度: 財産管理委任契約
- 考え方: 判断能力がしっかりしており、今すぐ日常のお金の出し入れを手伝ってほしい段階です。委任範囲を絞った財産管理委任契約の作成が適しています。
② 今は元気で自分で管理できているが、将来認知症になったときに子どもに迷惑をかけたくない
- 適している制度: 任意後見契約(または見守り契約+任意後見契約)
- 考え方: 元気なうちは自分で管理し、将来の認知症リスクに法的に備えるアプローチです。公証役場で任意後見契約を結んでおくことで安心を得られます。
③ 将来自分が認知症になって施設に入ることになったら、自宅を売却して入居費用に充ててほしい
- 適している制度: 家族信託(または任意後見契約)
- 考え方: 不動産の処分権限を確実にお子様に託しておきたい場合は、家族信託が非常に強力な選択肢となります。
④ 子どもにお金を任せたいが、身内だからこそ使い込みや他の兄弟とのトラブルが心配だ
- 適している制度: 財産管理委任契約(定期報告義務つき+公正証書作成)、あるいは任意後見契約
- 考え方: 客観的な透明性を確保するため、公正証書で契約を作成し、定期的な報告書作成を義務付けるか、裁判所の監督が入る任意後見制度を利用することが有効です。
⑤ 自分の死後、財産を誰にどのように引き継がせるかまでトータルで決めておきたい
- 適している制度: 家族信託 + 遺言書
- 考え方: 生前の財産管理だけでなく、没後の財産承継までを一貫して設計する場合、家族信託や遺言書の作成を組み合わせて準備を進めます。
このように、「財産の内容」「本人の現在の判断能力」「家族関係」「将来どうしたいかという意思」の4つの要素を整理することで、選ぶべき制度が自然と見えてきます。
財産管理委任契約を作るなら「誰に何を任せるか」が重要
財産管理委任契約を利用すると決めた場合、どのような内容を契約書に盛り込むべきか、具体的な委任事務の例をご紹介します。
明確な委任内容を設定しておくことで、実際に契約を使用する場面で迷いやトラブルが生じにくくなります。
委任する人・受任する人をどう考えるか
- 委任者: 本人
- 受任者: 信頼できるご家族(長男、長女など)や、専門家(行政書士など)
受任者には、誠実に管理事務を行ってくれる人物を選ぶ必要があります。高齢のご夫妻でお互いを受任者にするケースもありますが、双方の体力が低下するリスクも考慮し、お子様などの若い世代を受任者に含めておく検討も必要です。
具体的な委任事務の例
① 預貯金の管理
・ 指定する金融機関の口座における預金の引き出し、預入れ、振込手続き
・ 日常生活費の管理および払い戻し
・ 通帳、キャッシュカード、お届け印の保管
② 年金・公共料金・税金等の支払い
・ 年金受給に関する手続きや確認
・ 電気、ガス、水道、通信料等の各種公共料金の支払い
・ 固定資産税、住民税、所得税等の税金および社会保険料の納付
③ 不動産の管理
・ 自宅不動産の維持・管理・保存行為(必要な修繕契約の締結など)
・ 賃貸物件を所有している場合、賃貸借契約の締結、賃料の受領、管理会社の対応
④ 医療・介護に関する費用の支払い手続き
・ 通院、入院手続きおよび医療費の支払い手続き
・ 介護保険サービスの利用契約締結、介護施設等への入所手続き、利用料の支払い
⑤ 報告義務・監理・契約終了の条件
・ 受任者は○ヶ月ごとに財産管理の状況を記載した収支報告書を作成、委任者に報告する
・ 委任者の判断能力が喪失した場合の取り扱い(任意後見へ移行する等の定め)
・ 委任者または受任者の死亡時における契約の終了規定
公正証書にすることを検討する意味
財産管理委任契約書は、当事者同士の私文書(自筆や印鑑による書類)でも成立させることは可能です。
しかし、実務上は「公証役場で公正証書(公正証書契約)にして作成すること」を強くお勧めします。
① 高い証明力と信用度
公証人が本人の意思確認を行ったうえで作成するため、後から「本人が勝手に作らされた」「偽造された」といった主張がされにくくなります。
② 金融機関でのスムーズな対応
銀行や役所の窓口において、私文書の契約書よりも公正証書のほうが代理権の確認がスムーズに行われやすくなります。
財産管理委任契約について行政書士に相談できること
「通帳を子どもに預けたいけれど、どう手続きを進めればいいかわからない」「自分や家族にはどの制度が合っているのか知りたい」とお悩みの方は、行政書士などの法務の専門家へご相談いただくのが近道です。
行政書士は、街の身近な専門家として、以下のようなサポートを行っております。
ご本人の現在の健康状態、ご家族構成、所有されている財産(不動産・預貯金など)、そして「これからどのような生活を送りたいか」というご希望をじっくりとお伺いし、状況をクリアに整理します。
「何でもかんでも任せる」のではなく、ご本人の安心と受任者の負担軽減、トラブル予防のバランスを考慮し、契約に盛り込むべき具体的な代理権の範囲や報告ルールを設計します。
将来のトラブルを防ぎ、金融機関等でも通用する実務的な契約書原案を作成します。また、公証役場との事前の打合せや必要書類の収集、公正証書作成当日のサポートまで一貫して対応いたします。
財産管理委任契約だけで十分なのか、あるいは任意後見や家族信託、遺言書の作成などを組み合わせるべきなのか、各制度のメリット・デメリットを分かりやすく説明し、ご家族にとって最適なプランをご提案します。
不動産の登記移転が必要な場合(司法書士)、税務上の特例や申告が絡む場合(税理士)、すでに親族間で紛争が生じている場合(弁護士)など、ご相談内容に応じて適切な専門家へスムーズにお繋ぎする体制を整えています。
おわりに
大切な財産を守り、これからの人生を穏やかに安心して過ごすためには、何となく家族に通帳を預けておくという曖昧な状態から脱却し、自分の意思で法的根拠を持った財産管理の仕組みを作っておくことが何より大切です。
ルールを明確にして契約という形に残すことは、ご自身の財産を守るだけでなく、大切なご家族を無用な疑いやトラブルから守ることにもつながります。
うちは家族仲が良いから大丈夫と思われている方こそ、お互いが笑顔で過ごし続けるための備えとして、元気なうちに財産管理のあり方について話し合ってみてはいかがでしょうか。
ご自身の状況にどの制度が合っているのか迷われた際は、お気軽に行政書士事務所へご相談ください。ご家族一人ひとりの想いに寄り添い、最適な仕組みづくりを丁寧にサポートいたします。
■ 札幌での相続・遺言その他終活のご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成及び終活に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。