50代を迎えると、定年後の暮らしや老後の資金、さらには「万が一のときの相続」について少しずつ考える機会が増えてくるのではないでしょうか。仕事や子育てに追われていた30代・40代を過ぎ、人生の後半戦を見据えた準備を始める時期として、50代はまさに最適なタイミングです。
しかし、「相続対策」や「終活」と言われても、「何から手をつければいいのかわからない」「まだ自分には早いのではないか」と感じる方も多いかもしれません。
そこで、私たちがおすすめしているのが 財産目録の作成 です。
財産目録 を作ることは、特別な法律知識がなくても今日から始められる、もっとも効果的な資産管理・相続対策の一歩です。本記事では、50代から財産目録を作るべき理由や具体的な記載方法、家族への伝え方、さらに遺言書との関係に至るまで、分かりやすく解説していきます。
50代になったら「財産目録」を作ってみませんか?
「財産目録」とは、簡単に言えばご自身が所有しているすべての財産や負債(借入金など)をわかりやすく一覧にまとめたリストのことです。
預貯金、株式、不動産、生命保険、自動車など、どのような種類の財産が、どこに、どれくらいあるのかを明確に書き出していきます。
「終活」や「財産目録」という言葉を聞くと、70代や80代になってから考えるものだと思われがちです。しかし、50代で財産目録を作るメリットは非常に大きいと言えます。
50代は、働き盛りでありながらも、子どもの独立や住宅ローンの目途、親の介護や相続など、人生の大きな転機が重なる時期です。頭も体も元気に動く50代のうちに財産を整理しておくことは、遺言書作成などの「終活」とは一線を画すものです。これから迎える退職や年金生活などのセカンドライフを自分らしく、安心して過ごすための準備となります。
自分自身の資産状況を正確に把握していないと、「老後資金がいくら不足するのか」「定年退職後にどのような生活設計が立てられるのか」を具体的に計算することができません。
財産目録を作るプロセスは、ご自身のこれまでの歩みを振り返り、これからの老後資金や資産運用、生活設計を再構築するための大きな土台となります。
万が一の事態や認知症などによる判断能力の低下は、ある日突然やってくることもあります。高齢になってから大量の書類を探し出し、記憶をたどりながら財産を整理するのは、ご自身にとっても大きな負担となります。
健康で判断力が十分にある50代のうちから財産目録を作成しておくことで、将来慌てることなく、余裕を持った相続・老後対策を進めることができます。
「自分の財産くらい分かっているよ!」 は本当ですか?
「自分の財産なのだから、自分が一番よく分かっている」とおっしゃる方は少なくありません。しかし、実際に紙に書き出してみると、「思っていた以上に把握しきれていなかった」と気づくケースが非常に多いのです。
社会人になってから現在に至るまで、給与振込口座、生活費の引き落とし口座、貯蓄用口座、昔の職場で作ったまま放置している口座など、複数の銀行に口座が分散していませんか?
使っていない休眠口座に少しずつ残高が残っていたり、古い通帳がどこに保管されているか分からなくなっていたりすることは決して珍しくありません。
近年は資産形成の一環として、株式投資や投資信託、NISA(少額投資非課税制度)、 iDeCo(個人型確定拠出年金)などを利用する方が急増しています。
これらは紙の通帳を発行しないケースが多く、本人の頭の中にしか情報がない状態になりがちです。運用を行っていること自体をご家族が知らない場合、万が一の際に放置されてしまう危険性があります。
昔加入した生命保険や医療保険、個人年金保険など、保険証券がどこにあるか即座に答えられるでしょうか。また、実家の土地・建物や、過去に購入した山林・原野など、普段の生活で意識しにくい不動産も存在します。
特に地方の不動産や親から相続したまま登記を変更していない土地などは、ご本人が忘れてしまっているケースも散見されます。
スマートフォンの普及に伴い、ネット銀行やネット証券、電子マネー、暗号資産(仮想通貨)などを利用する方が増えています。
これらは紙の郵便物が自宅に届かないことが多く、スマホやパソコンの画面上だけで管理される「見えにくい財産(デジタル資産)」です。本人がパスワードを管理したまま亡くなったり判断能力が低下したりすると、家族が探すことは極めて困難になります。
ご自身が把握しているつもりでも、ご家族がそれを知らなければ、相続が発生したときに大きな問題となります。
残されたご家族は、故人の部屋を捜索し、カードや郵便物を1つずつ確認しながら金融機関へ問い合わせを行わなければなりません。最悪の場合、存在に気づかれないまま放置され、貴重な財産が露と消えてしまうこともあるのです。
財産目録の作成方法
財産目録を作成する際は、ご自身が所有しているプラスの財産だけでなく、マイナスの財産(負債)も漏れなく書き出すことが大切です。以下に主な記載項目を挙げます。
① 預貯金: 金融機関名、支店名、口座種別(普通・定期など)、口座番号、概算金額
② 株式・投資信託・NISA: 証券会社名、銘柄、保有数量、概算評価額
③ iDeCoなどの年金資産: 運営管理機関名、基礎年金番号、資産額
③ 生命保険・個人年金: 保険会社名、証券番号、受取人、死亡保険金額など
④ 不動産: 所在地、地目・構造、面積、評価額(固定資産税納税通知書などを参照)
⑤ 自動車などの高額な動産: 車種、年式、売却想定額など
⑥ その他の財産: 貴金属、美術品、骨董品、ゴルフ会員権、貸付金など
⑦ 借入金・住宅ローンなどの負債: 借入先金融機関、残高、返済期限など
【財産目録の記載例】
ご自身で作成する際の参考にしていただけるよう、シンプルな「財産目録のひな形(サンプル)」をご紹介します。ノートやパソコンの表計算ソフト(Excelなど)を使って、このようにまとめてみましょう。
作成日: 令和8年9月9日
作成者: 山田タロウ
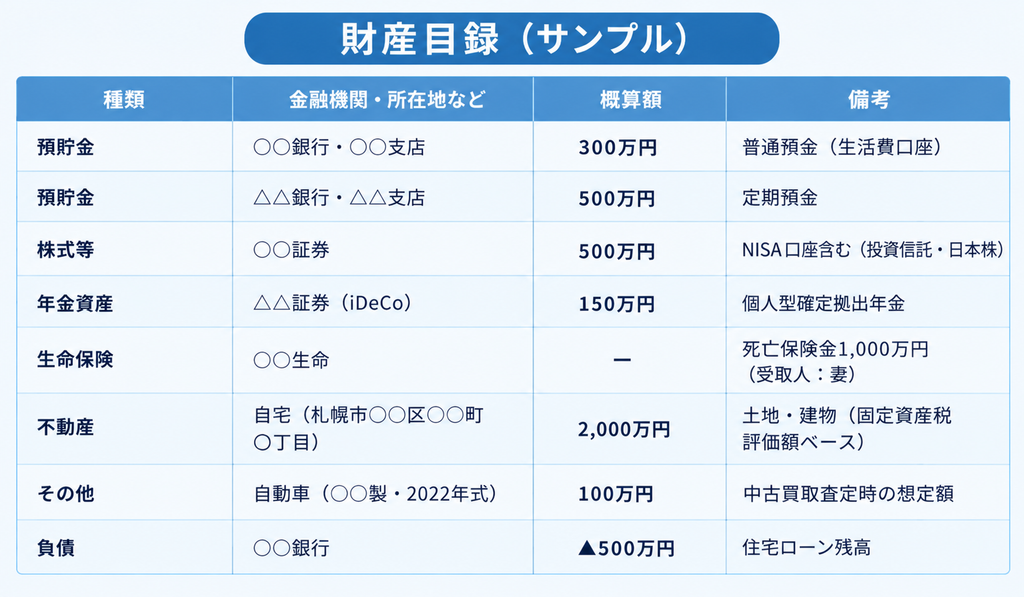
※ 概算額は作成時点のもので構いません。定期的に更新していくことが重要です。
「財産」だけではなく「負債」も忘れない
財産目録を作る際、多くの方が預金や不動産といった「プラスの財産」ばかりに目を奪われがちですが、実は「マイナスの財産(負債)」を正確に記録することこそが極めて重要です。
負債とは、将来支払わなければならないお金や債務のことです。
代表的なものとして以下が挙げられます。
・ 住宅ローン: 自宅を購入した際の残債
・ カードローン・自動車ローン・各種借入金: 個人消費や事業での借り入れ
・ 未払いの税金や医療費
・ 連帯保証債務: 他人の借金の保証人になっているケース
特に「連帯保証」は、ご本人が普段意識していないことも多く、契約書などをしっかり確認して書き出しておく必要があります。
日本の民法上、相続が開始すると、相続人は故人のプラスの財産だけでなく、マイナスの財産(借金など)も原則としてすべて引き継ぐことになります。
「親が亡くなったので実家を相続したら、実は多額の借金が隠されていた」というトラブルは後を絶ちません。
もしプラスの財産よりもマイナスの財産の方が明らかに多い場合、相続人は家庭裁判所に申し立てを行うことで「相続放棄」を選択することができます。
しかし、相続放棄ができる期間は「自己のために相続の開始があったことを知った時から3ヶ月以内」と非常に短く設定されています。
生前にしっかりとした財産目録(負債含む)が存在していれば、残されたご家族は即座に資産状況を把握し、相続放棄や限定承認といった手続きをスムーズに判断することができます。
50代から財産目録を作る5つのメリット
50代から財産目録を作成することには、単なる「整理」を超えた数多くのメリットがあります。ここでは主要な5つのメリットを解説します。
1.自分の財産を正確に把握できる
人間だれしも、自分の頭の中だけで管理できる情報には限界があります。一覧表にして可視化することで、「今、自分にはどれくらいの資産があるのか」を客観的かつ正確に把握できるようになります。
2.老後の資産管理がしやすくなる
自分の総資産が明確になると、定年退職後の生活資金、公的年金の受給予測、医療・介護への備えなどを具体的にシミュレーションできるようになります。「老後2,000万円問題」などに漠然とした不安を抱くのではなく、数字に基づいた安心感を得ることができます。
3.不要な口座や保険などを整理できる
財産目録を作る過程で、「ほとんど使っていない銀行口座」「昔加入したまま放置している終身保険」「不要なクレジットカード」などが浮き彫りになります。
これらを50代のうちに解約・統合(ポイ活や断捨離)しておくことで、日々の資産管理が驚くほどラクになり、無駄な維持費や管理の手間を削減できます。
4.家族が財産を把握しやすくなる
万が一、ご自身が病気や事故で倒れたり、将来的に認知症などで資産管理ができなくなったりした場合でも、財産目録があればご家族が混乱せずに対応できます。介護費用を捻出するためにどの口座からお金を引き出せばいいのか、家族が迷わずに済みます。
5.遺言書など、次の相続対策につながる
財産目録を作成すると、「誰にどの財産をどれくらい残したいか」「相続税がかかる可能性があるか」といった問題点が明確になります。これにより、遺言書の作成や生前贈与など、次の一手を具体的に検討できるようになります。
財産目録を作ったら「家族にどこまで伝えるか」を考える
財産目録が完成したら、次に考えるべきは「その情報を家族とどう共有するか」です。
いくら完璧な財産目録を作成しても、その存在をご家族が知らなければ、万が一のときに役立ちません。パソコンのデスクトップに保存したままパスワードがかかっていたり、引き出しの奥深くに隠されたまま発見されなかったりしては意味がありません。
「生きているうちに財産の全額を子どもに教えると、老後のあてにされたりトラブルになったりしないか」と懸念される方もいらっしゃいます。
もちろん、今すぐすべての金額や詳細を公開する必要はありません。 ご自身の置かれた状況やご家族との関係性に合わせて、伝える範囲を調整しましょう。
最低限伝えておくべきなのは、「自分は財産目録を作成している」という事実と、「それがどこに保管されているか」です。
たとえば、「エンディングノートや財産目録を書斎の金庫(または特定の引き出し)に入れてある。自分に万が一のことがあったらそこを見てほしい」と配偶者や信頼できる子どもに伝えておくだけで十分です。
普段使う銀行通帳や印鑑、キャッシュカードの保管場所についても、配偶者とは共有しておくことが望ましいです。また、ネット証券などのIDやログイン情報については、セキュリティに配慮しつつ、緊急時に家族がアクセスできる仕組み(メモを金庫に保管するなど)を整えておくことが大切です。
前述の通り、スマートフォンやパソコン内で完結するデジタル資産は、家族から最も見えにくい部分です。利用しているネット銀行や証券会社の名前に加え、スマホのロック解除方法やパスワードの管理場所について、エンディングノートなどに記載しておくことが大切です。
財産目録を作ると「遺言書が必要かどうか」も見えてくる
財産目録を作成してご自身の資産全体を俯瞰できるようになると、「自分には遺言書が必要なのかどうか」が自ずと見えてきます。
以下のような条件に当てはまる方は、特に遺言書の作成を検討すべきだと言えます。
不動産(特に居住用の自宅)は、現金のようにきれいに分割することができません。子どもが複数いる場合、自宅を誰が引き継ぐのか、他の子どもにはどのように代償金を支払うのかなどを生前に決めておかないと、兄弟間での遺産分割協議が難航する原因となります。
相続人が複数いる場合、仲が良い兄弟姉妹であっても、それぞれの配偶者や経済状況、これまでの寄与度(親の介護をしたかどうか等)の違いから、意見が食い違うことがあります。親が遺言書で明確な意思を示しておくことが、子の争いを防ぐ最大の防犯策となります。
離婚歴があり、前妻・前夫との間に子どもがいる場合や、現在の配偶者との間に子どもがいる場合、相続関係は非常に複雑になります。面識の薄い相続人同士で遺産分割協議を行うのは精神的にも大きな負担となるため、遺言書の作成がほぼ必須と言えます。
特に子どもがいない夫婦の場合、亡くなった方の親や兄弟姉妹が法定相続人になります。残された配偶者が住み慣れた自宅や預貯金を円滑に相続し、安心して暮らしていけるようにするためには、配偶者に全財産を譲る旨の遺言書を作成しておくことが極めて有効です。
「長男には事業用の資産を」「長女には実家の土地・建物を」「お世話になったお孫さんにも一部を贈りたい」といった具体的な希望がある場合は、遺言書を残すことでその思いを法的効力とともに実現できます。
関連記事
財産目録は一度作って終わりではありません
財産目録は、一度作成したら完了というものではありません。人の生活や資産は常に変化しているためです。
- 預金残高は日々の生活費や給与、退職金などによって変わります。
- 株式や投資信託の評価額は市場の変動によって常に上下します。
- 不動産の売買や、買い替えを行うこともあります。
- 新しい金融機関で口座を開設したり、保険を差し替えたりすることもあります。
50代で作成した最初の財産目録は、いわば「バージョン1」です。これをベースにして、60代の定年退職時、70代のセカンドライフ開始時といった節目ごとに内容を更新していくことが大切です。
見直しの習慣をつけるためには、あらかじめルールを決めておくと良いでしょう。
「毎年お正月に見直す」「自分の誕生日に確認する」「確定申告の時期に合わせる」など、ご自身の中で日付を決めておくことで、最新の資産状況を無理なく維持できるようになります。
「財産目録」と「遺言書に添付する財産目録」は同じではありません
ここで行政書士として、専門的な視点から非常に重要なお話をさせていただきます。
一般的に使われる「終活用の財産目録」と、「自筆証書遺言に添付する財産目録」は、言葉は同じですが法律上の位置づけや役割が大きく異なります。
本記事でこれまでご紹介してきた財産目録は、あくまで「ご自身の資産整理や家族への情報共有のためのメモ・一覧表」です。これ自体には、誰にどの財産を相続させるかといった法的な効力(遺言としての効力)はありません。
一方、法律に基づいた「自筆証書遺言(自分で書いて作成する遺言書)」を作成する際、本文に添えて提出する「財産目録」があります。
従来、自筆証書遺言は全文を自筆(手書き)で書く必要があり、財産が多い場合は目録を手書きするだけでも大変な労力がかかっていました。
2019年(平成31年/令和元年)の民法改正により、自筆証書遺言に添付する財産目録については、パソコンで作成したり、通帳のコピーや登記事項証明書を添付したりすることが認められるようになりました。
ただし、この場合の財産目録には以下の厳格な法的ルールが存在します。
- 財産目録の毎ページに遺言者の署名・押印が必要であること
- 本文(誰にどの財産をどれだけ渡すかという意思表示)は、原則通り自筆で作成しなければならないこと
- 形式に不備があると、遺言書全体が無効になるリスクがあること
よくある誤解として、「財産目録をしっかり作ったから、これで遺言の代わりになるだろう」と思い込んでしまうケースがあります。
繰り返しになりますが、単なる財産目録には「誰に相続させるか」を法的強制力をもって指定する力はありません。ご自身の想いを法的効力のある形で残すためには、財産目録をベースにしつつ、きちんとした「遺言書(公正証書遺言や自筆証書遺言)」を作成する必要があります。
まとめ ~ 50代になったらまずは「財産目録」作成から
ここまで、50代から財産目録を作成する理由や方法について詳しく解説してまいりました。
まず取り組むべきステップ
- 財産目録を作る 現状の資産・負債を一覧化し、可視化する
- 家族に伝えるべきことを整理する 保管場所や緊急時の対応を話し合う
- 必要なら遺言書を作成の検討 トラブル防止や意志の実現のため
- 判断能力が低下した場合に備える 任意後見や見守り契約などの検討
このステップの第一歩こそが、今回ご紹介した「財産目録の作成」なのです。
お困りの際は専門家にご相談ください
「何から相続対策を始めればいいか分からない」という方は、まず財産目録を作るところから始めてみてはいかがでしょうか。
ご自身で作成を進める中で、「不動産の評価額が分からない」「金融機関の口座調査や整理をサポートしてほしい」「自分の場合に遺言書が必要かどうかアドバイスがほしい」といった疑問や不安が出てくることもあるかと思います。
当事務所では、財産目録の作成サポートをはじめ、自筆証書遺言・公正証書遺言の文案作成、相続人調査、遺産分割協議書の作成など、相続・終活に関する幅広いご相談を承っております。
お一人おひとりのご家族状況や資産環境に寄り添い、丁寧かつ分かりやすくお手伝いさせていただきます。まずはお気軽にお問い合わせください。
■ 札幌での相続・遺言その他終活のご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成及び終活に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。