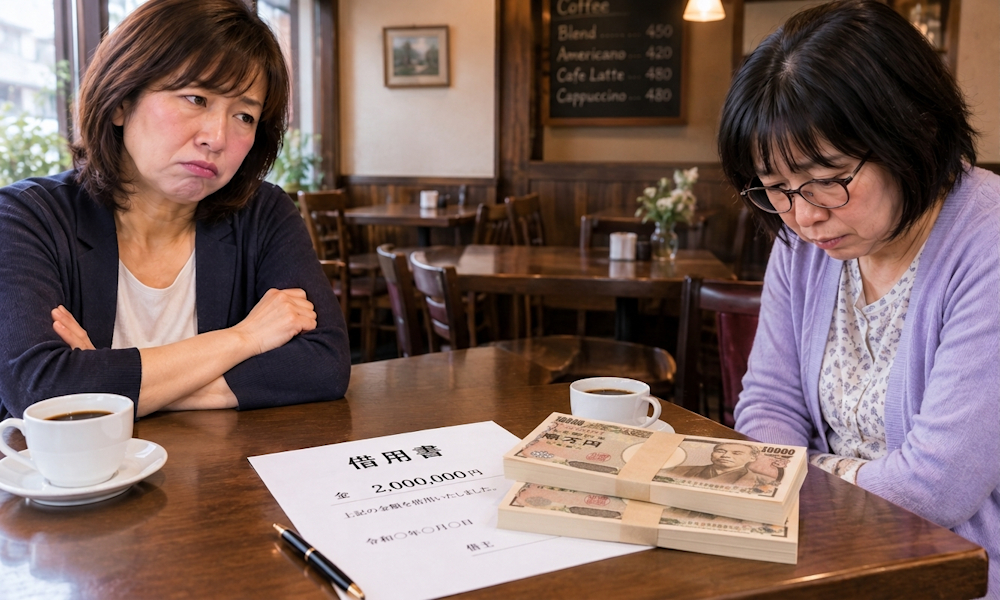
・ 身内や親しい友人から「どうしてもお金を貸してほしい」と頼まれた
・ 大切な相手だから無下には断れないけれど、万が一返してくれなかったらどうしよう
札幌で行政書士として契約書作成のご相談をお受けしていると、個人間のお金の貸し借りに関する悩みを伺うことがあります。
お金を貸すとき、多くの方は「信用しているから大丈夫」「まさかあの人が返さないわけがない」と考えがちです。しかし、どれほど親しい間柄であっても、人間関係や経済状況は時間の経過とともに変化することがあります。返済期日になって「そんな約束はしていない」「もらったと思っていた」といった食い違いが生じ、最終的に大切だった人間関係まで壊れてしまうケースも決して少なくありません。
お金を貸すときに最も大切なのは、相手を疑うことではありません。
万が一のトラブルや思い違いを防ぎ、貸した側も借りた側も、お互いが後で困らないように条件をきちんとお互いで確認し、証拠を残しておくことです。
本記事では、後々の「強制執行(財産の差し押さえ)」までを見据えたとき、どのような形で 借用書 を作るべきなのか、札幌の行政書士の視点から分かりやすく解説いたします。お金を相手に渡してしまう「前」に、ぜひ最後までお読みください。
「必ず返すから」は危険? お金の貸し借りは口約束だけでも成立する
まず知っておいていただきたい法的な基本知識があります。それは、お金の貸し借りは、口約束だけでも法律上成立するということです。
民法上、金銭消費貸借契約(お金の貸し借り契約)は、当事者の一方が金銭を受け取り、これを返還することを約束することで成立します。つまり、「10万円貸して」「いいよ、来月返してね」「分かった、必ず返すよ」という会話だけで、法的には立派な契約が成り立ってしまいます。
親子・兄弟・友人など、身近な人ほど書面を作らない
しかし現実はどうでしょうか。親子、兄弟、親戚、あるいは長年の友人といった身近な間柄であればあるほど、「借用書を書いて」とは言いにくいものです。
「借用書を作りたい」と切り出すと、相手から「俺たちの仲で借用書なんて必要なの?」「俺のことが信用できないのか?」と言われてしまいそうで、気まずさを感じてしまう方が大半です。その結果、一枚の紙も残さずに現金を手渡してしまうことになります。
「信用しているから借用書はいらない」が後々のトラブルに
「信用しているから書面はいらない」という判断は、一見すると相手への情や優しさのように見えます。しかし、トラブルが起きたときには逆効果になります。
お金を借りる瞬間は、誰しも「絶対に返そう」と思っているものです。ですが、月日が経ち、相手の資金繰りが悪化したり、生活環境が変わったりすると、「喉元過ぎれば熱さを忘れる」という言葉通り、返済の優先順位が下がってしまうことがあります。
書面がないと、借りた本人の記憶も曖昧になり、「借りたのはもっと少ない金額だった」「返済期限は決めていなかった」などと都合よく解釈されてしまう危険性が高まります。
お金を貸した事実や返済条件を証明するために借用書が重要
借用書(または金銭消費貸借契約書)が存在する最大の意味は、いつ、誰が、誰に、いくら貸して、どのような条件で返す約束をしたのかを第三者(裁判所など)に対しても客観的に証明できる点にあります。
言葉は時間の経過とともに消えてしまいますが、書面は残ります。大切な人間関係を壊さないため、そして自分自身の大切な財産を守るために、金額の多寡にかかわらず書面の作成は必須だと考えてください。
借用書がないと、返済されなかったとき何が困る?
もしも借用書を作らないままお金を貸し、その後相手が返済してくれなくなった場合、具体的にどのような困った事態に陥るのでしょうか。実務でよく見られる4つのリスクを解説します。
口約束だけの場合、返済時期になってから貸主と借主の間で「金額の認識ズレ」が生じることが非常に多くあります。
・ 貸主の主張: 手渡しで50万円貸したはずだ
・ 借主の主張: いや、受け取ったのは30万円だし、うち10万円は仕事のお礼としてく
れたはずだ
このように金額の主張が食い違った場合、貸主側が「50万円を貸した」という事実を証明しなければなりません。しかし証拠がなければ、裁判所や専門家もどちらの言い分が正しいのか判断できなくなってしまいます。
最も悪質なケースの一つが、相手から「あれは借りたのではなく、もらった(贈与された)お金だ」と主張されることです。
手渡しで現金を与えていた場合、「返さなくていいと言われた」「事業の支援金として譲り受けた」と言い逃れをされると、貸した側が「これはあげるお金ではなく、返す約束で貸したお金(貸付金)である」と証明しなければならなくなります。この立証は、書面がないと極めて困難になります。
「お金に余裕ができたら返す」「次のボーナスが出たら返す」といった口約束でお金を貸すと、返済期限がいつなのかが曖昧になります。
借主から「まだ余裕がないから返せない」「ボーナスが減額されたから払えない」などと言われてしまうと、貸主としては強く請求することが難しくなります。また、「毎月手渡しで少しずつ返す」といった曖昧な取り決めだと、いつ受け取ったのか、残高がいくらなのかの管理ができなくなってしまいます。
もし借用書がない状態でお金を貸してしまった場合、証拠になる可能性のものがあります。
・ 銀行の振込明細(誰口座から誰口座へ、いくら動いたか)
・ LINEやメールのやり取り(「10万円貸して」「今月は返せない」といった履歴)
・ 相手が一部返済してきた際の通帳記録
これらも重要な補助的な証拠にはなります。しかし、LINEのメッセージだけでは「具体的にどのような契約内容だったのか」の全容を証明するには不十分な場合が多く、借用書一枚がある場合に比べて立証の労力が格段に高まってしまいます。
これだけは書いておきたい! 借用書の基本的な記載事項
実際にお金を貸す際に借用書を作成する場合、「どこまで具体的に書くべきか」を解説します。皆様がそのまま参考にできるように、必須となる基本的な記載事項を整理しました。
借用書(金銭消費貸借契約書)を作成する際は、以下の項目を漏れなく記載することが重要です。
1.貸主・借主の氏名、住所
誰が誰にお金を貸すのかを特定するために、両者の氏名および住民票上の住所を明記します。旧姓や通称名ではなく、公的な本人確認書類(運転免許証やマイナンバーカード等)に記載されている正式な氏名・住所を書いてもらうようにしましょう。
2.借入金額
貸し出す金額を正確に記載します。
漢数字(壱、弐、参、拾など)や改ざん防止の表記を用いるとより安全です。
例:「金 1,000,000 円」 または 「金 壱百万円 成」
3.金銭を受け取った日(貸付日)
実際に相手へお金を手渡した、または銀行振込を行った日付を正確に記載します。
例: 令和〇年〇月○日 借主は貸主より、本日上記金額を受領した。
4.返済期限
いつまでに全額を返すのか、具体的な日付を指定します。
例: 令和○年○月○日までに返済する
5.返済方法
どのように返済するのかを明記します。現金手渡しなのか、指定口座への振込なのかを決めます。振込の場合は振込手数料をどちらが負担するかも書いておくのも重要です。
例: 貸主が指定する○○銀行○○支店(普通口座:1234567 口座名義:札幌 太郎) へ振り込んで支払う。なお、振込手数料は借主の負担とする。
6.利息の有無および利率
利息を取るのか、無利息なのかを明記します。利息を取る場合は「年○%」という形で年利率を記載します。
例: 利息は年○%とし、元金とともに返済期日に支払う。or 利息は無利息とする。
7.遅延した場合の取り決め(遅延損害金)
返済期限を過ぎても支払われなかった場合に発生する「ペナルティ(遅延損害金)」の利率を設定しておきます。
例: 借主が返済を怠ったときは、期日の翌日から元金に対し年○%の割合による遅延損害
金を支払う。
8.借主本人の署名・押印
最も重要な部分です。借主本人が自筆で署名(サイン)し、押印します。
印鑑はできれば認印ではなく実印を押し、あわせて発行から3ヶ月以内の印鑑証明書を添付してもらうと、後から「勝手に名前を使われた」「代筆された」と主張されるリスクをほぼ排除できます。
「できるだけ早く返します」ではダメ? 返済期限は具体的に決める
前章で「返済期限」の記載について触れましたが、ここでは返済条件の具体化についてさらに深く掘り下げます。ここを曖昧にしておくと、借用書があっても回収が難しくなってしまいます。
「余裕ができたら」「ボーナスが出たら」などの曖昧な表現はNG
借用書を作る際、借り手への配慮のつもりで以下のような表現を使ってしまうケースがあります。
・ 生活に余裕ができたら返却する
・ 次のボーナスが出たら返済する
・ 仕事が見つかったら速やかに支払う
このような表現は法律上、出世払や条件付きの取り決めとみなされ、「いつ返済期日がやってきたと言えるのか」で裁判上の大きな争点になってしまいます。相手が「まだ生活に余裕がない」と主張し続ければ、永久に返済を請求できなくなるおそれがあります。返済期限は、必ず「令和○年○月○日」と、暦の上の特定の日付で定めなければなりません。
一括返済なのか分割返済なのか
返済のスタイルが一括なのか、それとも毎月少しずつ返す分割なのかを明確にします。
一括返済の場合は「令和○年○月○日までに一括して支払う」と書けばシンプルですが、金額が大きい場合は分割返済を選択することもあると思います。
分割なら毎月の返済額・返済日を明確に
分割返済にする場合は、以下の項目を細かく規定します。
・ 毎月の返済額(例:毎月3万円)
・ 毎月の返済期日(例:毎月末日、または毎月25日)
・ 返済回数および最終返済日
さらに分割返済の場合、「期限の利益喪失条項」という重要な条項を入れる必要があります。
【期限の利益喪失条項の例】
「借主が分割金の支払いを○回以上怠り、その額が○万円に達したときは、借主は期限の利益を失い、残額全額を直ちに一括して支払わなければならない。」
この条項を入れておかないと、相手が毎月の支払いを遅らせたり滞納したりしても、貸主は今月遅れた分(例:3万円)しか請求できず、残りの全額をまとめて請求することができなくなってしまいます。
振込先なども決めておく
返済方法は現金手渡しよりも、銀行振込を強くおすすめします。
銀行の口座履歴自体が「いつ、誰から、いくら返済されたか」という紛れもない証拠になるからです。振込先の金融機関名、支店名、口座種別、口座番号、口座名義を正確に記載しておきます。
返済条件を具体的にすることの意味
返済条件を極めて具体的に定めておくことは、貸す側の安心のためだけではありません。
借りる側にとっても、「毎月○日に○万円を支払えばいい」という無理のない明確な返済計画を認識することにつながります。お互いが無理なく、ストレスなく契約を完遂するためにこそ、具体的な条件設定が必要です。
利息や遅延損害金はどうする? 返済されない場合まで考える
親しい間柄でお金を貸す際、利息を取るのは気が引けるという方も多いと思います。しかし、お金を貸す以上は利息や遅延損害金のルールについてもしっかり理解しておく必要があります。
無利息で貸す場合
個人間の貸し借りでは、無利息で貸し出すことも当然可能です。その場合はトラブルにならないよう、借用書の中に明確に「本契約の利息は無利息とする」と記載します。
利息を設定する場合の注意点(利息制限法)
もし利息を設定する場合、個人間であっても法律(利息制限法)で決められた上限利率を守らなければなりません。
利息制限法における上限利率は、元本の金額に応じて以下のように定められています。
| 元本の金額 | 年上限利率 |
| 10万円未満 | 年 20% |
| 10万円以上 100万円未満 | 年 18% |
| 100万円以上 | 年 15% |
これを超える利率を設定した場合、超えた部分の利息約束は法律上無効となります。例えば、100万円を貸すのに年20%の利息を約束させても、15%を超える部分(5%分)は無効になり、受け取ることはできません。
返済が遅れた場合の遅延損害金
遅延損害金とは、返済期日を過ぎて遅延した場合に発生する損害賠償金のことです。
遅延損害金の利率についても、利息制限法で上限が規定されています。
個人間の金銭消費貸借の場合、遅延損害金の上限は原則として上記上限利率の1.46倍まで(最大で年21.9%〜29.2%)とされていますが、通常は年10%〜18%程度で設定されることが一般的です。
もし借用書に遅延損害金の特約を書かなかった場合は、民法で定められた法定用率(年3% 変動あり)が適用されることになります。
高すぎる利率を設定しないこと
相手がいくら「どうしても貸してほしい、利息はいくらでも払うから!」と言ってきたとしても、暴利と言えるような高い利率を設定してはいけません。契約自体が公序良俗に反して無効と判断されるリスクもありますし、刑事罰の対象になる可能性もあります。
個人間のお金の貸し借りでもルールがあること
個人同士のやり取りだから法律なんて関係ないということは一切ありません。
お金を貸すときは、必ず返済が滞ったときにどうなるかまでを想定し、法律のルールに則った利息・遅延損害金の設計をしておくことが、双方の権利を守るために不可欠です。
借用書があれば強制執行できる? ここは大きな誤解に注意
ここからが、本記事のタイトルにもある「強制執行まで考えた」というテーマの核心部分であり、最も多くの方が誤解されているポイントです。
お金を貸した相手が返済してくれないとき、多くの方はこう考えます。
「きちんとした借用書があるんだから、相手の給料や銀行口座を差し押さえて(強制執行して)回収できるはずだ!」
結論から言うと、どれほど完璧な「普通の借用書」があっても、それだけですぐに強制執行(財産の差し押差し)をすることはできません。
借用書は重要な「証拠」にはなる
誤解していただきたくないのですが、借用書が無意味だということではありません。
借用書は、「確かにお金を貸した」「返済期日は過ぎている」という事実を、裁判官に対して強固に証明するための第一級の「証拠」になります。借用書があれば、後述する裁判などの手続で認めてもらえる確率が非常に高くなります。
しかし、通常の借用書だけで直ちに強制執行できるわけではない
日本の法律制度では、個人の財産を国(裁判所)の力を使って強制的に差し押さえるためには、債務名義(さいむめいぎ)と呼ばれる公的な文書が必要になります。
手書きやパソコンで作った私的な「借用書」や「金銭消費貸借契約書」は、どれだけ借主の印鑑が押してあっても、この債務名義には該当しません。
返済されない場合、原則として裁判などの手続が必要になる
もし相手が支払いを拒んだ場合、普通の借用書しか持っていない貸主は、以下のようなステップを踏まなければなりません。
① 相手に対して請求を行う(電話、手紙、内容証明郵便など)
② 支払われないため、裁判所へ訴訟(または支払督促)を提起する
③ 借用書を証拠として提出し、裁判で「支払え」という判決を得る
④ 判決が確定する(債務名義が手に入る)
⑤ 確定判決(債務名義)をもとに、裁判所へ「強制執行(差し押さえ)」の申立てを行う
⑥ 相手の銀行口座や給料、動産などが差し押さえられる
このように、普通の借用書から強制執行に至るまでには、訴訟という時間と費用、そして大きな手間がかかるハードルを飛び越えなければいけません。
「借用書があればすぐ財産を差し押さえられる」ではない
借用書さえ書いてもらえば安心だと思い込んでいると、実際に返済が止まった際に「えっ、わざわざ裁判を起こさないと差し押さえできないの?」「裁判費用や弁護士費用を考えたら、貸した金額より高くなってしまう」という厳しい現実に直面することになります。
では、どうすればこの手間をスキップして、返済されないときにすぐ強制執行へとつなげることができるのでしょうか?
その答えが、次章で解説する「公正証書」です。
もっと確実に備えるなら「公正証書」という方法もある
お金を貸す際、より確実で安全な備えをしたい場合、私的な借用書ではなく「公正証書」という形で契約を交わす方法があります。
公正証書とは何か
公正証書とは、法務大臣から任命された法律のプロフェッショナルである「公証人」が、公証役場という公的機関で作成する文書のことです。
当事者同士が取り決めた契約内容を公証人が確認し、法律的に問題がないかをチェックした上で作成されるため、公的な証明力・信頼性が極めて高いという特徴があります。
関連記事
借用書(私文書)と公正証書(公文書)の違い
両者の主な違いを整理すると、以下のようになります。
| 比較項目 | 普通の借用書(私文書) | 公正証書(公文書) |
| 作成者 | 当事者同士(貸主・借主) | 公証人(公証役場) |
| 作成の手間 | 自宅などで簡単に作れる | 公証役場での手続きが必要 |
| 証明力・有効性 | 偽造や無効を主張されるリスクあり | 偽造のリスクがほぼなく無効になりにくい |
| 保管方法 | 自己保管(紛失・改ざんのリスク) | 原本が公証役場に長期間保管される |
| 強制執行の可否 | 裁判を起こして判決を得ないと不可 | 「執行草案」があれば直ちに強制執行が可能 |
【重 要】 強制執行認諾文言(きょうせいしっこうにんだくもんごん)とは何か
公正証書を作成する最大のメリットが、この「強制執行認諾文言」を入れられる点にあります。
強制執行認諾文言とは、条項の中に以下のような一文を入れることです。
債務者(借主)は、本契約による金銭債務の履行を怠ったときは、直ちに強制執行を受けても異議がないことを認諾した。
この文言が入った公正証書(「強制執行認諾約款付き公正証書」といいます)を作成しておくと、法律上、この公正証書自体が裁判の判決と同等の「債務名義」になります。
返済されなかった場合の手続との関係
もし借主からの支払いが滞った場合、貸主は裁判を起こして判決を勝ち取るプロセスを一切スキップできます。
公証役場から公正証書の「正本」や「送達証明書」を取得し、そのまま直接裁判所に申立てを行うことで、相手の給料(手取り額の原則4分の1など)や銀行口座の預貯金を即座に差し押さえる手続きに入ることができます。
相手にとっても「支払いを怠れば、裁判なしですぐに給料や口座が差し押さえられる」という強い心理的強制力が働くため、支払いを優先させる大きな動機付けになります。
すべてのケースで公正証書が必要というわけではない
ただし、どんな金額であっても公正証書にすべきかというと、そうではありません。
公正証書を作成するためには、以下のようなコストが発生します。
・ 公証人に支払う手数料(貸付額に応じて数千円〜数万円程度)
・ 公証役場へ足を運ぶ手間(代理人を作成させることも可能)
・ 専門家に書面案の作成や手続代行を依頼する場合の報酬
例えば、友人同士で5万円や10万円を一時的に貸し借りするようなケースで、数万円の手数料をかけて公正証書を作るのは現実的ではありません。
しかし、貸付額が100万円、あるいはそれ以上の高額になる場合や、返済期間が数年間にわたる長期の分割返済になる場合は、万が一のリスクを軽減するために「公正証書化」を推奨します。
家族や親しい友人にお金を貸すときほど、借用書を作ったほうがいい理由
行政書士の立場として言えることは、トラブルになる案件のほとんどが「親子」「兄弟」「親戚」「長年の親友」といった、最も親しい間柄での貸し借りです。
ここでは少し、実際によくある場面をイメージしながら、なぜ身近な人ほど書面を作らなければならないのかを考えてみましょう。
「家族だから大丈夫」がトラブルの原因になることも
例えば、こんなケースがあります。
Aさんは、脱サラしてカフェを開業したいという実の弟から「開店資金として300万円貸してほしい。事業が軌道に乗ったら毎月5万円ずつ返すから」と頼まれました。
兄弟仲も良く、弟の夢を応援したい気持ちがあったAさんは、借用書も作らずに銀行口座へ300万円を振り込みました。
しかし、開業から1年後、店の経営は悪化。毎月の返済は途絶えがちになり、2年目には完全に止まってしまいました。Aさんが「そろそろ返済を再開してほしい」と伝えると、弟は「兄貴はサラリーマンで生活に余裕があるのに、困っている弟から本気でお金を回収するつもりか!」「あれは結婚祝いや開店祝いも含めてくれたものだと思っていた」と逆ギレされてしまいました。
ついには実家のご両親まで巻き込んで「兄弟でお金のことで揉めるなんて情けない」と非難され、Aさんはお金も戻らず、家族との関係も完全に断絶してしまいました。
このストーリーは決して珍しい話ではありません。
「身内だから言葉にしなくても伝わっているはず」「家族だから許してくれるだろう」という甘えや思い込みが、双方の認識のズレを生み出し、取り返しのつかない感情の対立へと発展してしまいます。
借用書を作ることは相手を疑うことではない
「借用書を書いてほしい」と相手に伝えるのは、決して相手を不審がったり、疑ったりしているからではありません。
「あなたとの大切な関係を、お金のトラブルで壊したくないからこそ、きちんとお互いの約束を形にしておこう」
という、お互いの未来の関係を守るための思いやりなのです。
真面目に返済する意思がある相手であれば、誠意を持って契約書の作成に応じてくれるはずです。逆に、借用書の作成を頑なに拒絶するような相手であれば、最初から返済に対する責任感が薄い可能性が高く、その時点で「お金を貸すこと自体を見合わせる」という正しい判断を下すことができます。
後から条件について揉めないための「確認書」としての意味
借用書は、相手を縛り付けるための「お縄」ではなく、お互いが合意した内容をいつでも見返すことができる「確認書(備忘録)」です。
月日が経過しても、「あの時の約束はどうだったっけ?」とお互いに迷うことがなくなります。
高額になるほど、口約束に頼らない
特に、100万円を超えるような高額なお金の貸し借りは、個人の人生や生活基盤に大きな影響を与えます。高額な貸し借りであればあるほど、情だけに流されず、法的に意味のある書面を残すことが、貸す側・借りる側双方に対する誠実さであると言えます。
借用書を作ったのに返済されない そんなときはどうする?
どんなに万全な借用書を作っていたとしても、相手の突然の失職や病気、あるいは悪意によって、返済が途絶えてしまうケースは起こり得ます。
もし借用書を作ったのに返済されなくなった場合、どのように対応すべきか、段階的なステップと専門家の役割について整理しておきます。
返済が止まったら、まずは焦らずに手元にある借用書の内容を読み返します。
・ 返済期日は過ぎているか?
・ 分割払いの「期限の利益喪失条項」に該当する状態になっているか?
・ 通帳の履歴を確認し、直近でいついくら振り込まれたか?
これらを正確に把握し、残りの未払い元金と遅延損害金がいくらになるのかを計算します。
いきなり法的な手続を進めるのではなく、まずは電話やメール、対面などで「返済期日を過ぎていますが、どうなっていますか?」と確認を取ります。
この際、感情的になって相手を脅すような言動をしたり、早朝や夜間に押しかけたりすることは絶対に避けてください。相手から恐喝罪や脅迫罪、ストーカー行為など、警察に通報されるリスクが生じてしまいます。冷静かつ機械的に連絡を取ることが大切です。
口頭での催促に応じない場合、次の段階として「内容証明郵便」を使って文書を送付するのが効果的です。
内容証明郵便とは、「誰が、誰に対して、どのような内容の文書を、いつ送ったか」を郵便局(日本郵便)が証明してくれる特殊な郵便サービスです。
内容証明郵便に「○月○日までに未払い金○○万円を支払わなければ、法的措置(裁判・強制執行)に移行します」という厳格な文面を記載して送付することで、相手に対して強力な心理的プレッシャーを与えることができます。
※ 私たち行政書士は、依頼者の代理人として、あるいは行政書士名義でこの内容証明郵便を作成・発送する業務を得意としています。
関連記事
内容証明郵便を送っても無視される場合は、法的な回収手続へと進みます。
- 支払督促: 裁判所を介して、相手に支払いを命じる簡易的な手続。
- 少額訴訟: 60万円以下の金銭トラブルの場合、1回の審理で判決が出る簡易的な裁判。
- 通常訴訟: 相手と徹底的に争う場合の裁判手続。
裁判で勝利し確定判決を得ることで、前述した「債務名義」が手に入ります。
債務名義(判決や認諾付き公正証書)を得たら、地方裁判所に申立てを行い、相手の財産を差し押さえます。
- 給料の差し押さえ: 相手が勤務している会社から支払われる給料の一部を直接回収する(非常に強力です)。
- 預貯金口座の差し押さえ: 相手の銀行口座にある預金を凍結・回収する。
専門家の役割(行政書士ができること・弁護士につなぐべき場面)
ここで重要なポイントがあります。「士業なら誰でも代わりに裁判で戦って回収してくれる」わけではないということです。
法的な資格によって取り扱える業務範囲が厳密に決まっています。
行政書士ができること
・ お金を貸す前の契約書・借用書・金銭消費貸借契約書の作成
・ 強制執行を見据えた公正証書の文面案作成および公証役場の手続サポート
・ 返済を催告するための「内容証明郵便」の作成・送付
・ トラブルを未然に防ぐための各種法的アドバイス
弁護士(または認定司法書士)につなぐべき場面
・ 相手がすでに「絶対に返さない」と開き直り、法的紛争になっている場合
・ 貸主の代わりに裁判所へ行って訴訟を起こしたり、代理人として交渉したりしてほしい場合
・ 実際の強制執行の申立て手続きを全面的に代理してほしい場合
行政書士は「予防法務」のプロです。すでに激しい争い(紛争)になってしまっている場合は、弁護士につなぐことになります。
だからこそ、争いになって弁護士に依頼しなければならなくなる前に、行政書士を活用して完璧な書面を作っておくことが重要です。
「貸してから」では遅い? お金を貸す前に行政書士へ相談するという選択
お金の相談の中で、最も歯がゆい思いをする瞬間があります。
それは、「お金を相手に渡してしまった後」にご相談に来られるケースです。
・ LINEのやり取りしかないのですが、回収できますか?
・ 手書きのメモしかないのですが、相手が「そんなの知らない」と言っています。
後からどれだけ後悔しても、一度渡してしまった現金を取り戻すのは、膨大な労力と時間、そして多額の法的費用がかかります。最悪の場合、証拠不十分で泣き寝入りせざるを得ないこともあります。
貸してしまってからでは遅いです。お金を相手に渡す前に、専門家へ相談することにこそ価値があります。
お金を貸す前に書面作成をご相談いただくメリット
① 借用書・金銭消費貸借契約書の内容をチェックできる
個人で作成した借用書には、法的効力が曖昧な表現や、利息制限法に違反する利率、抜け漏れが多く見られます。専門家が入ることで、万が一の際にも裁判で耐えうる無敵の契約書を作成できます。
② 返済条件を客観的に整理できる
「毎月いくらなら相手が本当に返していけるのか」「どのような遅延損害金を設定すべきか」など、第三者の冷徹かつ温かい目で契約条件を客観的に精査します。
③ 「公正証書」にしたほうがよいケースかを判断できる
貸付額や返済期間、相手の属性を考慮し、「今回は普通の契約書で十分か」「それとも公証役場で強制執行認諾付きの公正証書にすべきか」をプロの視点からアドバイスいたします。
④ 相手に対する自然な「言い訳」になる
相手に借用書の作成を求めにくい場合、「大切な友達(家族)だからこそ、行政書士の先生に相談してきちんとした書面を作ることにしたよ」と専門家の存在を理由にすることで、角を立てずに契約書を作成・署名させることができます。
おわりに
長文を最後までお読みいただき、本当にありがとうございました。
お金を貸すときに大切なのは、相手を疑うことではありません。
もしものときに、お互いが困らないように、そしてお互いの関係を守るために、条件をきちんとお互いに確認して目に見える形に残しておくことです。
借用書を書いてほしいと伝えることは、決して冷たい行為ではありません。
むしろ、あやふやな口約束でお金を貸し、将来お互いに憎しみ合うような結果になることこそが、最も不誠実な対応ではないでしょうか。
当事務所では、「真心・誠実・誠意」をモットーに、ご依頼者様のお気持ちに寄り添いながら、後々のトラブルを未然に防ぐ金銭消費貸借契約書や公正証書の作成サポートを行っております。
・ 身内にまとまったお金を貸すことになったけれど、どう書面を作ればいいか分からない
・ 相手に失礼にならない形で、きちんと公正証書を残しておきたい
そのようにお悩みの方は、ぜひお金を相手の手に渡してしまう「前」に、お気軽に当事務所までご相談ください。あなたの大切な財産と、大切なお相手との関係性を守るために、誠心誠意お手伝いをさせていただきます。
■ 札幌での相続・遺言、その他公正証書等様々なご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成、その他公正証書等に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。