「亡くなった父が会社を経営しており、どうやら会社の株式(自社株)を持っていたようだ」
ご家族が亡くなられた後、遺品を整理している際や事業の引き継ぎを進める中で、このような「非上場株式」の相続を知る方は以外と少なくありません。
しかし、一般的な株式(証券取引所に上場している上場株式)と異なり、大手証券会社に口座があるわけでもなく、証券口座の取引残高報告書が定期的に届くわけでもありません。そのため、
・ 株価が一体いくらなのかさっぱり分からない。
・ どこへ行ってどのような手続きをすればいいのか分からない。
・ 手元に紙の株券もないけれど、どう証明すればいいの?
といった疑問や戸惑いを抱え、立ち尽くしてしまう遺族の方が非常に多いのが実情です。
結論からお伝えすると、非上場株式も不動産や預貯金と同様に大切な「相続財産(遺産)」
の一つです。
放置しておくと会社の経営権に混乱が生じたり、将来的な親族間の紛争、莫大な相続税の発生、二次相続での泥沼化といった重大なリスクを引き起こす恐れがあります。
本記事では、非上場株式の相続に関する基礎知識から実践的な手続き手順、トラブルを防ぐ注意点までを分かりやすく徹底解説いたします。
そもそも「非上場株式」とは?
株式には大きく分けて「上場株式」と「非上場株式」の2種類が存在します。
◉ 上場株式
東京証券取引所などの証券取引所に上場している会社の株式です。市場で毎日自由に売買されており、新聞やインターネットでいつでも客観的な取引価格(株価)を確認できます。証券会社を通じて名義変更や売却の手続きが比較的スムーズに行えます。
◉ 非上場株式
証券取引所に上場していない会社の株式です。世の中にある企業の99%以上(中小企業や同族会社、地域密着の個人経営会社など)はこちらに該当します。市場で自由な売買が行われないため、日常的な株価が存在せず、譲渡(売買や贈与、相続)にも一定の規制が設けられていることがほとんどです。
なお、「非上場会社=小さな町工場や商店」とは限りません。売上高が数百億円規模に達する優良企業や、従業員が数百人いる会社であっても、あえて上場せず非上場を選択している企業は多数存在します。
非上場株式が相続財産として登場する典型的なケースは、被相続人(亡くなった方)が会社の創業者や経営者だった場合です。
・ 父親が自ら会社を立ち上げて経営していた
・ 父親が同族会社の代表取締役(社長)だった
・ 代表権は退いていたが、会社の「大株主」として株式の大半を保有していた
・ 親族で株式を持ち合っている親族経営(ファミリー企業)だった
このようなケースでは、亡くなった父親が会社の株式の大半(あるいは一部)を所有していることがほぼ確実です。
ここで多くの方が誤解される重要なポイントがあります。それは、「会社の代表者(社長)であること」と「会社の所有者(株主)であること」は、法律上全く別のものであるという点です。
法律上、取締役や代表取締役は「会社から経営を委任されている立場」に過ぎず、会社の本当の所有者は「株式を保有している株主」です。そのため、父親が長年社長を務めていたとしても、実は親族の別の人物や名義株、あるいは出資者から株を借りて経営していただけで、父自身の所有株数は非常に少なかった(あるいは0株だった)というケースも稀に存在します。
まずは思い込みを捨て、客観的な資料で本当の株主は誰かを確認する必要があります。
非上場株式も相続財産になる
株式は、株主としての権利(会社から配当を受ける権利、株主総会で議決権を行使する権利など)を体現した「財産権」です。したがって、被相続人が所有していた非上場株式は、現金・預貯金や土地・建物といった不動産と全く同様に、相続財産となります。
父親が遺言書を残していれば、基本的にはその遺言書の内容に従って株式を取得する人が決まります。遺言書がない場合は、相続人全員による「遺産分割協議」を行って、誰が株式を何株相続するのかを協議・決定しなければなりません。
ここも相続手続きにおいて非常に多くの方が混乱されるポイントですので、明確に整理しておきましょう。
【混同厳禁!】会社の財産と父個人の財産の違い
◉ 会社の財産
会社の銀行口座にある預金、会社名義の社屋・工場・事務所、社用車、会社所有の土地や機械設備など。これらはすべて「法人(会社)」の所有物であり、父親個人(被相続人)の相続財産ではありません。相続人が勝手に処分したり分割したりすることはできません。
◉ 父個人の財産
父親が所有していた「その会社の株式」。これこそが父親個人の財産であり、相続の対象となります。
例えば、「会社に1億円の現金が残っているから、兄弟で5,000万円ずつ分けよう」ということはできません。相続人が引き継ぐのはあくまで「会社の株式」であり、会社の事業資金や資産そのものではないという点をご理解ください。
父が非上場株式を持っていたかどうかを確認する
非上場株式の相続手続きを進める上で、最初に行うべきは「事実確認」です。どのように調査を進めればよいか、具体的な方法について説明します。
会社法上、株式会社は「株主名簿」を作成し、備え置く義務があります。株主名簿には、株主の氏名・住所・保有株式数・株式の種類などが記載されています。会社に対して株主名簿の閲覧・開示を求め、父親の氏名が記載されているか、記載されている場合は何株保有しているのかを確認します。
会社の根幹ルールを定めた「定款」も必ず確認してください。特に以下の点を確認することが重要です。
① 譲渡制限の有無
日本の中小企業の99%以上は、定款に「当会社の株式を譲渡により取得するには、当会社の取締役会(または株主総会)の承認を受けなければならない」という譲渡制限条項を設けています。(非公開会社)
② 相続に関する特則(会社法175条の売渡請求)
定款に「相続その他の一般承継により当会社の株式を取得した者に対し、当該株式を当会社に売り渡すことを請求することができる」という旨の定めがあるかどうか。この定めがあると、会社から「相続した株を会社に買い取らせてください」と請求される可能性があります。
2006年(平成18年)の会社法施行により、日本の株式会社は原則として「株券不発行」となりました。しかし、それ以前に設立された古い会社では、定款を変更しておらず「株券発行会社」のままになっている場合や、実際に金庫や父親の書斎から紙の「株券」が発見されるケースがあります。
なお、株券が現物で見つからなくても、会社法上の手続きを経ていれば株式自体は有効に存在しています。「株券という紙がないから株式はない」と判断するのは危険です。
相続人の方の中には、「父の会社に問い合わせるのが気まずい」「兄弟のうち誰かが勝手に管理していて聞きづらい」とお悩みになる方が大勢いらっしゃいます。
しかし、曖昧なまま放置することは最も避けるべきです。相続人としての正当な権利に基づいて、会社に対して正式に株式の保有状況の照会を行うことが、すべての手続きの出発点となります。
非上場株式を相続するときの基本的な流れ
「結局、何から順番に進めればいいの?」という疑問にお答えするため、全体のフローをステップ順に整理しました。
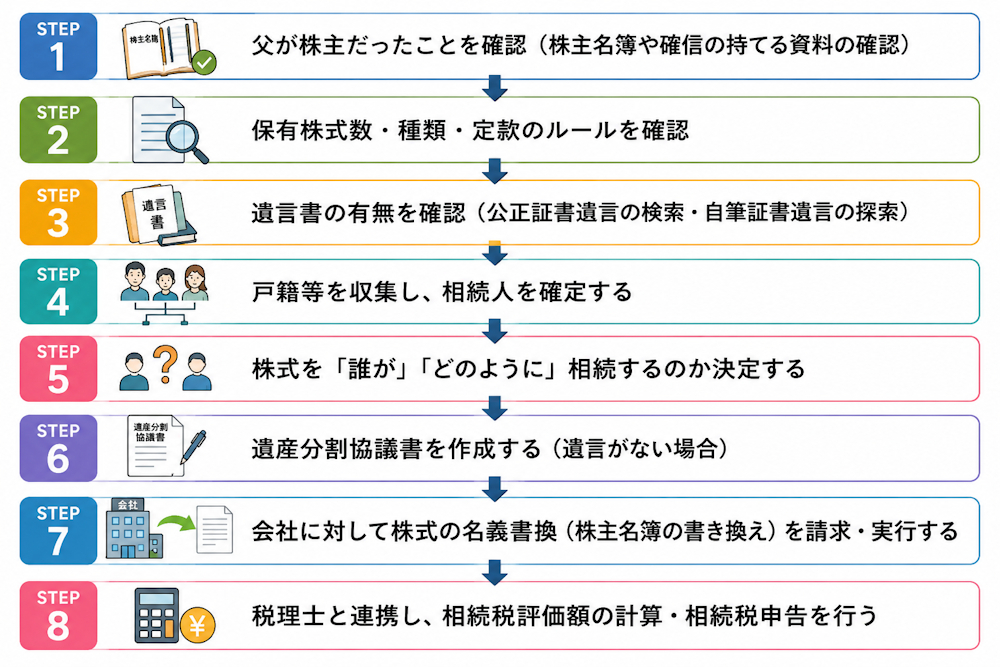
遺言書がある場合とない場合で手続きは変わる?
相続手続きの分岐点となるのが遺言書の存在です。
父親が生前に遺言書を作成しており、その中で「会社の株式はすべて後継者である長男〇〇に相続させる」といった指定がある場合、原則としてその遺言に従って手続きが進みます。
① 公正証書遺言の場合
公証役場で作成された遺言書であれば、家庭裁判所の「検認」手続きが不要で、すぐに名義書換手続きや相続手続きに移ることができます。
② 自筆証書遺言の場合
被相続人が自筆で書いた遺言書の場合(法務局の保管制度を利用していない場合)、家庭裁判所で「検認」という手続きを経る必要があります。検認前に開封してしまうと過料の対象となるため注意してください。
遺言書が存在しない場合、法定相続人全員が集まり、「遺産分割協議」を行わなければなりません。誰が株式を取得するのか、何株ずつ分けるのか、あるいは別の財産で調整するのかを話し合い、全員の合意を得る必要があります。
兄弟で非上場株式を相続するときは特に注意
非上場株式の相続において最もトラブルが発生しやすく、専門家として強く注意を呼びかけたいのが複数人(特に兄弟姉妹)での分割です。
例えば、父親が事業を経営しており、会社の株式を全体の60%所有していたとします。相続人は長男、次男、長女の3人です。
一見すると、「父の遺産だから、兄弟平等に20%ずつ仲良く相続しよう」と考えがちですが、これが将来の会社経営に大きな影響を与えるケースがあります。(場合によっては倒産)
株式会社の意思決定は、株主総会における「議決権(=持ち株数)」の過半数や3分の2以上の賛成によって行われます。
① 1/2以上 取締役の選任・解任、役員報酬の決定などを単独で決められる。(経営権の確保)
② 2/3以上 定款の変更、会社の合併・解散、事業譲渡など重要な意思決定を単独で決められる。(絶対的な経営権)
③ 1/3 以上 特別決議の「阻止(単独否決)」が可能。後継者が経営をスムーズに行えなくなるリスク。
もし後継者である長男が1/5(20%)しか相続しなかった場合、長男一人の意見では取締役の選任すら決めることができず、会社経営が完全にストップしてしまいます。
株式を兄弟で均等に分散させてしまうと、最初は仲が良くても、数年・数十年後に意見の対立が生じた際、経営陣の解任合戦や不条理な訴訟に発展することがあります。
さらに、次の世代(孫の世代)へ相続が発生すると株式がさらに細分化し、どこに誰が何株持っているのか分からない「名義株・不明株問題」へと発展してしまいます。会社の株式は、原則として後継者一人の手に集中させて相続させるのが事業承継の鉄則です。
非上場株式の「価値」はどうやって決まる?
上場株式なら「〇月〇日の終値×株数」で即座に価値が分かります。しかし非上場株式には市場が存在しないため、一目見ただけでは1株いくらなのかが全く分かりません。
国税庁の財産評価基本通達に基づき、非上場株式の相続税評価額は極めて複雑な計算ルールで算出されます。評価方法は3種類あり、会社の規模(大会社・中会社・小会社)や、株式を取得する相続人の立場によって評価方法が変わります。
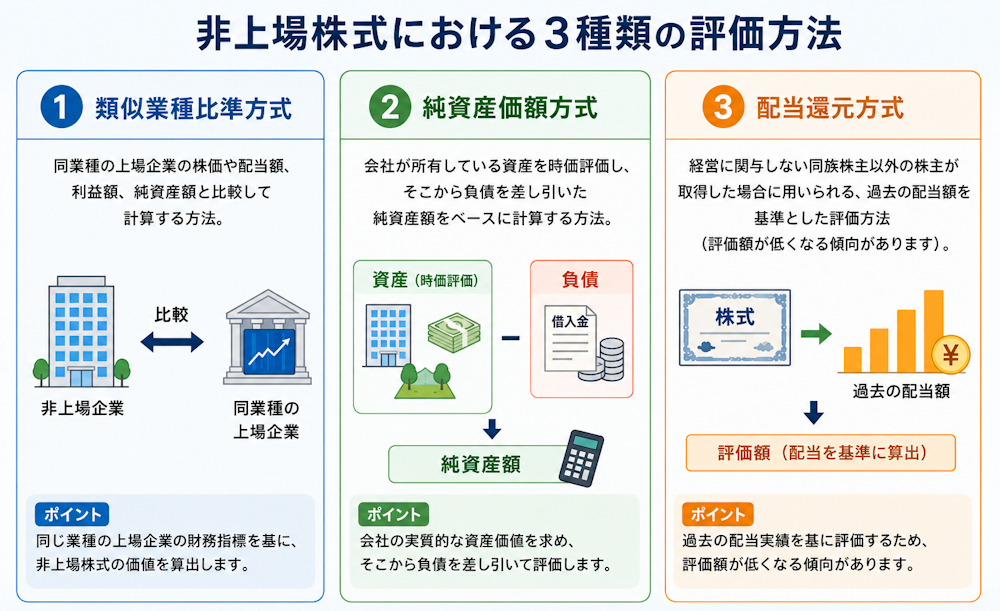
◉ 評価方式のルール
① 大会社
・ 原則 類似業種比準方式
・ 純資産価額方式を選択することも可能です。
② 中会社
・ 類似業種比準価額と純資産価額を一定割合で混合する「折衷方式」
・ 中会社はさらに3区分に分かれます。(中会社の大、中、小)
③ 小会社
・ 原則 純資産価額方式
・ 選択により類似業種比準価額50%、純資産価額50%の折衷方式も利用できます。
よく「会社の貸借対照表を見て、純資産を株数で割ればいいのでは?」と質問されますが、それは大きな間違いです。含み益のある不動産の時価評価や、類似業種比準価額との併用など専門的な計算が必要です。
【重要】専門職の職務範囲に関する注意点
非上場株式の「正確な相続税評価額の計算」や「相続税の申告業務」は、税理士法により税理士の独占業務と定められています。当行政書士事務所では、遺産分割協議書の作成にあたり、連携する信頼できる税理士と密に協力して正確な評価額を把握した上で手続きを進めます。
非上場株式を相続した後、「売りたい」と思ったら?
「会社を継ぐつもりもないし、株を売ってお金に換えたい」と考えても、非上場株式は証券会社で簡単に売却することはできません。
前述の通り、ほぼ全ての中小企業では定款で「譲渡制限」を設けています。株式を第三者に買ってもらうためには、会社の取締役会または株主総会での「承認」が必要となります。見知らぬ第三者やライバル企業に株を買い取られることを会社が防ぐための仕組みです。
後継者以外の相続人が非上場株式を所有することになった場合、以下のような対応策を検討します。
① 後継者に買い取ってもらう(代償分割・株式譲渡)
後継者個人に株式を買い取ってもらい、現金化する。
② 会社に自己株式(金庫株)として買い取ってもらう
会社法上の手続きを経て、会社自身の資金で株式を買い取ってもらう。
③ 他の資産で調整する
株式は後継者が取得し、経営に関与しない相続人は同等額の預貯金や不動産を取得する。
非上場株式を相続したまま放置するのは危険?
「手続きが難しそうだし、非上場株なんて持っていても意味がないから放っておこう」と放置することは非常に危険です。
放置することによって生じる具体的なリスク
① 名義が亡くなった父親のまま残る
会社側が正当な株主を把握できず、株主総会の招集通知を送ることができなくなります。
② 将来のM&Aや会社売却、事業承継で大支障
会社を第三者に売却したり、後継者へスムーズに承継させたりしようとした際、株主名簿が整理されていないと取引自体が破談になります。
③ 二次相続・三次相続の発生
相続人が死亡すると、その子供(孫)たちへ権利がどんどん枝分かれし、関係者が数十人に膨れ上がって遺産分割協議の成立が不可能になります。
「父が亡くなったあの時に、きちんと整理しておけばよかった」と後から後悔しないよう、早期の整理・権利確定が不可欠です。
会社を継ぐ人が非上場株式を相続する場合
例えば「長男が会社を継いで社長になる」「次男は全く別の会社で働いており経営には関わらない」という場合、経営の安定のためには長男が非上場株式を100%(少なくとも3分の2以上)相続することが強く望まれます。
しかし、遺産の大半が「会社の株式」と「自社ビル(不動産)」で、現金がほとんどない場合、長男が株式も不動産もすべて取得すると、次男から「遺留分(法律上保障された最低限の取り分)」を主張されるリスクが生じます。
この場合、以下のような遺産分割協議を行うことが実務的です。
- 長男: 会社の株式および事業用不動産を取得する
- 次男: 父個人が残した預金、個人名義の自宅土地建物を取得する
- 不足分がある場合は、長男が個人資産から次男へ「代償金」を支払う(代償分割)
「会社の経営を誰が継ぐのか(事業承継)」と「父の財産をどう分けるのか(相続)」は、背中合わせの一体不可分の問題です。両方を視野に入れて総合的にアプローチする必要があります。
非上場株式の相続で行政書士がお手伝いできること【重 要】
複雑な非上場株式の相続において、行政書士は「街の専門家」として以下のようなサポートを実施いたします。
被相続人の出生から死亡までのすべての戸籍謄本・除籍謄本を収集し、法定相続人を正確に特定して「相続関係説明図」を作成します。また、株主名簿の確認補助や公的な書類の収集を通じて、相続財産を漏れなく一覧化した「財産目録」を作成します。
相続人全員の意思を確認し、後継者へ株式を集約させつつ、他の相続人にとっても納得感のある「遺産分割協議書」を法的な観点から作成します。将来のトラブルを防ぐ文章表現を精査します。
遺産分割協議が整った後、会社に対して提出する「株主名簿名義書換請求書」等の各種書類を作成し、円滑な名義書換手続きをアシストします。
まだ父親がご健在である経営者の方に対しては、後継者に株式をスムーズに集中させるための「公正証書遺言」の作成原案作成や、公証役場との打ち合わせ、当日の証人立ち会いをフルサポートいたします。
行政書士だけでは対応できない問題もあります(専門家連携)
相続実務においては、各士業の専門領域(職域)が法律によって明確に定められています。当事務所ではワンストップで相談者様をサポートするため、提携する他士業と緊密に連携しております。
① 税理士
非上場株式の複雑な評価額計算、相続税の申告書の作成・提出、事業承継税制(特例承継計画)の適用手続き。
② 司法書士
被相続人名義の土地・建物の「相続登記(不動産の名義変更)」、会社の役員変更登記や定款変更登記。
③ 弁護士
相続人間で遺産分割の対立が激化し、調停や審判、裁判となった場合の代理人交渉。株式の保有権をめぐる法的紛争。
当行政書士事務所が「全体の相談窓口」となり、必要に応じて信頼できる税理士・司法書士・弁護士をスムーズにご紹介・おつなぎいたしますので、ご安心ください。
非上場株式を持つ経営者こそ「生前の準備」が大切
父親が亡くなった後の相続手続きも重要ですが、現在経営を行っている、あるいは株式を保有しているオーナー経営者様ご自身が「生きているうちに準備(生前対策)」をしておくことが何より重要です。
生前に取り組むべき5つのポイント
① 自分が何株持っているのか明確にし、家族へ伝える
家族が混乱しないよう、財産一覧を作成しておく。
② 会社の定款・株主名簿を最新の状態に整理する
名義株を解消し、株主名簿を備え付ける。
③ 後継者を早い段階で決定する
親族内承継か社内承継か方針を固める。
④ 公正証書遺言を作成しておく
「後継者に自社株を100%相続させる」旨を遺言に明記する。
⑤ 専門家に早めに相談する
専門家と一緒に、株価対策や事業承継のシミュレーションを行う。
「死んでから残された家族に考えさせる」のではなく、「元気なうちに経営者自らが整理しておく」ことこそが、会社と家族をまもる最大の愛です。
まとめ ~ 「父が会社の株を持っていた!」と分かったら、まず専門家に相談を
お父様が亡くなり、非上場株式の存在が判明した場合のポイントをまとめます。
- 非上場株式も大切な相続財産。放置せず手続きが必要。
- 「会社の財産」と「父個人の株式」を混同しない。
- 株主名簿や定款を確認し、正確な株数や譲渡制限のルールを調べる。
- 遺言書の有無を確認し、なければ遺産分割協議を行う。
- 兄弟など複数人での安易な「株式均等分割」は会社経営を壊滅させるため避ける。
- 株価の評価や相続税の申告については、必ず税理士などの専門家へ相談する。
- 生前からの計画的な事業承継対策・遺言書作成が最も効果的。
非上場株式の相続は、手続きの手順・会社法上の規制・税務上の評価など、専門的な要素が複雑に絡み合う分野です。ご自身だけで悩まず、まずは行政書士をはじめとする相続の専門家に早期にご相談されることを強くおすすめいたします。
■ 札幌での相続・遺言、その他公正証書等様々なご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成、その他公正証書等に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。