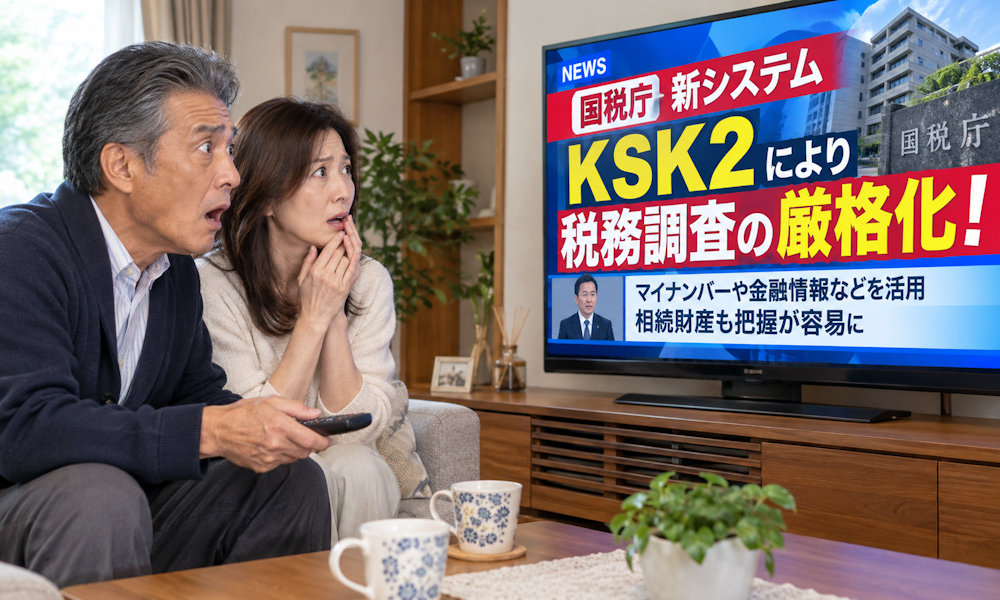
・ 税務署は自分の預金残高まで全部知っているのだろうか?
・ 証券会社で作ったNISA口座や、保有している株式を把握されているのだろうか?
・ 国税庁新システム が導入されると、税務調査のやり方はどう変わるのだろう?
テレビや新聞の報道を見て、税務当局の情報把握能力に対する疑問や不安の声が出ています。特に2026年9月、国税庁が運用する基幹システムの刷新(いわゆる「KSK2」への移行・拡張)に関しては、「自分の財産がすべて国税庁から丸見えになってしまうのではないか」と動揺されている方もいらっしゃるかもしれません。
しかし、結論から申し上げますと、「KSK2が導入されたからといって、税務署が国民一人ひとりの銀行口座や暗号資産、NISA口座のリアルタイムな動向を24時間監視し、すべての財産を100%完全に把握している」というわけではありません。
大切なのは、「税務署がすべてを覗き見ている」と極端に怖がることでも、逆に「申告しなければバレないだろう」と甘く考えることでもありません。国税庁がどのような仕組みで情報を収集し、それをどのように管理・分析しているのかという正確な構造を理解することです。
本記事では、2026年9月にアップデートされた国税庁の新システム「KSK2」の概要と、それに伴う税務調査の変化、そして何より、これを機に「これからの時代に私たちがどのようにご自身の財産を管理し、ご家族へ引き継いでいくべきか」について、行政書士の視点から分かりやすく解説いたします。
そもそも「KSK2」とはどんなシステムなのか?
新聞やニュース、あるいはインターネットの記事で「KSK2」という言葉を初めてお聞きになった方も多いのではないでしょうか。まずは、このKSK2がどのようなシステムなのか、その基本的な役割と仕組みを一般の方向けにやさしく説明いたします。
「KSK」とは、「国税総合管理システム(Kokusai Zeimu Sogo Kanri System)」の略称です。従来のKSKシステムは、全国の国税局や税務署をネットワークで結び、納税者の申告実績や各種の支払調書、過去の税務調査の履歴などをデータベース化して管理する広域情報システムとして、1990年代から長年にわたり運用されてきました。
このシステムのおかげで、例えば「札幌の税務署」と「東京の税務署」が連携し、引っ越しをされた方や全国に拠点を持つ事業者の納税情報をスムーズに共有することが可能となっています。
時代が進むにつれ、社会全体のデジタル化(DX)が急速に進行しました。インターネットバンキングの普及、キャッシュレス決済の拡大、株式やNISAなどの分散投資、さらには暗号資産やクラウドファンディングといった新たな金融取引の登場により、個人の資産や所得の形態は極めて複雑化・多角化しています。
従来のKSKシステムでは対応しきれない膨大なデジタルデータや、複雑化した取引履歴をより迅速かつ正確に処理するために開発・導入されたのが「KSK2(次世代国税総合管理システム)」です。
国税庁はKSK2について、地域や税目を越えた情報の一元管理を行うとともに、最先端のデータ分析技術を活用することによって、税務行政の高度化・効率化を図るシステムであると説明しています。
分かりやすく表現するならば、「全国規模で運用されていた巨大な税務データベースが、AIや高度なデータ解析技術を備えて、より賢く、より強力に進化したもの」というイメージを持つといいと思います。
KSK2で「税務署が見られる情報」はどう変わる?
それでは、KSK2の運用によって、国税当局が把握・管理できる情報にはどのようなものがあるのでしょうか。ここでは、実際に国税当局の情報として蓄積されている主なデータの種類を整理しておきます。
国税庁および全国の税務署には、法令に基づいて以下のような広範な情報が集められ、データベース化されています。
① 所得税の申告情報
確定申告書、源泉徴収票、控除証明書など、毎年個人から提出される所得に関するデータです。
② 法人税・消費税などの申告情報
事業者が提出する決算書、確定申告書、各種届出書の情報です。個人事業主や法人経営者の取引履歴と密接に関連します。
③ 法定調書などの資料情報
企業や金融機関、給与支払者などが国税庁への提出を義務付けられている「支払調書」(給与、報酬、不動産の売買・賃貸料、有価証券の売買など)の情報です。
④ 不動産に関係する情報
法務局から届く不動産登記の変更情報、固定資産税の評価情報、売買契約に伴う支払調書など、土地や建物の所有権移転に関するデータです。
⑤ 株式・金融資産・NISAに関係する情報
証券会社などから提出される特定口座の年間取引報告書や、NISA口座の開設・利用状況に関する資料情報です。
ここで一つ、多くの方が誤解されがちなポイントを整理しておく必要があります。
時折、「新システムになれば、自分が新しい銀行口座を開設した瞬間に、税務署の画面にその残高や取引履歴がリアルタイムで全部表示されるようになるのではないか」と心配される方がいます。
しかし、現時点において「国税当局が入手・管理している情報」と「民間の金融機関等の中に存在する情報」はまったく同じではありません。
税務署が個人の預金口座や証券口座の明細を閲覧するためには、税務調査などの正当な権限・手続きに基づいて金融機関へ「照会」を行う必要があります。つまり、日本中のすべての国民の口座残高が、24時間365日リアルタイムで税務署のモニターに映し出されているわけではないのです。
ただし、支払調書や各種法定調書、過去の申告データなどがKSK2の中に整然と一元管理されているため、税務署が「この人物の資産状況や取引を調べる必要がある」と判断した際には、過去数年分にわたるつじつまの合わない箇所や不審な動きを、これまで以上に迅速に探知できるようになっています。
税務調査は「怪しい人を探す」から「データを分析して対象を絞る」時代へ?
KSK2の導入によって最も大きく変わると言われているのが、税務調査の対象者をどのように選定するかというアプローチの方法です。
従来の税務調査では、調査官の長年の経験や勘、あるいは目立つ資料情報の精査といったマンパワーによる調査対象の絞り込みが大きな役割を果たしていました。しかし、KSK2時代においては、蓄積された膨大なデータを多角的に分析し、システムが自動的に異変や矛盾を抽出する仕組みへとシフトしています。
データ分析による調査対象選定の流れ
皆様が疑問に思われる「税務署はどうやって調査先を決めているのか?」という点について、そのプロセスを分かりやすく整理すると、以下のような流れになります。
【ステップ1:申告された所得・財産データの入力】
 納税者から提出された確定申告書や相続税申告書がシステムに反映される。
   ↓
【ステップ2:過去のデータとの照合】
   過去数年〜数十年の所得推移、納税実績、家族構成、職業履歴などと照合。
   ↓
【ステップ3:外部資料情報(支払調書等)との突合】
   金融機関、不動産登記、証券会社、給与支払者などから集まった「法定調書」と照合。
   ↓
【ステップ4:AI・データ分析によるギャップ(矛盾)の抽出】
   「一生涯で得た推定所得」と「申告された相続財産額」の間に大きな不自然さがないかを自動計算。
   (例:過去の所得から考えて5億円以上の資産があるはずなのに、相続財産が5,000万円しか
     申告されていない等)
   ↓
【ステップ5:税務調査・実地調査の対象選定】
   優先して確認すべき対象者としてリストアップされ、担当調査官が詳細な調査を開始。
このように、国税庁のシステムは「誰がどこでいくら稼ぎ、どのような資産を持っているか」という膨大な情報を過去にさかのぼって分析しています。そのため、意図的な隠蔽はもちろんのこと、単なる「勘違い」や「知りませんでした」という申告漏れであっても、数字の矛盾としてシステム上に浮かび上がりやすくなっています。
「相続税の申告をしていないから大丈夫」は危険?
ここからは、私たちの生活に深く関わる「相続」と「相続税」のお話へと進めていきます。
「うちの父親は有名な資産家というわけでもないし、預金もそれほど多くなかったから、相続税なんて関係ないだろう」 「相続税の申告をしていないけれど、税務署から連絡が来ないから大丈夫だった」
そのように考えておられるご家庭は少なくありません。しかし、KSK2をはじめとする高度な情報管理体制が整った現代において、この「思い込み」は非常に危険です。
相続税の対象となる財産は「預金だけ」ではない
相続税がかかるかどうかを判断する際、多くの方は「死亡時の銀行預金の残高」ばかりに目を奪われがちです。しかし、国税庁の定義による「相続財産」には、以下のような多様な資産が含まれます。
- 現金・預貯金 タンス預金や名義預金を含む
- 有価証券 株式、投資信託、国債、NISA口座内の資産など
- 土地・建物などの不動産 自宅、借地、田畑、アパートなど
- みなし相続財産 亡くなったことによって支払われる「生命保険金」や「退職手当金」など
- 一定の生前贈与 亡くなる前一定期間内に行われた贈与、相続時精算課税制度を利用した贈与
- その他の財産 貴金属、骨董品、自動車、貸付金など
例えば、「預金は500万円しかなかった」という場合でも、亡くなった父親名義の古い土地の評価額が高かったり、父親が保険料を払っていた生命保険金が1,500万円入ってきたり、あるいは死亡前3年以内に子どもや孫へ渡していた生前贈与を足し戻したりすると、あっという間に相続税の基礎控除額(3,000万円 + 600万円 × 法定相続人の数)を超えてしまうケースがあります。
KSK2によって不動産の所有権移転データや生命保険金の支払調書、過去の贈与実績などが一元的に整理されている現代では、「家族が知らなかった財産」や「申告しなくてもバレないだろうと思っていた財産」が、税務当局側には把握されているという事態が十分に起こり得るのです。
「親の財産、全部分かりますか?」 相続で困るのは税務署だけではありません
ここまでKSK2や税務調査についてお話ししてきましたが、実は、相続が発生した現場で本当に深刻な問題となるのは、「税務署に財産を知られているかどうか」ではありません。
それ以上に恐ろしいのは、身内である家族自身が、親の財産の全体像をまったく把握できていないことなのです。
あるご家庭のストーリー:父が亡くなった日
ここで、実際にありがちな事例を考えてみましょう。
札幌市内に住むAさん(52歳)のお父様が、85歳で亡くなりました。お父様は生前、大変几帳面な性格で、自分のお金のことや事業のことはすべて自分で管理しており、家族に心配をかけまいと手元で処理していました。
お葬式が無事に終わり、Aさんがお母様とともに遺品整理や名義変更の手続きを始めようとした時、大きな壁にぶつかりました。
・ お父さんの預金口座って、どこの銀行にいくつあったんだろう?
・ 生前、スマホでネット証券をやっていると言っていたけれど、パスワードも会社名も分からない
・ NISA口座や投資信託はどこで契約していたの?
・ 昔入った生命保険の証券が見当たらない
・ 昔、知人に貸したお金があると言っていたけれど、借用書はあるのだろうか?
・ 逆に、何かローンや借入金の残高はないのだろうか?
・ 私たちが昔、大学進学や結婚のときにもらったお金は贈与として扱われるのだろうか?
Aさんご家族は途方に暮れてしまいました。
通帳を探し、郵便物をチェックし、一つひとつの金融機関の窓口に足を運んで口座の有無を確認して回る作業は、想像を絶する労力と時間を要します。
もし、税務署のKSK2には過去の資料情報に基づいてお父様の資産の枠組み(どの証券会社と取引があったか、どんな不動産を持っているかなど)が記録されているにもかかわらず、残された家族だけが何も知らないとしたらどうでしょうか。
「税務署は知っているのに、家族は知らない」という、非常に皮肉で危険な状況が生まれてしまうのです。
税務署には分かるのに、家族には分からない デジタル時代の相続問題
この「税務署には分かるのに、家族には分からない」という現象は、近年のデジタル化やキャッシュレス化によって、加速しています。
昔であれば、銀行の通帳や紙の保険証券、証券会社から定期的に届く配向物(郵送の取引明細)が自宅の引き出しに保管されていたため、遺品整理をすればある程度の財産を見つけることができました。
しかし、現在はどうでしょうか。
- ペーパーレス化の進行 電子通帳、Web明細が主流になり、紙の通帳や通知が自宅に届かない。
- ネット証券・ネット銀行の普及 スマホアプリやPC内で完結し、実店舗も郵送物もない。
- 暗号資産やデジタルアセットの存在 ウォレットやパスワードが本人の頭の中やスマホの中にしかない。
このようなデジタル時代における相続トラブルの典型的なパターンは以下の通りです。
【本人はすべて知っている・管理している】
   スマホやPCでネット銀行、ネット証券、NISAなどを快適に運用。
   ↓
【本人が突然亡くなる(または認知症等で意思疎通ができなくなる)】
   パスワードが解読できず、ログインできない。郵便物も来ないため存在すら気づかれない。
   ↓
【家族は何も知らないまま時が過ぎる】
   「預金は近くの地方銀行に100万円あるだけだった」と思い込んで放置してしまう。
   ↓
【税務署のデータベース(KSK2等)には各種支払調書等の記録が残っている】
   金融機関から提出された資料等により、税務当局側は口座の存在を把握。
   ↓
【数年後、税務署から「お尋ね」や「税務調査の通知」が届く】
   家族にとっては寝耳に水。「そんな財産があったなんて知らなかった」では済まされず、
   意図しなかった申告漏れとして追徴課税や延滞税のリスクに晒される。
デジタル時代における最大の相続リスクは、「財産を隠すこと」ではなく、「残された家族が財産を見つけられなくなること」なのです。
KSK2時代だからこそ「財産を整理する」
ここまでお読みいただいた皆様なら、もうお分かりいただけたかと思います。
KSK2が導入され、税務情報の一元化と分析が進むこれからの時代において私たちがとるべき行動は、「どうやって税務署から財産を隠すか」という後ろ向きな対策ではありません。そのような行為は無意味であるばかりか、ペナルティ(重加算税など)の対象となるリスクを高めるだけです。
本当に必要なのは、「自分自身の財産を、自分自身が正確に把握し、家族に分かる形できれいに整理しておくこと」です。
ご自身の生前整理・終活として、以下の「財産整理ステップ」に取り組んでいただくことを強くおすすめいたします。
家族のために取り組みたい「財産整理のチェックリスト」
① 財産目録(ざいさんもくろく)を作成する
どこに、どのような種類の財産がいくらあるのかを一覧表にまとめます。
② 使っていない休眠口座・預金口座を整理する
昔作ったまま放置している銀行口座を解約し、メインで使う数個の口座に集約します。
③ 証券会社・NISA口座の一覧化
利用している証券会社名、口座番号、保有している銘柄や投資信託の概要をメモしておきます。
④ 生命保険・損害保険の契約内容を一覧化
保険会社名、証券番号、受取人が誰になっているかを整理し、保険証券を一箇所に保管します。
⑤ 不動産(土地・建物)の権利関係を整理する
権利証(登記識別情報)の保管場所を確認し、固定資産税の納税通知書を保管しておきます。
⑥ 負債(借入金・ローン・保証債務)も正直に記録する
住宅ローン、自動車ローン、個人間の借入など、マイナスの財産も隠さずに記載することが家族を守ることに繋がります。
⑦ 家族に必要な情報(連絡先・保管場所)を残す
実印の保管場所、通帳やカードの保管場所、緊急連絡先などをノートや目録に書き留めます。
このように財産をあらかじめ整理しておけば、ご自身にとっても老後の資金計画が明確になりますし、万が一の際にも残されたご家族が迷わずに済みます。
関連記事
相続税の申告が必要かどうか、自分だけで判断していい?
財産の整理が進んでくると、次に気になるのが「我が家は結局、相続税の申告が必要なのだろうか?」という疑問です。
ここで非常に重要なポイントとして、「行政書士ができる業務」と「税理士に相談すべき業務」の違いについて整理しておきたいと思います。
税務申告と財産整理の専門家の役割分担
国の法律上、具体的な相続税の税額を計算し、税務署へ提出する「相続税申告書」を作成したり、税務代理を行ったりできるのは税理士の独占業務です。
一方、私たち行政書士は、相続手続きの前提となる「相続人の調査(戸籍収集)」、「相続関係説明図の作成」、「財産目録の作成」、「遺言書の作成サポート」、「遺産分割協議書の作成」などを専門としています。
- ご自身で判断することの危険性 「基礎控除以下だから絶対に申告はいらないだろう」とご自身だけで判断してしまうと、不動産の路線価の計算誤りや、名義預金の取り扱い、小規模宅地等の特例の適用要件などで見落としが生じる危険性があります。
国税庁のルールによれば、相続財産等の合計額が基礎控除額を超える場合、 原則として被相続人が亡くなったことを知った日の翌日から10か月以内に相続税の申告と納税を行わなければなりません。期限までに申告しなかった場合や、実際より少ない金額で申告した場合には、本来の税金に加えて加算税(無申告加算税や過少申告加算税)や延滞税が課されることがあります。
そのため、「相続財産を漏れなく正確に整理し、目録を作成するステップ」を行政書士などの専門家と一緒に丁寧に行い、その結果として「相続税の申告が必要かもしれない」と分かった段階で、信頼できる税理士へスムーズにバトンタッチ(連携)するアプローチが、最も安全で確実な方法です。
KSK2時代の相続対策 まずは「財産を整理すること」から始めませんか?
2026年9月に始動した新システム「KSK2」によって、国税当局のデジタル化と情報一元管理は新たなフェーズに入りました。
しかし、冒頭からお伝えしている通り、「KSK2が導入されたから、どうやって財産を隠そうか」と悩む必要はまったくありません。国税庁のデジタル化が進む今だからこそ、私たち自身もデジタル時代に合わせたスマートで透明性の高い「財産の整理と引き継ぎ」を考え直す良い機会なのです。
行政書士がお手伝いできること
行政書士は、KSK2時代におけるご家庭の安心した資産承継のために、以下のようなサポートを提供出来ます。
① 正確な「財産目録」の作成支援
預貯金、不動産、有価証券、保険などを漏れなく確認し、家族が見て一目で分かる一覧表を作成します。
② 遺言書作成のサポート(公正証書遺言など)
自分の亡き後、家族が財産の分け方で揉めることがないよう、法的に有効な遺言書の文案作成や手続きを支援します。
③ 相続人調査・相続関係説明図の作成
生まれてから亡くなるまでの戸籍謄本を全国から収集し、誰が正当な相続人であるかを確定させます。
④ 遺産分割協議書の作成
相続人全員で合意した財産の分け方を、金融機関や法務局でそのまま使える正式な書類として作成します。
⑤ エンディングノート(終活ノート)の整理指導
デジタル資産やネット口座の情報を含め、万が一の時に家族へ伝えるべきメッセージや情報の整理をお手伝いします。
⑥ 他士業(税理士・司法書士・弁護士など)との連携
相続税の申告が必要な場合は税理士へ、不動産の名義変更(相続登記)が必要な場合は司法書士へ、円滑に引き継げるネットワークを整えています。
まとめ
「税務署には全部バレているのだろうか?」という不安の根底にあるのは、実は「自分の財産のことがよく分かっていない」「万が一のときに家族に迷惑をかけてしまうかもしれない」という、将来への見えない不安心理です。
KSK2という新しいシステムの導入をきっかけにして、まずはご自身の財産をテーブルの上に並べ、「どこに何がいくらあるのか」を一度きれいに整理してみませんか?
ご自身の財産を正確に把握し、正しい形でご家族へメッセージとともに残すこと。それこそが、ご自身の資産を守り、大切なご家族を無用なトラブルや税務上のリスクから守るための、もっとも確実で優しい「最高の相続対策」なのです。
財産整理や遺言書作成、相続手続きについて少しでも不安や疑問をお持ちの方は、ぜひお気軽にご相談ください。ご家庭ごとのご事情に寄り添い、親身になってサポートさせていただきます。
■ 札幌での相続・遺言その他終活のご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成及び終活に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。