- ずっと一人で気ままに暮らしてきたから、これからも自分のペースで生きていきたい
- 結婚の予定もないし、自由な生活には満足しているけれど、ふとした瞬間に老後が不安になる
このようなお気持ちを抱いたことはありませんか?
人生100年時代といわれる現在、生き方の選択肢は多様化し、生涯独身 で暮らす「お一人様」の生き方もごく自然な選択肢の一つとなりました。仕事に打ち込み、趣味やプライベートを謳歌する毎日はとても充実しているものです。
しかし、自由気ままな一人暮らしを楽しめるのは、「自分自身が心身ともに元気で、すべての手続きや判断を自分でこなせる間」に限られます。
「自分は一人で何でもやってきたから大丈夫」と思っていても、人間は誰しも歳を重ね、いつかは病気やケガ、認知症などによって自由が利かなくなる場面に直面します。そのとき、身近に頼れる家族や配偶者がいない場合、事前の準備がないと途方に暮れてしまうことになりかねません。
本記事では、お一人様が将来抱えるリスクや具体的な備え、手続きの選択肢について分かりやすく解説いたします。
「自分は一人だから大丈夫」と思っていませんか?
まずは、日本における「お一人様」を取り巻く現状と、なぜ今事前の備えが必要とされているのかについて見ていきましょう。
近年、日本では未婚化・晩婚化が急速に進んでおり、生涯を独身で過ごす方の割合(生涯未婚率)が増加の一途を辿っています。
国立社会保障・人口問題研究所が発表している「人口統計資料集」や総務省の「国勢調査」のデータによると、50歳時点で一度も結婚経験がない人の割合を示す「50歳時の未婚率(生涯未婚率)」は、以下のように推移しています。
・ 1980年(昭和55年): 男性 2.60% / 女性 4.45%
・ 2020年(令和 2年) : 男性 28.25% / 女性 17.81%
出典:国立社会保障・人口問題研究所「人口統計資料集」、総務省「国勢調査」
わずか40年の間に、男性の生涯未婚率は約11倍、女性は約4倍へと急増しました。現在では男性の約4人に1人、女性の約5人に1人が生涯独身という時代になっています。
さらに厚生労働省等の将来推計によれば、2030年代〜2040年代には男性の30%以上、女性の20%以上が生涯未婚になると予測されています。つまり「お一人様で老後を迎えること」は決して珍しいことではなく、社会全体の一般的なライフスタイルとなっているのです。
現役世代で元気に働いている間や、定年後も健康に過ごせているうちは、一人暮らしの快適さを存分に享受できます。
・ 自分の収入や財産を自分のためだけに自由に使える
・ 休日の過ごし方や住居、買い物の決断を誰気兼ねなくできる
・ 煩わしい親族関係や家族の世話に縛られない
このように、「自分で考えて、自分で行動できる」状態であれば、お一人様であることに不便や危機感を抱く機会はほとんどありません。
しかし、人生には予期せぬ出来事がつきものです。 お一人様にとって本当の試練が訪れるのは、「心身の不調や加齢により、自分一人では判断や手続きができなくなったとき」です。
たとえば、次のような状況を想像してみてください。
・ 突然の病気や事故で倒れ、緊急入院が必要になった
・ 認知症が進行し、銀行口座の暗証番号を忘れ、公共料金の支払いもできなくなった
・ 一人での生活が困難になり、高齢者施設へ入居しなければならなくなった
・ 万が一自分が亡くなったとき、葬儀の準備や自宅の片付けをする人が誰もいない
家族がいる世帯であれば、配偶者や子供が「身元保証人」となり、病院や施設との契約を行ったり、財産の管理や役所手続きを代行したりすることが一般的です。しかし、頼れる身内がいないお一人様の場合、こうした日常の「当たり前」の手続きが一気に詰んでしまう危険性があります。
お一人様の場合、「代わりに動いてくれる身内がそもそも存在しない」という前提に立って将来を設計する必要があります。
判断能力が低下したり、病床に伏してからでは、契約を結ぶことすらできなくなります。だからこそ、頭もしっかりしていて元気に動ける「今のうち」から、将来に向けた仕組み(生前対策・終活)を整えておくことが極めて重要になるのです。
お一人様が将来直面する「5つの困りごと」
お一人様が老後から晩年、そして死後に直面する代表的な問題は、大きく分けて以下の5つに集約されます。
それぞれの内容を詳しく見ていきます。
突然の体調不良で病院に運ばれたり、手術が必要になったりした際、病院から必ず求められるのが「身元保証人(身元引受人)」です。
病院側は、入院費用の支払いが滞った際の連帯保証や、容体が急変した際の連絡先、退院時の引き取り先を確保するために身元保証人を要求します。家族がいれば家族がサインしますが、お一人様の場合は「頼める人がいない」という最初の壁にぶつかります。
年齢を重ねると、誰しも認知症や脳血管疾患リスクが高まります。 判断能力が低下すると、自分名義の銀行口座であっても預金の引き出しや定期預金の解約ができなくなります。また、自宅の売却や不要な契約の解除といった法律行為も一人ではできなくなってしまいます。
お金があっても自由に使えず、必要な医療費や介護費用すら払えなくなる恐れがあります。
自宅での一人暮らしが難しくなり、有料老人ホームやサ高住(サービス付き高齢者向け住宅)などの介護施設へ入居しようとする際も、病院と同様に身元保証人・身元引受人が求められます。
施設での月額費用の保証だけでなく、緊急時の対応や、万が一施設内で亡くなった際の遺体の引き取り先として、身元保証人がいなければ入居契約を断られてしまうケースが少なくありません。
誰しも避けられないのが「死」です。 人が亡くなると、死亡届の提出に始まり、火葬・葬儀の手配、お墓への納骨、賃貸アパートの退去手続・遺品整理、電気・ガス・水道の解約、スマホやクレジットカードの停止手続きなど、途方もない数の「死後事務」が発生します。
頼れる家族がいない場合、放置された部屋や遺品は放置され、地域社会や賃貸物件のオーナーに大きな迷惑をかけることになりかねません。
ご自身が亡くなった後、手元に残った預貯金や不動産、身の回りの財産はどうなるのでしょうか。 遺言書がない場合、法律で定められた親族(法定相続人)を探し出して財産を分けることになります。もし完全に相続人がいない場合は、最終的に国の金庫(国庫)へ収められることになります。
「お世話になった友人に譲りたい」「応援している団体に寄付したい」「ペットの世話をしてくれる人に残したい」と思っても、生前に適切な文書を作成しておかなければ、その想いが叶うことはありません。
まず考えたい 「もしものとき、誰に頼むのか」
将来の不安を解消するために、最初に整理しておきたいのが「もしものとき、誰に頼るのか」という人間関係の整理です。
「独身だけど、兄弟姉妹がいるから大丈夫」「甥や姪がいるから任せればいい」と考えている方もいらっしゃいます。 しかし、現実には親族がいるからといって安心とは言い切れません。
- 兄弟姉妹も自分と同じように高齢化しており、自分の世話どころではない(老老介護・老老支援)
- 疎遠になっている甥・姪に突然面倒な手続きや身元保証を頼むのは、心理的なハードルが高く気まずい
- 親族間での価値観の違いや、金銭的なトラブルに発展するリスクがある
親族だからといって、無条件で身の回りの世話やお金の管理を引き受けてくれるとは限らないのが実情です。
もし疎遠な甥や姪に頼らざるを得なくなった場合、相手にとっても大きな負担となります。 仕事や自分の家庭を持つ甥・姪が、面識の薄い叔父・叔母のために仕事を休み、病院や役所を何度も往復し、死後の片付けまで行うのは非常に重い労力です。
「親族に迷惑をかけたくない」と強く願うのであればなおさら、親族任せにするのではなく自分自身で対策を講じておく必要があります。
気心の知れた友人や知人に「もしもの時はよろしくね」とお願いしようと考える方もいます。 お互いをよく知る友人なら安心のように思えますが、法律的・実務的にはいくつかの注意点があります。
① 友人も一緒に高齢化する
自分に何かがあったとき、友人も健康を害している可能性がある。
② 法的権限がない
口頭で頼んでいても、病院や銀行、役所は「単なる友人」を正式な代理人として認めてくれないケースが多い。
③ 金銭管理のトラブル
契約書がない状態で預金を預けたり管理させたりすると、後から親族等とトラブルになるリスクがある。
誰かに支援を依頼する際は、曖昧な状態にせず、以下の3要素を明確に整理しておくことが大切です。
① 誰に頼むのか
親族、信頼できる友人、または行政書士などの専門家・事業者
② 何を頼むのか
日頃の見守り、財産管理、病院の身元保証、葬儀の手配、遺産相続など
③ どこまで頼むのか
どこまでの権限を与えるのか、報酬はどうするのか
「万が一の時はよろしく」「分かった、任せておいて」という口約束は、法律的な効力を持ちません。 医療機関や金融機関、行政機関は、確実な書面(契約書や遺言書)が示されない限り、第三者に手続きを行わせることを拒否します。
ご自身の意思を確実に実現し、相手を守るためにも、必ず「法律に基づいた契約書」や「公的な書面」を作成しておくことが不可欠です。
認知症になったら、自分のお金や財産をどうする?
高齢化に伴い避けて通れないのが「認知症」のリスクです。お一人様にとって、認知症対策は最も優先度の高い終活課題と言えます。
認知症などによって判断能力が低下すると、法律上の「意思能力」がないと判定されることがあります。 意思能力がなくなると、物品の売買や契約を結ぶといった「法律行為」を自分一人で行うことができなくなります。
悪徳商法の被害から高齢者を保護するための仕組みですが、これが結果として本人の生活を縛ることにもなります。
具体的には、以下のような事態が発生します。
① 銀行口座の凍結
窓口で本人の判断能力低下が発覚すると、口座が凍結され、生活費や医療費の引き出しができなくなる。
② 不動産の売却不能
施設入居費を作るために自宅マンションを売りたくても、本人の売却意思が確認できないため売買契約が結べない。
③ 介護サービスの利用契約ができない
本人が必要な介護契約を結べず、適切なケアを受けられなくなる。
お一人様の場合、代わりに口座からお金を出してくれる家族がいないため、即座に生活困窮に陥る危険があります。
判断能力が低下した人を支援する公的な制度として「成年後見制度」があります。 成年後見制度には、大きく分けて以下の2種類が存在します。
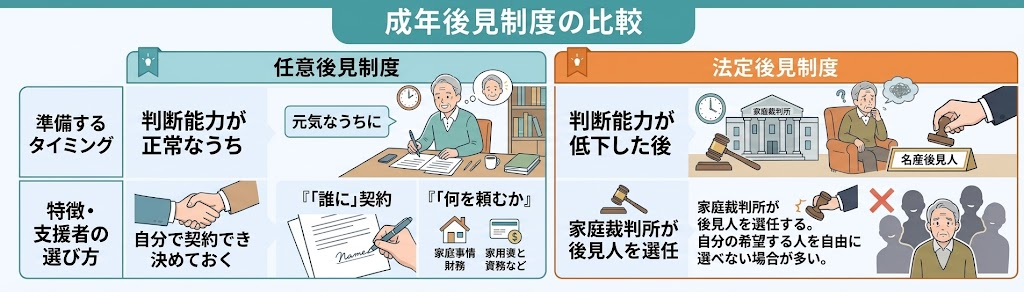
法定後見制度は、すでに認知症が進んだ後に申立てを行うものですが、裁判所が後見人を選ぶため、全く見知らぬ弁護士や司法書士が選ばれるケースが一般的です。また、家庭裁判所の厳格な監督下に入るため、柔軟な財産運用や思い通りの生活支援が難しくなるという側面もあります。
お一人様に強くおすすめしたいのが、元気なうちに備える「任意後見契約」です。
任意後見契約とは、将来自分の判断能力が衰えたときに備えて、「あらかじめ信頼できる人物(任意後見受任者)を選び、将来やってほしいこと(財産管理や介護契約など)の権限を与えておく契約」のことです。
任意後見契約は、公証役場で「公正証書」として作成します。これにより、将来認知症になっても、あらかじめ自分で選んでおいた人(行政書士や信頼できる支援者など)が裁判所の監督のもとで正式な後見人となり、ご自身の希望に沿った財産管理や生活支援を行ってくれます。
関連記事
任意後見契約の最大のポイントは、「判断能力が十分にある健康な状態のときしか契約できない」という点です。
物忘れが激しくなり、認知症の診断を受けてからでは任意後見契約を結ぶことはできません。 「まだ若いから」「まだ頭はしっかりしているから」と思える今こそが、任意後見契約を検討すべき唯一のタイミングなのです。
入院・施設入居・身の回りのことを頼める「行政書士」
判断能力の問題だけでなく、日常の「身体的な衰え」や「病気・ケガ」への備えも欠かせません。それが行政書士です。
前述の通り、病院に入院する際には身元保証人が求められます。 行政書士などの専門家や身元保証等を行う高齢者支援団体と事前に契約を結んでおくことで、親族に代わって病院への身元保証を引き受けたり、入院中の必要な物品の準備・支払い手続きなどをサポートしてもらうことが可能です。
一人暮らしを続けるのが難しくなった際、特別養護老人ホームや有料老人ホームへの入居契約が必要になります。 施設入居の際も、身元保証契約や見守り契約を結んでいる専門家がいれば、本人に代わって施設の見学・選定の相談に乗ったり、入居契約の代理人となったりすることができます。
「認知症にはなっていないけれど、足腰が弱って銀行に行くのが大変」「役所からの難しい書類が理解できない」といった事態に備えるために、任意後見契約とセットで活用されるのが以下の2つの契約です。
① 見守り契約
定期的な訪問や電話連絡(例:月に1〜2回)を通じて、健康状態や生活状況を確認する契約。孤立死を防ぐ安心感につながります。
② 財産管理等委任契約(生前事務委任契約)
判断能力は正常なものの、身体的な理由で外出が難しい場合に、銀行の預払いや公共料金の支払い、定期的な書類手続きなどを代理で行ってもらう契約。
高齢になると、年金に関する通知、税金の納付書、保険の更新書類など、複雑な行政手続きや郵便物の管理が増えていきます。 これらを放置すると、保険の失効やサービスの停止といったトラブルにつながります。生前の代理人契約を結んでおくことで、煩わしい事務手続きをスムーズに処理してもらうことができます。
世の中の多くの制度やサービスは、いまだに「家族が代わりにやってくれること」を前提に設計されています。 お一人様の場合は、その「家族の役割」を、法律に基づく「契約」によって第三者(行政書士等)に外部委託いう意識を持つことが、安心して老後を送るための秘訣です。
関連記事
「死んだ後」のことも、自分で決めておきましょう
生前の備えだけでなく、自分がこの世を去った後の「後始末」についても、生前に自分で方針を決めておく必要があります。
自分が亡くなった際、どのような葬儀を行いたいか希望はありますか?
・ こじんまりとした直葬(火葬式)で済ませてほしい
・ 家族葬の形式で、親しい友人だけを招いてほしい
・ 特定宗派の読経をしてほしい/宗教色を排したお別れ会にしてほしい
何も指定を残していない場合、警察や自治体によって最低限の火葬のみが行われ、ご自身の意向とは異なる形で処理されてしまう可能性があります。
火葬された後の遺骨をどこに納めるのかも重要な問題です。 代々のお墓があるのか、それとも新しい納骨堂を探すのか、あるいは海へ散骨したいのかなど、遺骨の収蔵場所や方法を指定しておく必要があります。
継承者(子孫)がいないお一人様の場合、伝統的な「代々受け継ぐお墓」を建てても、将来無縁墓になってしまいます。 そのため、お一人様の場合は以下のような供養方法を選ぶのが一般的です。
① 永代供養墓(えいたいくようぼ)
寺院や霊園が家族に代わって長期間供養・管理してくれるお墓。
② 樹木葬・合祀墓
他の遺骨とともに埋葬され、継承を必要としないスタイル。
③ 生前墓じまい
先祖代々のお墓がある場合は、自分が健在なうちに墓じまいを行い、永代供養先へ改葬しておく。
ご自身が住んでいた賃貸アパートや自宅の遺品整理、不用品の処分、清掃作業の手配も死後事務の大切な要素です。
また、現代社会で急速にトラブルが増えているのが「デジタル遺品」です。
・ スマートフォンやパソコンのロック解除・データ消去
・ SNSアカウント(X、Instagram、Facebookなど)の削除・追悼アカウント化
・ サブスクリプションサービス(動画配信、有料アプリなど)の解約手続き
・ ネット銀行・ネット証券の口座情報の開示と口座閉鎖
これらは目に見えないため、生前にパスワードやIDの整理、処分方法の指示を残しておかないと、解約されずに延々と利用料が引き落とされ続けたり、プライベートな写真が思わぬ形で残ったりするリスクがあります。
病院で亡くなった際の死亡診断書の受領、役所への死亡届の提出、火葬許可証の取得、年金受給停止手続き、電気・ガス・水道・賃貸契約の解約手続きなど、死亡直後には多岐にわたる行政・民間手続きが発生します。
これら「死亡後のあらゆる後始末」を信頼できる専門家や第三者に託す契約を「死後事務委任契約」と言います。
死後事務委任契約を結んでおき、必要な費用(葬儀代や遺品整理費用など)をあらかじめ預託金として準備しておくことで、自分が亡くなった後も第三者がスムーズに葬儀・納骨・各種解約手続きを執り行い、周りに迷惑をかけずに人生の幕を引くことができます。
関連記事
財産を誰に残す?「お一人様こそ遺言書」が重要
生前の管理や死後事務の手配と並び、終活の柱となるのが「遺産(財産)」の行き先を決める遺言書(いごんしょ)の作成です。
「自分には配偶者も子供もいないから、残ったお金は勝手に処理されるでしょう。遺言書なんて大げさなものは必要ない」と考えている方がいらっしゃいますが、これは大きな間違いです。
実は「配偶者や子供がいないお一人様こそ、最も遺言書が必要な立場」なのです。
人が亡くなった際、遺言書がない場合は法律で定められた範囲の親族(法定相続人)が財産を引き継ぎます。
お一人様の場合、法定相続人の優先順位は以下のようになります。
① 第1順位: 配偶者、子供(お一人様の場合はいない)
② 第2順位: 直系尊属(両親や祖父母。本人が高齢の場合、すでに他界していることが多い)
③ 第3順位: 兄弟姉妹(兄弟姉妹が他界している場合は、その子供である「甥・姪」)
つまり、お一人様が亡くなった場合、疎遠にしている兄弟姉妹や、会ったこともない甥・姪が法定相続人となり、ご自身の遺産を巡って協議を行うことになります。
もし「日頃から自分を気遣ってくれた特定の甥や姪に多めに残したい」「親身に面倒を見てくれた友人やパートナーに財産を譲りたい」と考えていても、遺言書がなければその希望は100% 叶いません。
法律上の相続人ではない友人やパートナーは、どれほど親しい仲であっても1円も遺産を受け取ることができないのです。特定の人へ財産を遺したい場合は、遺言書による指定が絶対に必要となります。
「親族との関係が切れており、身内には1円も遺産を残したくない」「自分の財産を社会の役に立ててほしい」と望むお一人様が増えています。
その場合に有効なのが「遺贈寄付(いぞうきふ)」です。 遺言書の中で「〇〇市(自治体)や公益財団法人、動物保護団体、医療研究機関等に財産を寄付する」と指定しておくことで、ご自身の思いを社会へ還元することができます。
お一人様が遺言書を残さずに亡くなると、以下のようなトラブルや不都合が生じます。
- 全国に散らばる甥・姪を探し出して「遺産分割協議」を行わなければならず、残された親族に多大な手間と費用がかかる。
- 相続人が一人も見つからない場合、家庭裁判所で「相続財産清算人」が選任され、国庫へ収められるまでに数年の歳月と多額の裁判費用がかかる。
- 長年連れ添った事実婚のパートナーやご近所の支援者が、手続きから完全に排除されてしまう。
遺言書には自分で手書きする「自筆証書遺言」と、公証役場で公証人に作成してもらう「公正証書遺言」があります。
お一人様の場合は、絶対に「公正証書遺言」を作成すること強く推奨します。
公正証書遺言であれば、形式的な不備で無効になる心配がなく、原本が公証役場に安全に保管されるため、紛失や偽造のリスクがありません。また、遺言の実行役となる「遺言執行者」に行政書士などの専門家を指定しておけば、自分の死後、速やかに遺言の内容が実現されます。
関連記事
「お一人様の終活」で準備しておきたい7つのこと
ここまで解説してきた生前・死後のリスクを踏まえ、お一人様が今日から始めるべき「終活のロードマップ」を7つのステップで整理しました。
1.財産・預金・保険を一覧にする
まずは自分の所有している資産を把握しましょう。
・ 銀行口座(銀行名・支店名・口座番号) (※ 使っていない口座は解約して整理する)
・ 不動産(自宅や土地の権利証)
・ 有価証券(株式・投資信託・国債など)
・ 加入している生命保険や損害保険
・ 借入金やローンなどの負債
エンディングノートや財産目録にまとめておくと、将来の管理や遺言書作成が非常にスムーズになります。
2.重要書類の保管場所を整理する
年金手帳、マイナンバーカード、パスポート、保険証券、不動産の権利証、実印などの保管場所を一箇所にまとめ、万が一の際に支援者が確認できるように整理しておきます。
3. 医療や介護について希望をまとめる
延命治療を望むか否か(尊厳死の希望)、認知症になった際にどのような介護施設に入りたいか、アレルギーや持病の情報などを文書(尊厳死宣言書やエンディングノート)に残しておきます。
4.任意後見など将来の財産管理を考える
将来の判断力低下や身体機能の衰えに備えて、「見守り契約」「財産管理等委任契約」「任意後見契約」の検討を始めましょう。
5.葬儀・お墓・死後の希望を決める
葬儀の規模やスタイル、納骨先(永代供養墓など)、遺品整理の要望を具体的に固め、「死後事務委任契約」の準備を進めます。
6.遺言書を作成する
ご自身の財産を誰に・どこに残したいのかを明確にし、公証役場で「公正証書遺言」を作成します。
7.信頼できる専門家や支援者を見つけておく
これらの契約や遺言は、自分一人で完結することはできません。自分の思いを理解し、将来にわたって伴走してくれる信頼できる専門家(行政書士など)や高齢者支援団体を見つけておくことが、すべての土台となります。
札幌で「お一人様の終活」を考えるなら、行政書士に相談を
「やるべきことは分かったけれど、自分一人では何から手をつければいいのか分からない…」 そう思われるのはごく自然なことです。終活に関わる法律手続きや契約は多岐にわたり、専門知識が求められます。
そんなときこそ、街の身近な法律家である「行政書士」をご活用ください。
行政書士に相談できること
行政書士は、個人の権利義務に関する書類作成や法的アドバイスを行う専門家です。お一人様の終活においては、以下のようなサポートを行っています。
遺言書作成のサポート
どのような遺言を残したいか丁寧にお話を伺い、法的に不備のない遺言書原案を作成します。公証役場との打ち合わせや、公正証書作成当日の証人手配までトータルでサポートいたします。
任意後見契約・死後事務委任契約・生前契約の相談及び作成
見守り契約から財産管理、任意後見契約、死後事務委任契約まで、ご自身のライフスタイルや不安に合わせたオーダーメイドの契約プランをご提案し、契約書の作成を行ないます。
財産や重要書類の整理
エンディングノートの書き方のアドバイスや、財産目録の作成支援など、現状の整理から伴走します。
各種行政手続きの代行
高齢化に伴う複雑な役所手続きや、各種申請書類の作成・提出を代行いたします。
必要に応じて他士業・専門機関へつなぐワンストップ対応
終活の過程では、行政書士の業務範囲を超える専門手続きが必要になる場面もあります。
・ 不動産の相続登記や任意後見の登記代行 司法書士
・ 相続税のシミュレーションや申告 税理士
・ 親族間や権利関係で紛争が生じている場合 弁護士
・ 介護保険サービスや福祉計画の調整 社会福祉士・ケアマネジャー
信頼できる行政書士に相談していただければ、ご自身の窓口を一本化し、必要に応じて各種専門家や福祉機関と連携(ワンストップ対応)して、最適な解決策をご提示いたします。
「何から始めればいいか分からない」という段階でご相談ください
「まだ具体的な方針が決まっていない」「とりあえず将来の不安を聞いてほしい」という段階で相談に来られても、全く問題ありません。
行政書士は、ご相談者様のお話をじっくりとお聞きし、頭の中のモヤモヤや不安を一つひとつ整理していくことからお手伝いいたします。
まとめ ~ 「一人で生きる」と「一人で抱え込む」は違います
最後までお読みいただき、ありがとうございました。 最後に、本記事で一番お伝えしたかったメッセージをお伝えします。
「一人で自由におしゃれに生きること」と、「将来の不安や問題をすべて一人で抱え込むこと」は全く別物です。
自立して自分らしい人生を歩んできたお一人様だからこそ、老後や死後のことまで自分自身の意思でしっかりデザインし、万全の準備を整えておくことこそが、本当の意味での「スマートな自立」と言えるのではないでしょうか。
お一人様終活のポイントおさらい
① 元気なうちだからこそ準備ができる
判断能力が落ちてからでは、任意後見や遺言などの契約は結べなくなります。
② 自分の意思をカタチ(文書)にする
口約束ではなく、公正証書などの法的な書面を作成することが自分と相手を守ります。
③ 「家族の代わり」を専門家に託す
身元保証や財産管理、死後事務は契約によって専門家に任せることができます。
④ 周りに迷惑をかけない安心を手に入れる
事前の備えがあれば、急な入院や万が一の際も地域や周囲に負担をかけずに済みます。
「もしものとき、誰に何を託すのか」を早めに決めておくことは、決して寂しいことや不吉なことではありません。むしろ、将来の漠然とした不安を解消し、これからの人生をより一層安心して、思い切り楽しむための「前向きな準備」なのです。
札幌市および近郊にお住まいで、老後の備えや遺言・終活でお悩みのお一人様は、ぜひお気軽に当行政書士事務所までご相談ください。あなたの思いに寄り添い、最期まで自分らしく輝くための最適なロードマップを一緒に作ってまいりましょう。
■ 札幌での相続・遺言、その他公正証書等様々なご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成、その他公正証書等に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。