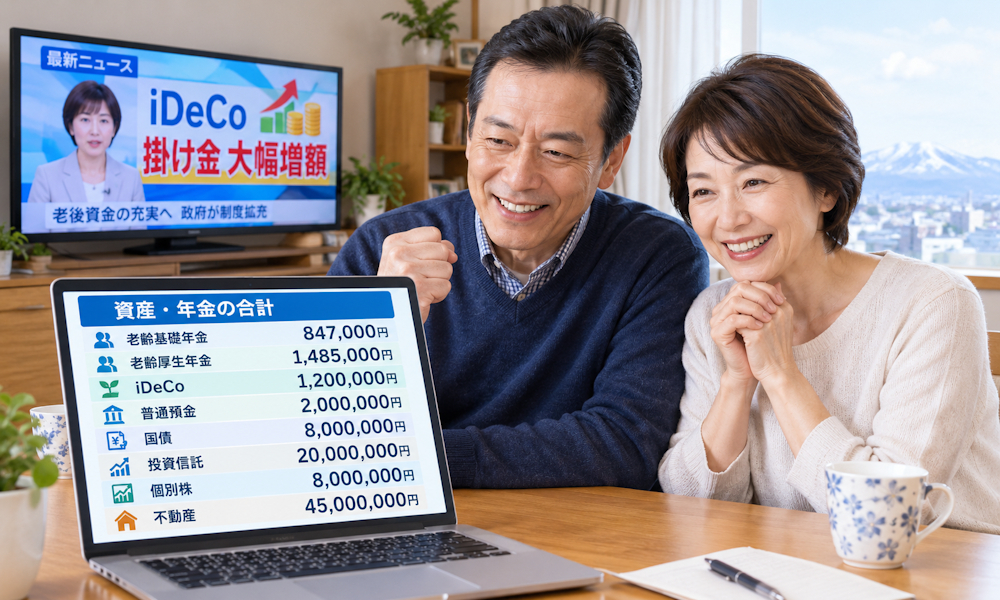
人生100年時代といわれる現代において、多くの方が頭を悩ませているのが「老後資金」と「将来の相続」についてです。
「老後にお金が足りなくなったらどうしよう」という不安を抱える一方で、「これまで頑張って築いてきた財産を、できるだけ多く子どもに残してあげたい」という強い想いをお持ちの方も多いのではないでしょうか。
実は、この「自分の老後生活を守ること」と「子どもに財産を残すこと」は、決して相反するものではありません。早い段階から計画的に老後資金を準備し、人生全体の資産形成と相続対策を視野に入れることで、両方を賢く実現することが可能です。
本記事では、2026年12月に迫ったiDeCo(個人型確定拠出年金)の制度改正(掛金上限の大幅引き上げ)をきっかけに、老後資金づくりの最新動向と、行政書士の視点から見た「子どもへ賢く財産を残すための具体的なステップ」についてわかりやすく解説します。
「老後のお金」は、自分が生きている間に使い切るものなのか?
長寿化で老後生活が長くなっている
医療技術の進歩や生活環境の改善に伴い、日本の平均寿命は伸び続けています。定年退職を迎えてからの「老後生活」は、20年、30年、あるいはそれ以上続く時代となりました。セカンドライフの時間が長くなったことは実に喜ばしいことですが、同時に「長生きすることそのものが経済的なリスクになり得る」という側面も生んでいます。
「老後資金が足りなくなるのが怖い」という不安
「公的年金だけで暮らしていけるのだろうか」「将来、医療費や介護費用がどれくらいかかるのだろうか」という不安は、誰しもが抱くものです。いわゆる「老後2,000万円問題」が話題になって以来、将来に対する不透明感から、預貯金を切り崩しながらの生活に強い恐怖心を感じている方が少なくありません。
一方で「子どもにもできるだけ財産を残したい」という思い
その一方で、親心として「苦労して育ててきた子どもたちに、少しでも多くの財産を残して苦労を減らしてあげたい」「家や土地、まとまった預貯金を世代を超えて受け継いでほしい」と願うのも自然な気持ちです。自分が生きているうちに使い切ってしまうべきなのか、それとも子どもに遺すために徹底的に節約すべきなのか、その葛藤に悩む声は絶えません。
自分の老後と子どもの将来、どちらも大切にしたい
結論から申し上げれば、自分の老後生活の充実と、子どもたちの将来への支援は、どちらかを犠牲にする必要はありません。自分自身のセカンドライフを豊かに安心して過ごしながら、大切な財産を円満に次の世代へ引き継ぐ道筋は必ず存在します。
そのためには、早い段階から老後資金を準備しておくことが重要
そのためには、定年直前や退職後になってから慌てるのではなく、現役時代や50代などの早い段階から、計画的に老後資金を準備しておくことが何より重要となります。そして、その有効な手段の一つとして今大きな注目を集めているのが「iDeCo(個人型確定拠出年金)」です。
そもそもiDeCoとは? 「自分でつくる老後資金」の仕組み
iDeCo(個人型確定拠出年金)の基本
iDeCo(イデコ)とは、「個人型確定拠出年金」の愛称であり、日本の公的年金(国民年金や厚生年金)を補うために作られた私的年金制度です。自身で申込みを行い、掛金を拠出し、自ら運用方法を選んで資産を形成します。
毎月一定額を拠出して自分で運用する制度
iDeCoでは、毎月あらかじめ設定した一定の金額(掛金)を積み立てていきます。そして、あらかじめ用意されている運用商品の中から自分が希望するものを選び、運用の成果に応じて将来受け取る年金額が決まります。
原則として60歳以降に受け取る
iDeCoの大きな特徴の一つは、老後資金の形成を目的とした制度であるため、原則として60歳になるまで途中で資産を引き出すことができない点です。一見すると「自由に引き出せない」ことはデメリットに思えるかもしれませんが、「途中で挫折せずに確実に老後資金を貯められる」という強力な強制力にもなります。
公的年金を補う「私的年金」という位置づけ
日本の年金制度は「3階建て」構造に例えられます。
・ 1階: 国民年金(20歳以上の全員が加入)
・ 2階: 厚生年金(会社員や公務員が加入)
・ 3階: 企業年金やiDeCoなどの私的年金
公的年金だけでは不足しがちな老後の生活費を、自らの手で補うための「3階部分」として機能するのがiDeCoです。
預貯金だけではなく投資信託なども選択できる
iDeCoの運用先には、元本確保型である「定期預金」や「保険商品」のほか、値動きのある「投資信託」などがあります。自身の投資リスクに対する考え方や年代に応じて、商品を自由に組み合わせることが可能です。
元本保証ではなく運用リスクがある
投資信託などを選んで運用する場合、世界情勢や経済動向によって運用成果が変動します。状況によっては元本を割れ込むリスク(運用リスク)が存在することも理解しておく必要があります。ただし、長期間にわたって分散して積み立てを行うことで、リスクを低減させながら着実に資産を増やす効果(長期・積立・分散投資)が期待できます。
2026年12月からiDeCoが大きく変わる! 会社員の掛金はいくらまで?
今回の制度改正のポイント
老後資産づくりの要となるiDeCoですが、制度設計の見直しが段階的に進められており、2026年12月には大きな制度改革が実施されます。今回の法改正における最大の焦点は、会社員や公務員(第2号被保険者)の拠出上限額の大幅な引き上げと統一です。
会社員・公務員など第2号被保険者の拠出限度額
これまでのiDeCo制度では、勤務先にどのような企業年金(確定給付企業年金=DB、企業型確定拠出年金=企業型DCなど)があるかによって、毎月拠出できる掛金の上限が細かく分かれていました。企業年金がない会社員は月額2万3,000円までかけられたのに対し、他制度を併用する会社員や公務員は月額1万2,000円〜2万円程度に抑えられていました。
月額6万2,000円を上限とする仕組みへの変更
2026年12月の改正によって、第2号被保険者の拠出限度額が整理され、企業年金との合計枠の中で「月額最大6万2,000円」まで拠出可能とする枠組みへ再編されます。
これにより、他制度の導入状況にかかわらず、多くの会社員・公務員にとってiDeCoで非課税活用できる金額が従来よりも飛躍的に拡大することになります。
企業年金がある会社員はどうなるのか
企業年金(DBや企業型DC)に加入している会社員についても、全体の上限管理枠(月額6万2,000円)から企業負担分の拠出額を差し引いた残りの枠を、個人のiDeCo掛金として全額活用できるようになります。従来のように「会社の制度のせいでiDeCoが月1万2,000円しか使えない」といった不公平感が大幅に解消されます。
「自分はいくらまで掛けられる?」という具体例
| 区 分 | 従来の月額上限(目安) | 2026年12月以降の月額上限(最大) |
| 企業年金のない会社員 | 23,000円 | 62,000円 |
| 企業型DCのみ導入の会社員 | 20,000円 | 62,000円(※企業拠出額との合計枠内) |
| 公務員・DB導入の会社員 | 12,000円 | 62,000円(※他制度拠出額との合計枠内) |
※ 実際の拠出上限は、各勤務先における他年金制度の掛金算出方式や毎月の拠出実績に応じて変動します。
制度改正によって、老後資金を準備する選択肢が広がる
この上限拡大により、例えば50代から「定年までの残り10年間でスパートをかけて老後資金を作りたい」という方や、共働きで余裕のある世帯が「節税効果を最大化させながら老後資産を増やしたい」という場合において、強力な追風となります。選択肢が大きく広がった今こそ、iDeCoの導入や掛金の見直しを検討する絶好のタイミングといえます。
iDeCoの大きな魅力は「掛金・運用・受け取り」の3つの税制優遇
iDeCoが他の金融商品と大きく異なる最大の強みは、「積み立て時」「運用時」「受取時」の3つのステップすべてで税制優遇(節税メリット)を受けられる点にあります。ここが老後資産づくりにおいて最も重要なポイントです。
掛金が所得控除の対象になること
iDeCoで拠出した掛金は、その全額が「小規模企業共済等掛金控除」という所得控除の対象になります。
例えば、毎月2万円(年間24万円)を拠出している会社員(所得税・住民税の合計税率が25%と仮定)の場合、年間で24万円 × 25% = 6万円もの税金(所得税・住民税)が軽減されます。
ただ預貯金口座にお金を置いておく場合に比べて、確定申告や年末調整を経ることで現金の還付や翌年の住民税軽減が得られるため、高い確定利回りのような節税効果を生み出します。
運用益が非課税になること
通常、株式や投資信託の運用で得た利益(分配金や売却益)には、約20%の税金がかかります。しかし、iDeCoの口座内で得られた運用益には一切課税されません。非課税で増えた分をそのまま再投資に回すことができるため、複利効果が最大化され、効率的に資産を増やすことができます。
受け取る際にも一定の税制上の優遇があること
60歳以降に積み立てた資産を受け取る際にも税制優遇が用意されています。
① 一括で受け取る場合:「退職所得控除」が適用される
② 年金形式(分割)で受け取る場合:「公的年金等控除」が適用される
退職金制度や公的年金との兼ね合いを計算して受け取ることで、出口での税金をゼロまたは非常に低い水準に抑えることができます。
「節税になるから得」と単純に考えてはいけない理由
ただし、「税金が安くなるからとにかく上限まで掛けるべきだ」と安易に判断するのは危険です。
iDeCoには「60歳まで資金が拘束される」という特徴があります。子どもの教育資金、住宅ローンの返済、病気やケガなどの突然の急用でお金が必要になった場合でも、iDeCoの資産を途中で解約して引き出すことはできません。日々の生活費や手元に残すべき生活防衛資金を削ってまでiDeCoに回してしまうと、資金繰りに破綻をきたすリスクがあります。
所得や加入状況によってメリットが異なる
また、専業主婦(主夫)の方や住宅ローン控除を既に多額に受けていて元の所得税額が極めて低い方などは、1つ目の「所得控除による節税メリット」をあまり受けられない場合があります。自身の所得水準や税額を把握した上で、どの程度の節税効果が見込めるかシミュレーションすることが重要です。
税制については最新制度を確認する必要がある
年金・税制関連の法律は数年ごとに見直しが行われています。将来受け取る段階での退職所得控除の計算ルールなどが変更される可能性もあるため、常に最新の情報や法改正の動きをチェックしておく姿勢が求められます。
NISAとiDeCoは何が違う?「老後のお金」と「自由に使えるお金」
制度改正に伴い、「NISAとiDecoは結局どちらをやればいいの?」というご質問をよくいただきます。どちらも国が推奨する非課税投資制度ですが、目的や使い勝手に違いがあります。
NISAとiDeCoの比較表
| 項目 | iDeCo(個人型確定拠出年金) | NISA(少額投資非課税制度) |
| 主な目的 | 老後資金づくり(セカンドライフ専用) | 中長期的な資産形成(用途自由) |
| 掛金(投資額)の 所得控除 | あり(全額所得控除で節税効果大) | なし(所得税・住民税は安くならない) |
| 運用益の非課税 | あり(全額非課税) | あり(全額非課税) |
| 引き出し・換金 | 原則60歳まで不可(資金拘束あり) | 原則いつでも自由に可能 |
| 対象商品 | 投資信託・定期預金など | 投資信託・上場株式など |
「どちらが得?」ではなく役割が違う
「NISAとiDeCoはどちらが得か」という議論になりがちですが、両者は損得で比較するものではなく、「資金の役割」で使い分けるべきです。
老後まで使わないお金→iDeCo
「60歳以降の生活費」「退職後の趣味や旅行の資金」など、60歳になるまで絶対に使う予定がなく、かつ毎年の節税メリットを最大限に享受したいお金はiDeCoが適しています。資金拘束があるからこそ、途中で使ってしまう誘惑を断ち切ることができます。
必要になったとき使う可能性があるお金→NISA
「数年後の子どもの教育資金」「住宅の改修費」「車の買い替え資金」「万が一の病気への備え」など、60歳より前に引き出す可能性があるお金はNISAで運用するのが適しています。いつでも非課税で売却して現金化できる柔軟性が最大の魅力です。
両方を組み合わせるという考え方
最も理想的な資産形成の考え方は、「iDeCoかNISAか」の二者択一ではなく、両方を適切に組み合わせることです。
【理想的な資金配分のイメージ】
・ 生活防衛資金:毎月の生活費の6ヶ月〜1年分(普通預金・定期預金)
・ 中短期資金:教育費や数年内のイベント資金(NISAで運用)
・ 確定老後資金:60歳以降の生活を支える資金(iDeCoで節税しながら運用)
このように目的別に口座を使い分けることで、急な支出にも対応できるしなやかさと、着実な老後資金づくりを両立できます。
※ なお、iDeCo&NISAにおける、投資信託・上場株式への投資は元本保証ではありません。自己責任で行って下さい。
老後資金を準備することが、なぜ「子どもに残す財産」につながるのか?
さて、ここからが本記事の核心部分となります。
「iDeCoで自分自身の老後資金をつくること」が、一見すると無関係に思える「子どもに財産を残すこと」にどう結びつくのでしょうか。
具体例を用いて比較してみましょう。
パターンA: 老後資金の準備を怠っていたケース
現役時代に老後向けの積み立てを特にしておらず、退職金と一般の預貯金だけで老後を迎えた家庭を考えます。
- 老後の生活費や医療費がかさむたびに、手元の預貯金(普通預金・定期預金)をどんどん取り崩していくことになります。
- 預貯金残高が目減りしていく恐怖から生活費を極端に切りつめるか、最悪の場合は預貯金が底をつき、子どもの金銭的支援を頼らざるを得なくなります。
- 最終的に子どもへ残せる財産がほとんどない状況になります。
パターンB: iDeCo等で計画的に老後資金を準備していたケース
現役時代からiDeCoなどを活用し、老後専用の資金(私的年金)を準備してきた家庭を考えます。
- 60歳・65歳以降、公的年金に加えてiDecoの給付金(年金または一時金)を受け取ることができるため、日常の老後生活費はこれらの年金収入でカバーできます。
- 結果として、元々持っていた「自宅不動産」や「一般の預貯金・株式」を必要以上に取り崩さずに残すことができます。
- 自身が亡くなった際、残された預貯金や不動産が、そのまま「相続財産」として子どもたちへと確実に引き継がれることになります。
「老後のためのお金」と「子どもに残すお金」を別々に考えるのではない
このように、「自分の老後資金」と「子どもに残す財産」を分離された別々の課題として捉えるのではなく、「一生涯を通じたトータルな資産形成・資産防衛」として捉えることが重要です。
自らの老後を自立して賄う仕組みをつくることこそが、結果として家財を守り、最大の財産を子どもへ残す確実な方法となるのです。
「子どもに財産を残したい」なら、財産を増やすだけでは不十分
老後資金の準備を進め、残せる財産が見えてきたら、次に考えるべきは「その財産をどのように引き継ぐか」という整理の作業です。財産を増やす努力をするだけでは、子どもに賢く残すことはできません。
財産がいくらあるのか把握していますか?
ご自身の所有する全財産について、現在どこに・どれだけあるのかを正確に把握できているでしょうか。近年、金融サービスのデジタル化が進んだことにより、相続の現場で新たな問題が生じています。
・ 預貯金: 複数の銀行口座、ネット銀行口座
・ 有価証券: 証券口座、NISA口座、iDeCo(確定拠出年金)
・ 保険: 生命保険、個人年金保険
・ 不動産: 自宅の土地・建物、田畑、山林、空き家
・ その他: 貴金属、自動車、暗号資産など
財産が分散していると本人しか分からないケースもある
特にネット銀行やネット証券、iDeCoの口座などは、紙の通帳が発行されないケースが多く、本人のスマートフォンやPCの中にしか情報がないことがよくあります。万が一のことがあった際、遺族である子どもたちが「親がどこに口座を持っていたのか分からない」という状態に陥ってしまいます。
財産があるのに家族が把握できないという問題
口座の存在が家族に知られないままだと、遺産分割協議から漏れてしまったり、長期間放置された末に休眠預金となってしまうリスクがあります。また、死亡後に相続人が口座を探索・解約するために多大な時間と労力がかかり、子どもたちに大きな負担をかけることになります。
まずは財産目録を作ってみる
こうした事態を防ぐための第一歩が、「財産目録」の作成です。
財産目録とは、所有する不動産、金融資産、負債(ローンなど)の一覧をわかりやすくまとめたリストのことです。
財産を「見える化」することの重要性
財産を目録として「見える化」することで、自分自身が今後の老後生活で使える資金を明確に把握できるだけでなく、万が一の際にも子どもたちがスムーズに相続手続きを進められるようになります。これこそが、残される家族への最初のかけがえのない思いやりです。
関連記事
「誰に、どの財産を残したいのか」を考えておく
財産の「見える化」ができたら、次は「その財産を、誰に・どのように分けたいのか」というご自身の意思を明確にしていく段階に入ります。
法定相続人とは誰なのか
民法では、亡くなった人の財産を受け取る権利を持つ人(法定相続人)とその優先順位や取り分(法定相続分)が定められています。
配偶者は常に相続人となり、それに加えて「子ども(第1順位)」「直系尊属/親(第2順位)」「兄弟姉妹(第3順位)」という順番で相続権が発生します。
子どもが複数いる場合
例えば、相続人が「長男・次男・長女」の3人の子どもである場合、法定相続分は全員平等(各3分の1ずつ)です。しかし、実際の財産が「自宅不動産(評価額3,000万円)」と「預貯金(1,000万円)」であった場合、不動産を単純に均等分割することは困難です。
「長男には不動産、次男には預貯金」など希望がある場合
「家を継いで同居してくれた長男に自宅不動産を遺したい」「離れて暮らす次男や長女には預貯金を分けたい」といった具体的な希望がある場合、何の対策も講じていないと、いざ相続が発生した際に子ども同士で分け方を巡って折り合いがつかず、感情的な対立(争族)へ発展してしまう危険性があります。
特定の子どもに多く残したい場合
「長年にわたり事業を手伝ってくれた」「病気の介護を親身になって面倒を見てくれた」など、特定の子どもに手厚く財産を渡したい場合も同様です。親の口頭での「あいつに多く残すつもりだ」という言葉だけでは、法律上の効力はありません。
配偶者の生活保障も考える必要がある
子どもへの継承と同時に、残された配偶者(妻や夫)が住み慣れた自宅で安心して老後を暮らしていけるだけの資産(居住権や生活資金)を確保しておく視点も不可欠です。
「自分の希望」と「法律上の相続」の違い
遺言書等がない場合、遺産の分け方は「遺産分割協議(相続人全員での話し合い)」によって決定されます。いくら生前に親が頭の中で希望を描いていても、協議で全員の合意が得られなければ希望通りには分けることができません。
遺留分にも触れる
なお、財産の分け方を考える際には「遺留分(一定の相続人に保証された最低限の遺産取得割合)」にも配慮する必要があります。特定の子どもだけに全ての財産を譲るような内容にすると、他の子どもから「遺留分侵害額請求」がなされ、トラブルが泥沼化するおそれがあります。
「財産を残したい」という想いだけでなく、「どう分ければ相続する子どもたちが仲良く納得できるか」という相手側の視点を持つことが極めて大切です。
老後を安心して暮らし、子どもに財産を残すために「遺言書」を考える
自分の老後資金を確保し、財産を整理し、分け方の希望が固まったら、最終的にその意思を法的効力のある形にするための最も有効な手段が「遺言書」の作成です。ここで行政書士などの専門家がお役に立てる領域となります。
【資産形成から相続対策への4ステップ】
ステップ1: iDeCo や NISAで「老後資金を準備する」
ステップ2: 財産目録で「財産を整理・可視化する」
ステップ3: 家族の未来を想い「残したい相手と分け方を考える」
ステップ4: 意思を確実に繋ぐために「遺言書を作成する」
遺言書は「死んだ後の財産の話」だけではない
「遺言書」と聞くと、「縁起が悪い」「死後の機械的な手続きの文章」と感じられる方もいらっしゃるかもしれません。しかし本来、遺言書とは「自分が大切にしてきた財産と思いを、大切な家族へ安全に手渡すための愛のメッセージ(手紙)」です。
自分の意思を家族に伝えるための手段
遺言書には、財産の分配指定だけでなく「付言事項(ふげんじこう)」を残すことができます。付言事項の中で「なぜこのような分け方にしたのか」「これまで家族に感謝していること」「兄弟姉妹で仲良く助け合ってほしいこと」などのメッセージを書き添えることで、残された子どもたちは深く納得し、争うことなく遺志を尊重できるようになります。
相続トラブルを防ぐという視点
遺言書が存在すれば、原則として残された家族は難解でストレスの大きい「遺産分割協議」を行わずに済みます。銀行口座の解約手続きや不動産の名義変更(相続登記)もスムーズに完了するため、子どもたちを無用な紛争や手続きの手間から守ることができます。
財産が多い家庭だけのものではない
「遺言書は大金持ちが書くものだ」という誤解がいまだに根強くあります。しかし、家庭裁判所に持ち込まれる遺産分割事件の約7割以上は「遺産総額5,000万円以下」の一般的なご家庭で起きています。分けにくい不動産が1軒あるだけのご家庭こそ、実は最もトラブルが起きやすいのです。
公正証書遺言などの選択肢
遺言書には主に「自筆証書遺言」と「公正証書遺言」があります。
自筆証書遺言は手軽に書ける反面、書き方の不備で無効になったり、紛失・改ざんのリスクがあったりします。一方、公証役場で公証人が作成する「公正証書遺言」であれば、形式上の不備で無効になる心配がなく、原本が公証役場に厳重保管されるため、最も安全かつ確実に遺志を残すことができます。
関連記事
行政書士がサポートできること
私たち行政書士は、街の身近な専門家として、お客様お一人おひとりのご家族構成や財産状況に応じた丁寧なヒアリングを行っております。
- 漏れのない「財産目録」の作成サポート
- 法的要件を満たした「自筆証書遺言」の文案作成指導
- 確実性の高い「公正証書遺言」作成に向けた公証人との事前打ち合わせや必要書類の収集代行・証人立会い
お客様が「自分自身の老後」に安心でき、かつ「子どもたちの未来」に希望を残せるよう、トータルで伴走支援いたします。
まとめ ~ 自分の老後を豊かにすることと、子どもに財産を残すことは両立できる
本記事のポイントを改めてまとめます。
① 老後資金は使い切るためだけのものではない
老後資金を賢く準備することは、自分の安心した生活を守るだけでなく、大切な手持ち財産を守り子どもへ遺すための基盤となります。
② 2026年12月からiDeCoが大きく拡充される
会社員・公務員の拠点上限額が最大月額6万2,000円へ再編・引き上げられ、効率的な老後資金づくりのチャンスが大きく広がります。
③ iDeCoとNISAの役割分担
税制優遇の大きいiDeCoで「老後まで動かさない確定資金」をつくり、NISAで「自由に使える資金」を運用するハイブリッドな活用が効果的です。
④ 財産の整理(財産目録)と遺言書の活用
準備した資産を円満に子どもへ引き継ぐためには、財産を「可視化」し、自分の意思を「遺言書」という明確な形で遺しておくことが欠かせません。
「老後のお金をどう準備するか」と「子どもに何を残すか」。この二つは、決して別々の問題ではありません。
人生の後半戦を見据えた資産形成と、世代を超えて想いをつなぐ相続対策は、地続きの一大プロジェクトです。早い段階から見通しを立て、適切な制度や手続きを活用することで、自分のセカンドライフを心から楽しみながら、子どもたちへ最高の形で財産を受け継いでいくことができます。
「自分の場合はiDeCoをどう活用すべきか」「何から相続準備を始めればいいかわからない」「家族が困らない遺言書を作りたい」とお悩みの方は、ぜひお気軽に当事務所までご相談ください。札幌の行政書士&FPとして、あなたとご家族の笑顔あふれる未来を全力でサポートいたします。
■ 札幌での相続・遺言のご相談なら
札幌市東区の「つしま行政書士事務所」では、実家の相続手続きや、遺言書の作成に関するご相談を承っております。 40年間の企業法務・契約業務の経験とFPの視点を活かし、ご家族の想いを形にするサポートをいたします。初回相談は無料ですので、一人で悩まずに、まずはお気軽にご連絡ください。
※ なお、紛争の解決についてはうけたまわれません。
【お問い合わせ先】 つしま行政書士事務所
- 所在地:札幌市東区
- 対応エリア:札幌市内および近郊エリア(出張相談も承ります)
- 営業時間:平日 9:00〜18:00(※事前の予約で土日祝や夜間も対応可能です)
初回60分相談料無料
☎ 011-788-3883
※ お電話でのお問い合わせにつきましては、当方留守の場合は必ず、留守電にお名前・ご用件(例 相続について相談したい)をお知らせください。